猜你想问
这份研报主要分析了什么内容?
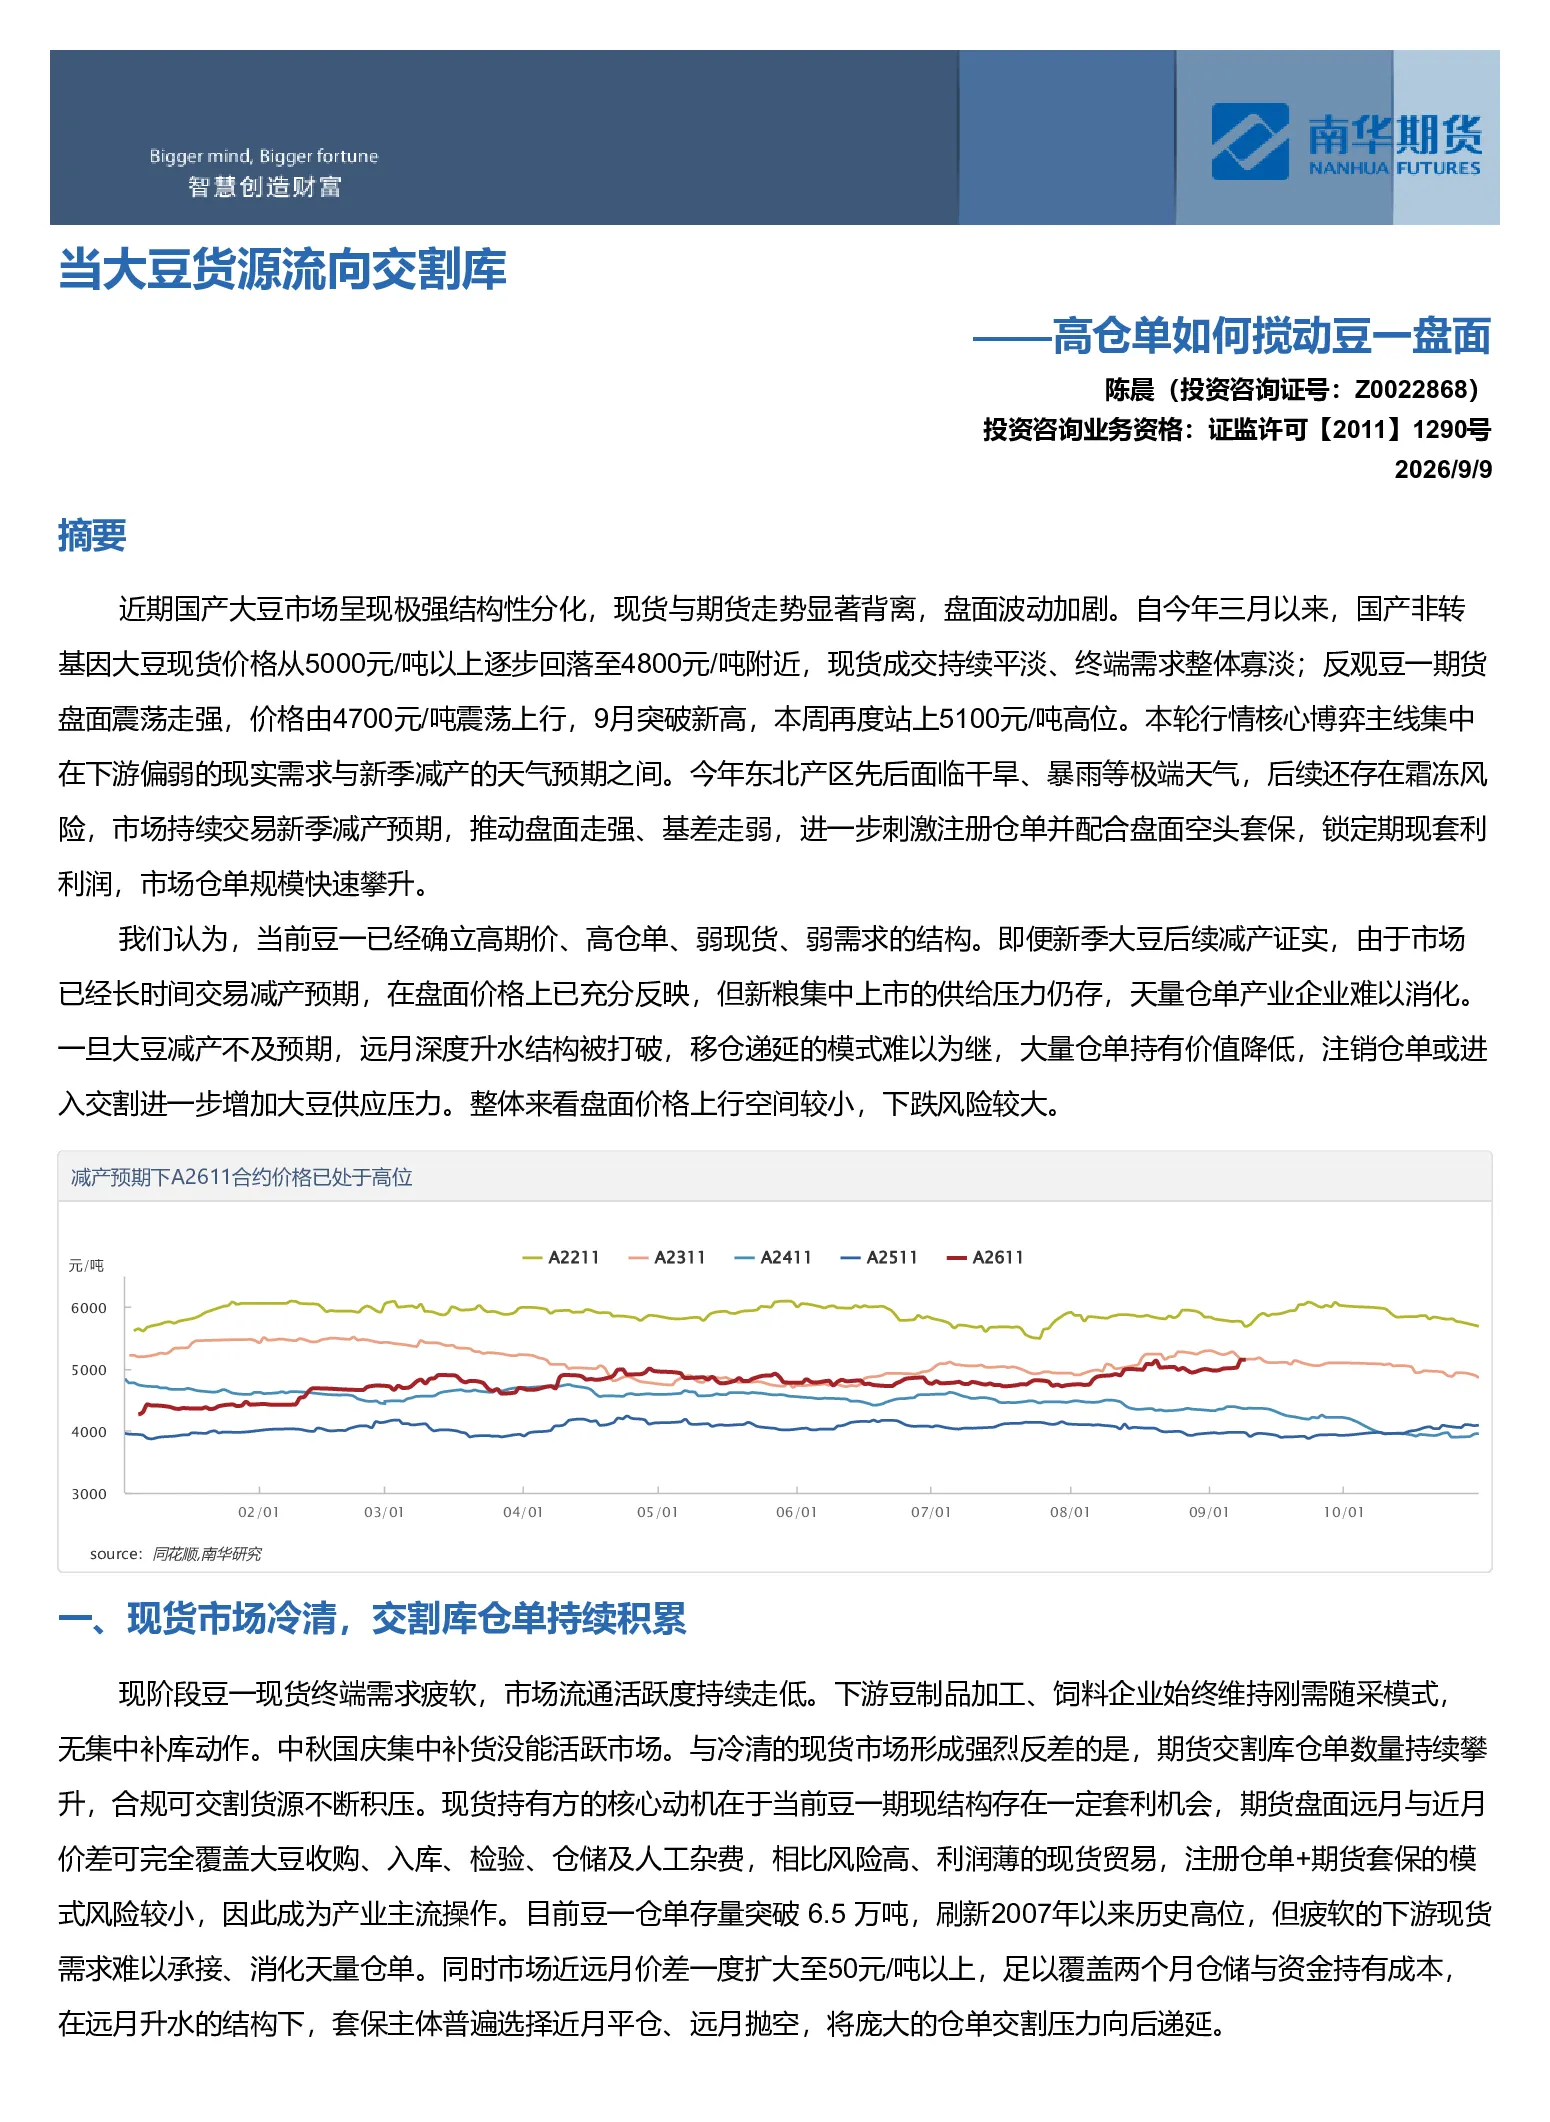
这份研报主要分析了国产大豆市场的结构性分化,探讨了现货与期货价格的背离现象。报告指出,现货价格自今年三月以来持续回落,而豆一期货价格则震荡上行,核心博弈主线在于下游需求偏弱与新季减产预期。由于东北产区面临极端天气及霜冻风险,市场持续交易减产预期,推动盘面走强、基差走弱,进一步刺激注册仓单并配合盘面空头套保,仓单规模快速攀升至6.5万吨历史高位。报告还分析了当前豆一市场已确立的高期价、高仓单、弱现货、弱需求结构,以及巨量仓单的消化路径和后市展望。
国产大豆赛道未来发展趋势如何?
国产大豆赛道未来发展趋势高度依赖新季产量预期和市场需求变化。当前市场已充分反映减产预期,但新粮集中上市仍带来供给压力。若新季减产不及预期,远月升水结构将被打破,移仓递延模式难以为继,仓单持有价值降低,注销或交割将增加大豆供应压力。短期行情由天气因素与资金炒作主导,维持“近弱远强、震荡反复”走势。中长期高度依赖减产预期兑现,若黑龙江北部核心产区遭遇强霜冻,盘面尚有上行空间;若减产预期证伪,将面临更大回调压力。当前豆一高仓单格局依赖减产预期与远月升水结构支撑,多空博弈剧烈,行情拐点取决于新季产量。
研报重点分析了哪些方向?
研报重点分析了国产大豆市场的结构性分化,特别是现货与期货价格的背离现象。报告详细探讨了东北产区极端天气及霜冻风险对减产预期的影响,以及高仓单对盘面的压制作用。此外,报告还分析了产业方因期现套利机会选择注册仓单+期货套保的行为,以及近远月价差扩大对仓单压力的递延影响。最后,报告对巨量仓单的消化路径进行了推演,并对后市展望进行了分析,指出短期行情由天气因素与资金炒作主导,中长期高度依赖减产预期兑现。
当前国产大豆市场现状如何判断?
当前国产大豆市场现状已确立高期价、高仓单、弱现货、弱需求的结构。现货价格自今年三月以来持续回落,成交平淡、需求疲软;而豆一期货价格则震荡上行,9月突破新高,本周站上5100元/吨高位。市场持续交易减产预期,推动盘面走强、基差走弱,进一步刺激注册仓单并配合盘面空头套保,仓单规模快速攀升至6.5万吨历史高位。现货市场冷清,交割库仓单持续积累,下游豆制品加工、饲料企业维持刚需随采。产业方因期现套利机会选择注册仓单+期货套保,近远月价差一度扩大至50元/吨以上,远月升水结构下套保主体普遍选择近月平仓、远月抛空,将仓单压力向后递延。
研报提示了哪些风险?
研报提示了国产大豆市场面临的多重风险。首先,当前豆一市场已确立高仓单格局,若减产不及预期,远月升水结构将被打破,移仓递延模式难以为继,仓单持有价值降低,注销或交割将增加大豆供应压力,盘面价格上行空间有限,下跌风险较大。其次,现货市场冷清,交割库仓单持续积累,若近远月月差走强至无法覆盖仓储、资金占用成本,贸易商将主动注销仓单或进入交割,进一步放大现货供应压力。最后,后市展望显示,短期行情由天气因素与资金炒作主导,维持“近弱远强、震荡反复”走势,但中长期高度依赖减产预期兑现,若黑龙江北部核心产区遭遇强霜冻,盘面尚有上行空间;若减产预期证伪,将面临更大回调压力。当前豆一高仓单格局依赖减产预期与远月升水结构支撑,多空博弈剧烈,行情拐点取决于新季产量,现阶段重点关注黑龙江北部冷空气情况。若未遭遇强霜冻,盘面价格大幅向下修正可能性较高,未来半个月预计随天气变化大幅震荡,中长期价格向上弹性弱,向下有潜在抛压。