猜你想问
美图研报核心内容是什么?
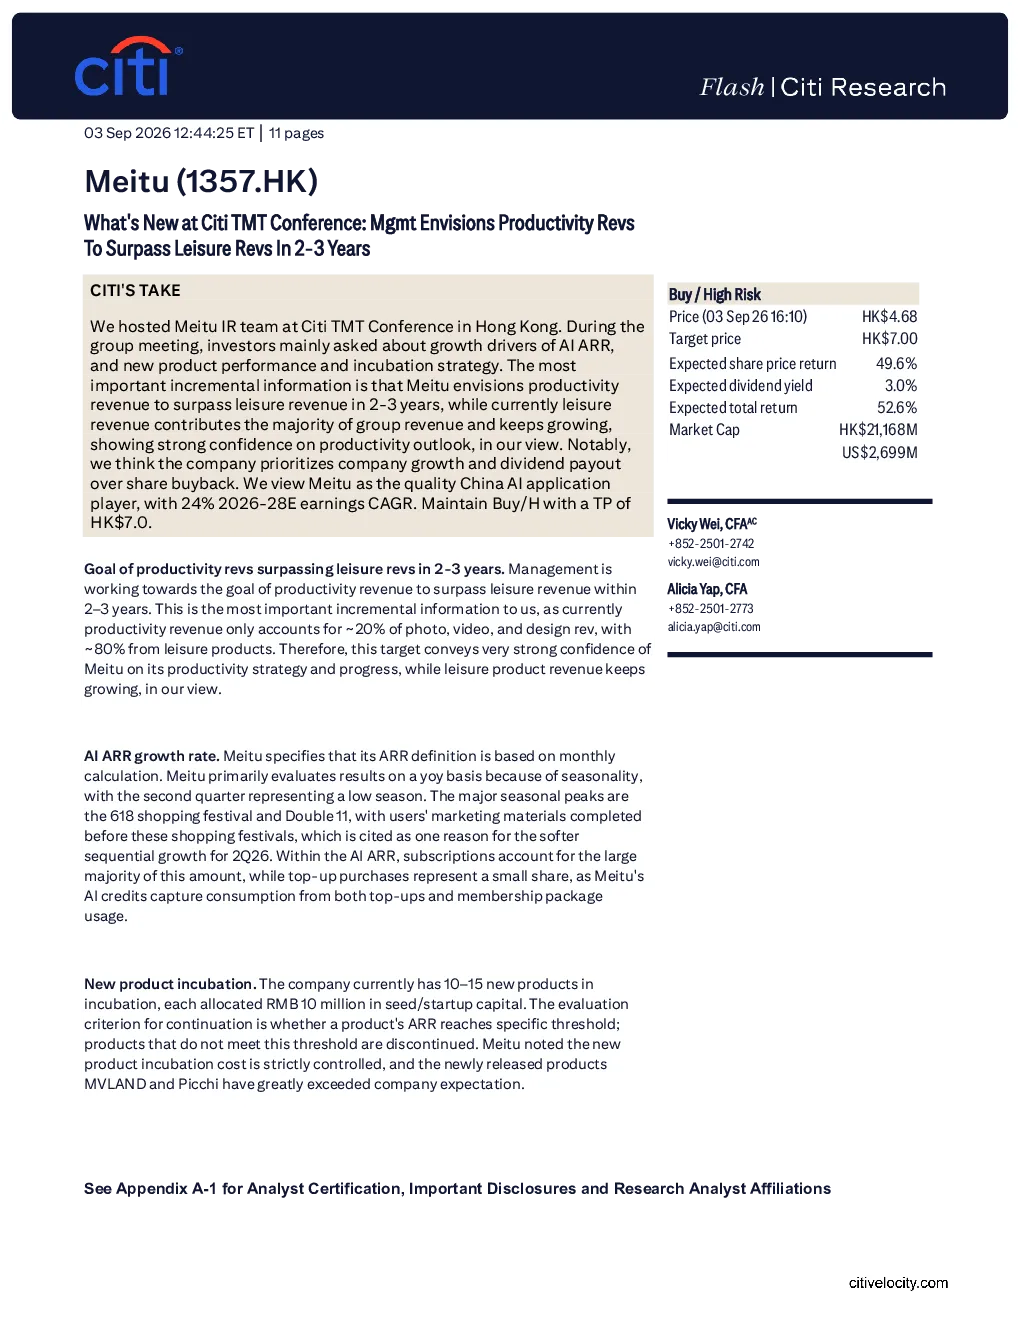
花旗将美图评级为“买入/持有”,目标价港币7.00元,预期2026-2028年盈利复合年增长率为24%。美图计划2-3年内实现生产力收入超过休闲收入,目前生产力收入约20%,休闲收入约80%
AI行业发展趋势如何?
美图ARR按月度计算,YoY同比增长为主,受618、双十一等季节性因素影响。AI ARR中订阅服务占绝大部分。美图有10-15个新产品处于孵化阶段,每个产品获1000万元种子资金。
美图报告重点分析了哪些方向?
报告重点分析美图生产力收入增长规划、AI ARR增长情况、新产品孵化机制、与阿里巴巴等企业的合作模式,以及内容分发和知识产权积累服务的工作流程。
当前AI市场现状如何?
美图强调内容分发和知识产权积累服务并非新事物,而是将用户内容转化为可重复使用的模板,无需大量增量投资。产品重点在于突出工作流程和交付成果。
美图研报提示哪些风险?
美图风险评级为“高风险”,主要因波动性。潜在风险包括AI颠覆、投资要求提高、第三方模型成本上升及执行风险。美图采用40%派息政策,预留3亿港元用于业务运营及潜在投资并购。
你可能感兴趣
华住酒店集团:预期2013年的收入将再次超过管理层指引,“买入”
休闲服务国泰君安证券2013-05-29