猜你想问
中信金属这份报告的核心内容是什么?
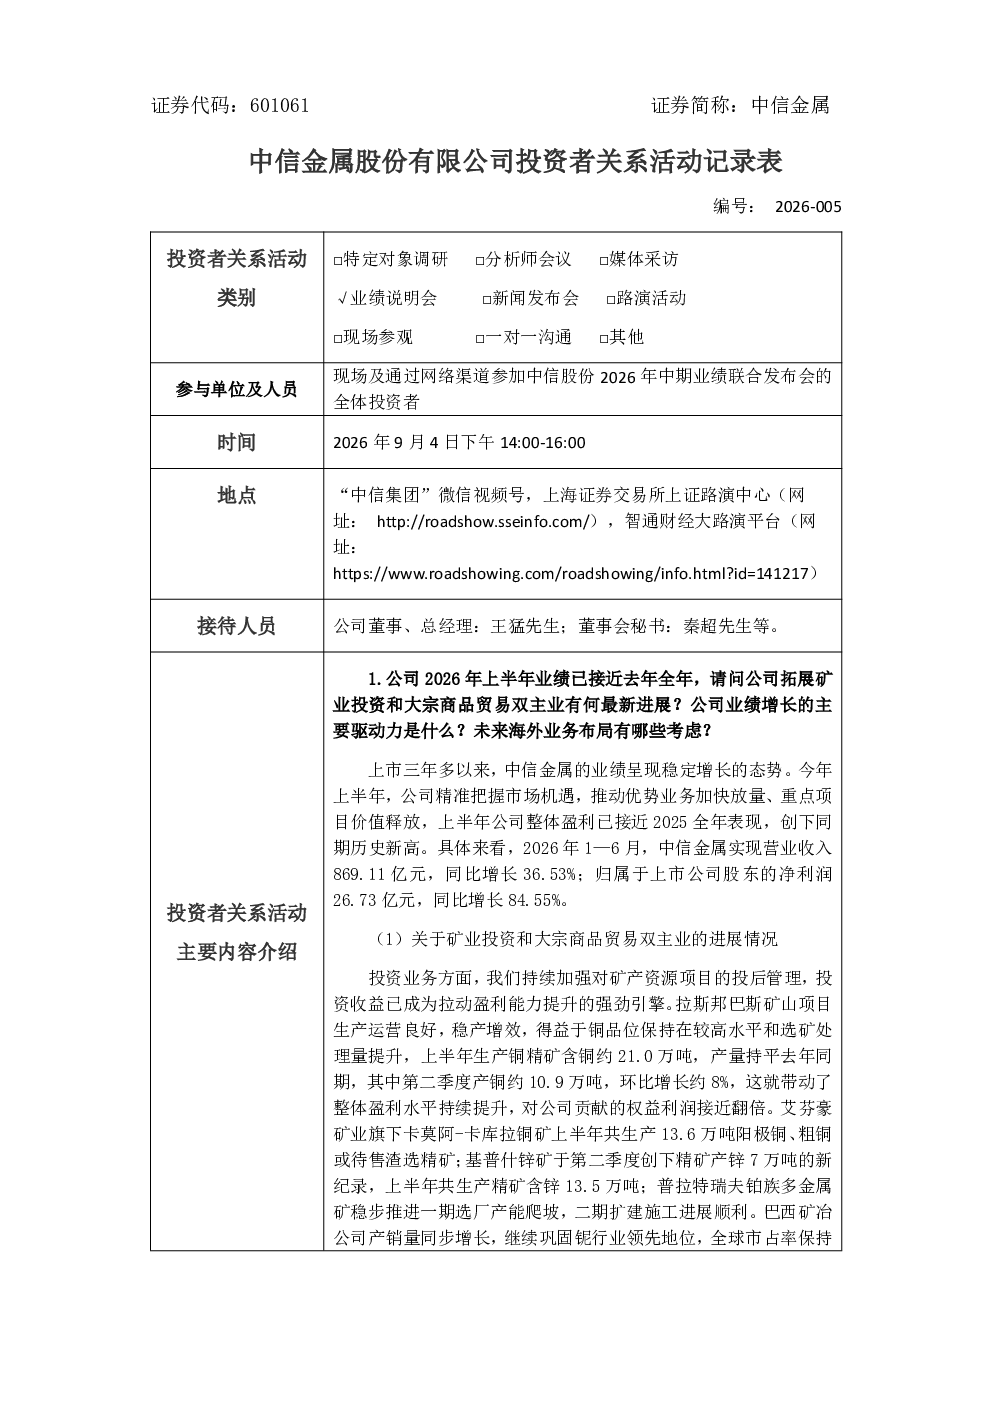
中信金属报告显示,公司业绩增长主要驱动力包括稀缺矿产资源禀赋、产业投资组合优势及“贸易+”模式创造价值。科技创新体系赋能发展,未来海外业务将围绕主业深化全球资源布局。报告还提到,近期独立董事辞职属正常人事更替,不影响公司治理稳定性。拉斯邦巴斯铜矿上半年运营稳定,2026年铜精矿产量指引为38万至40万吨。公司持续关注ESG合规,完善信息披露,下半年将推进降本增效,优化融资结构。通过产业链整合、业务模式优化及风险管控,巩固铜、铌等核心品种市场地位。
稀土行业未来发展趋势如何?
稀土行业未来发展趋势显示,资源稀缺性将推动行业整合加速,具备资源禀赋和产业布局的企业将获得竞争优势。科技创新驱动产品升级和应用拓展,“贸易+”模式将强化产业链协同效应。海外资源布局和国际化贸易将成为重要发展方向,但需关注地缘政治和环保政策变化带来的挑战。企业需加强ESG管理,提升可持续发展能力,以应对市场波动和政策调整。产业链整合能力、风险管控和成本控制能力将成为企业核心竞争力关键。
这份报告重点分析了哪些方向?
报告重点分析了中信金属的业绩增长驱动力,包括资源禀赋、产业投资组合及“贸易+”模式。未来海外业务布局和全球资源整合战略是核心关注点,铜精矿产量指引和ESG合规情况也得到详细阐述。报告还关注了公司治理稳定性,独立董事变动说明公司管理规范。降本增效、优化融资结构和产业链整合能力是下半年工作重点,旨在巩固核心品种市场地位。通过多维度分析,报告展现了公司在资源、贸易、科技和治理方面的综合实力。
当前金属市场现状如何判断?
当前金属市场现状显示,供需关系持续紧张,资源稀缺性提升推动价格波动。企业需加强产业链整合能力,优化业务模式管理以应对市场变化。国际化贸易和海外资源布局成为企业拓展空间的关键,但需关注地缘政治和汇率风险。ESG合规成为市场新标准,企业需完善信息披露和可持续经营机制。降本增效和风险管控能力成为企业生存发展的核心要素,具备资源禀赋和产业布局的企业将更具竞争力。市场整体呈现结构性机会,但需警惕周期性风险。
这份研报有哪些风险提示?
研报提示的风险包括:海外资源布局可能面临地缘政治和运营风险,需加强风险管控能力。金属市场价格波动较大,供需关系变化可能影响企业盈利能力。ESG合规要求提高,信息披露不完善可能带来监管风险。独立董事变动虽属正常,但需关注公司治理连续性。降本增效目标实现存在不确定性,融资结构优化需谨慎推进。产业链整合过程中可能面临整合困难和成本上升风险。企业需持续关注政策变化和市场动态,完善风险预警机制。