猜你想问
安迪苏2026年半年度报告核心内容有哪些?
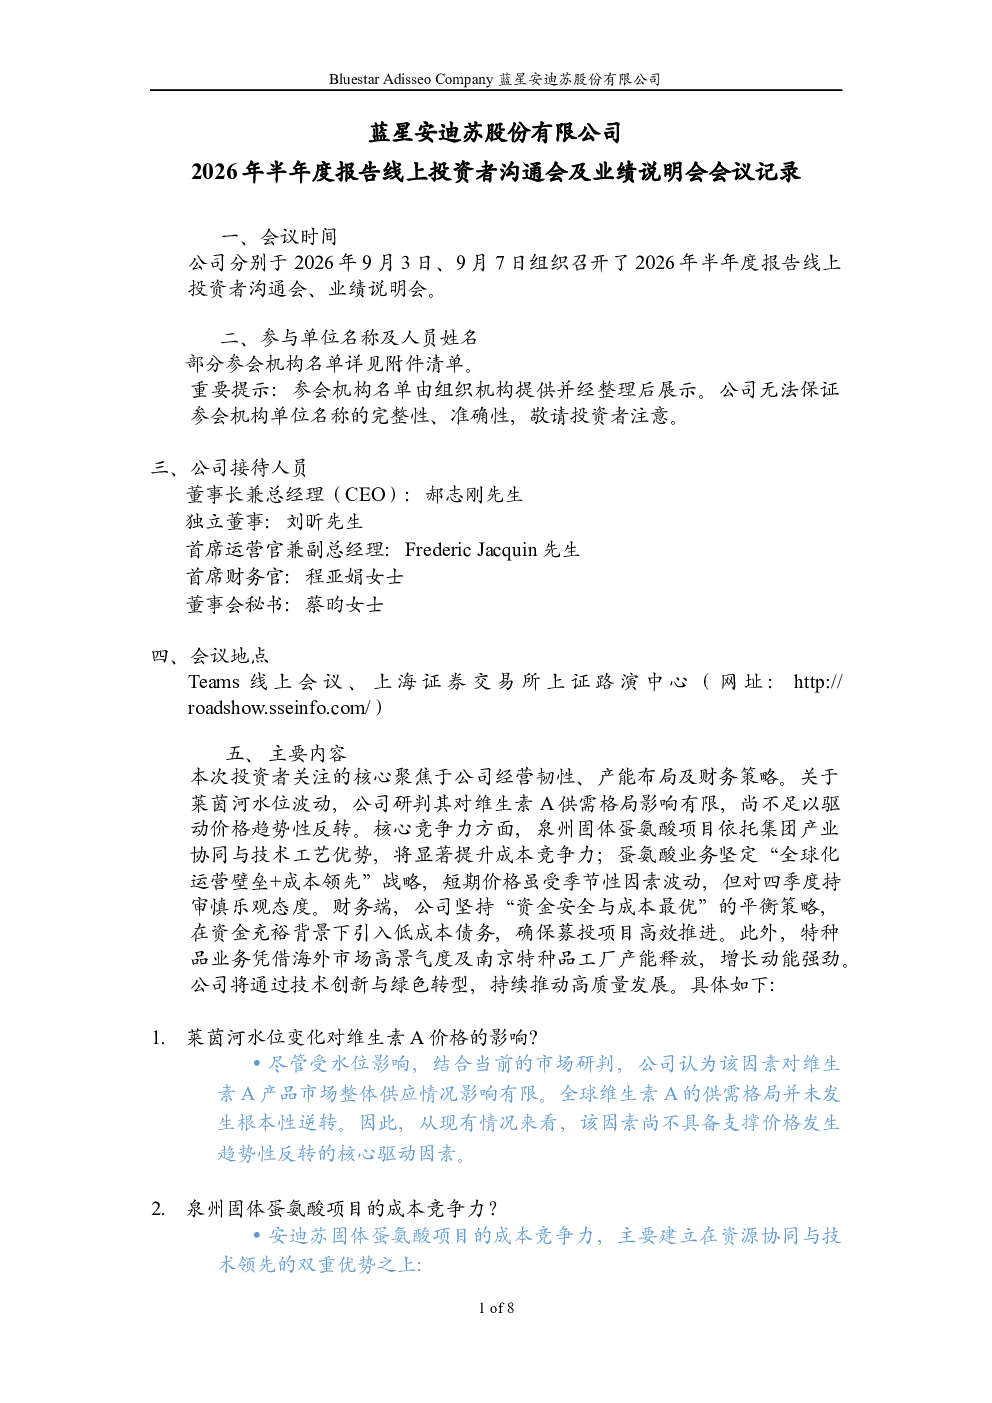
安迪苏2026年半年度报告主要讨论了莱茵河水位变化对维生素A价格的影响,泉州固体蛋氨酸项目的成本竞争力,蛋氨酸价格趋势,公司蛋氨酸业务的战略定位,原材料供应情况,特种品增速预期,关联交易与泉州项目成本节约,经营现金流与营运资金变化,财务策略与资金配置,泉州项目进度与投产计划,发展目标制定与实施,技术创新和产业升级举措,以及本期整体业绩水平。报告显示,莱茵河水位波动对维生素A供需格局影响有限,泉州项目依托集团产业协同与技术领先将显著提升成本竞争力,蛋氨酸价格在第四季度具备韧性,公司通过全球化布局等策略保障供应,特种品业务短期和长期增长潜力均看好,泉州工厂通过集团协同实现成本优势显著,下半年公司将持续优化现金流管理,财务策略注重资金安全与成本最优,泉州项目预计2027年3月达到预定可使用状态,公司紧扣市场需求节奏释放产能,技术创新和产业升级举措包括强化研发、AI与数字化赋能、绿色转型等,2026年上半年公司营业收入和毛利均实现同比增长。
蛋氨酸赛道行业发展趋势如何?
蛋氨酸赛道行业发展趋势方面,安迪苏报告指出,蛋氨酸价格短期波动受国内库存消化期和夏季高温影响,但第四季度随着季节性因素消退,养殖需求恢复,价格具备韧性。公司将通过全球化布局、卓越运营、动态定价和区域资源协同,保障供应并实现价值最大化。同时,公司蛋氨酸业务的战略定位是构建“全球化运营壁垒+成本领先”双重核心竞争力,通过全球化布局打造差异化服务壁垒,通过创新驱动与协同发展强化成本领先优势。此外,蛋氨酸原材料目前的供应情况核心原材料成本高位,但供应稳健,公司将继续通过集团协同优化全链条成本。这些信息表明蛋氨酸行业未来将更加注重全球化布局、成本控制和供应链协同,以应对市场波动和需求变化。
安迪苏报告重点分析了哪些方向?
安迪苏报告重点分析了泉州固体蛋氨酸项目的成本竞争力,蛋氨酸的价格趋势,公司蛋氨酸业务的战略定位,特种品增速预期,关联交易与泉州项目成本节约,经营现金流与营运资金变化,财务策略与资金配置,泉州项目进度与投产计划,发展目标制定与实施,技术创新和产业升级举措,以及本期整体业绩水平。其中,泉州固体蛋氨酸项目通过集团产业协同(毗邻中化泉州石化,原材料低成本稳定供应)与技术领先(先进生产工艺、一体化布局),将显著提升成本竞争力。蛋氨酸价格趋势方面,公司认为短期价格波动受国内库存消化期和夏季高温影响,但第四季度随着季节性因素消退,养殖需求恢复,价格具备韧性。公司蛋氨酸业务的战略定位是构建“全球化运营壁垒+成本领先”双重核心竞争力。特种品增速预期方面,短期海外市场和南京特种品工厂驱动增长,长期凭借市场环境、产能布局和研发创新,持续增长潜力看好。关联交易与泉州项目成本节约方面,关联交易额度追加定价市场化,优于市场价格,泉州工厂通过集团协同实现原材料与能源低成本供应,成本优势显著。经营现金流与营运资金变化方面,经营现金流下降主因产品价格上涨、原材料成本上涨、业务规模扩张导致营运资金增长,公司下半年将持续优化现金流管理。财务策略与资金配置方面,公司货币资金充足,定增资金已高效投入募投项目,引入低成本债务,综合资金成本合理,资本配置策略注重资金安全与成本最优。泉州项目进度与投产计划方面,泉州工厂工程进度99%,预计2027年3月达到预定可使用状态。发展目标制定与实施方面,公司将精准布局蛋氨酸扩产,强化全球化产能布局和技术壁垒,强化运营与创新。技术创新和产业升级举措方面,公司强化研发,推进中法中试平台建设,AI与数字化赋能工艺优化,绿色转型方面制定2030年减排目标。本期整体业绩水平方面,2026年上半年公司营业收入和毛利均实现同比增长,主要贡献是蛋氨酸量价齐升、特种产品强劲增长,抵消原材料成本上涨。
安迪苏报告对市场现状有何判断?
安迪苏报告对市场现状的判断主要体现在以下几个方面:首先,莱茵河水位波动对维生素A供需格局影响有限,尚不足以驱动价格趋势性反转,全球供需格局未发生根本性逆转。其次,蛋氨酸价格短期受国内库存消化期和夏季高温影响波动,但第四季度随着季节性因素消退,养殖需求恢复,价格具备韧性。公司通过全球化布局、卓越运营、动态定价和区域资源协同,保障供应并实现价值最大化。再次,特种品业务短期海外市场和南京特种品工厂驱动增长,长期凭借市场环境、产能布局和研发创新,持续增长潜力看好。此外,原材料成本高位但供应稳健,公司将继续通过集团协同优化全链条成本。最后,公司本期整体业绩水平表现良好,2026年上半年营业收入和毛利均实现同比增长,主要贡献是蛋氨酸量价齐升、特种产品强劲增长,抵消原材料成本上涨。这些信息表明,安迪苏所处市场虽然存在价格波动和成本压力,但公司通过多元化布局、成本控制和供应链协同,能够有效应对市场变化,保持稳健发展。
安迪苏研报存在哪些风险提示?
安迪苏研报中提到的风险提示主要包括以下几个方面:首先,莱茵河水位波动虽然目前影响有限,但若出现极端情况,可能对维生素A供需格局和价格产生不利影响。其次,蛋氨酸价格虽然短期具备韧性,但受国内外供需关系、养殖需求变化等因素影响,价格波动仍存在不确定性。再次,公司特种品业务虽然短期和长期增长潜力看好,但市场环境变化、竞争加剧等因素可能影响其增长速度。此外,原材料成本高位虽然目前供应稳健,但若原材料价格进一步上涨,可能对公司盈利能力产生压力。最后,公司本期整体业绩水平虽然表现良好,但应收账款和存货增加可能增加资金占用和经营风险,需要公司持续优化现金流管理。这些风险提示表明,安迪苏在发展过程中需要关注市场变化、成本控制和经营效率,以应对潜在的风险和挑战。