猜你想问
这份报告的核心内容是什么?
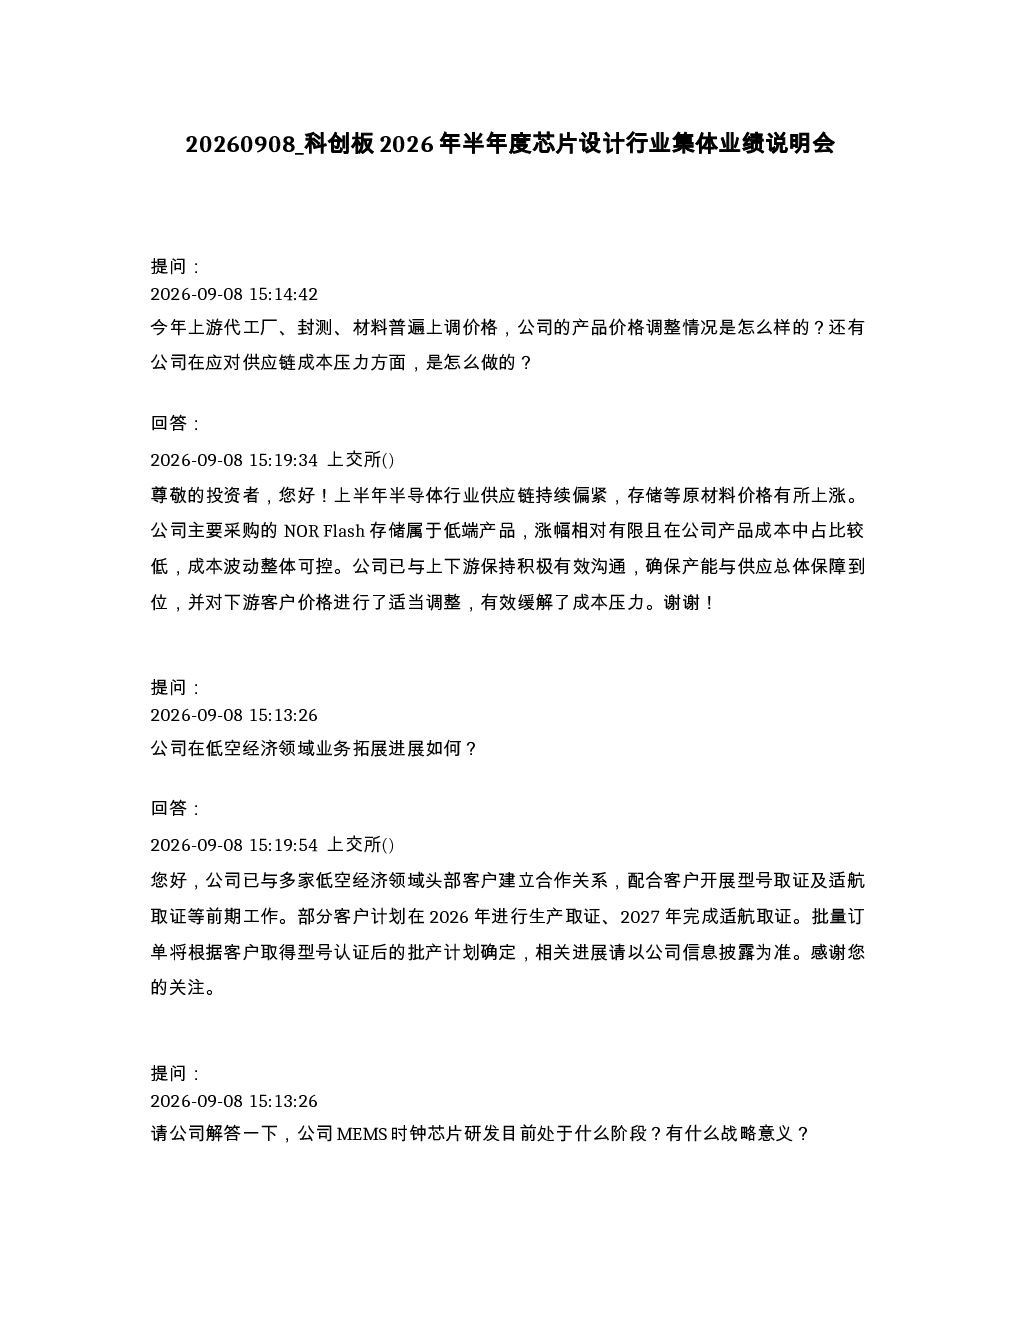
报告显示2026年上半年公司实现营业收入7.38亿元,同比增长8.49%;归母净利润398.57万元,同比增长33.84%。主要受益于政府补助增加和各业务板块增长。公司积极应对上游成本压力,通过技术创新减少或替代涨价幅度较高的存储器件,选用价格相对平稳的存储品类,并与客户协商价格传导。公司在低空经济、MEMS时钟芯片研发、端侧AI处理器等领域均有布局,并取得积极进展。公司将持续加大研发投入,推动产品迭代与产业化放量,并积极拓展全球市场。
芯片设计行业未来发展趋势如何?
芯片设计行业未来发展趋势包括端侧AI芯片持续放量,赋能更多智能穿戴、智能办公等领域;低空经济、商业航天、自动驾驶等新兴领域需求增长;MEMS时钟芯片研发推进国产替代;光通信业务围绕高速、高精度、高功率密度持续扩充产品矩阵;车规芯片在智能驾驶、智能座舱等领域应用推进。这些趋势将推动行业技术创新和产品迭代加速。
报告中重点分析了哪些方向?
报告重点分析了公司业绩增长点,包括端侧AI芯片持续放量、各业务板块增长以及政府补助增加。同时分析了公司应对成本压力的策略,如技术创新、与客户协商价格传导等。此外,报告还重点介绍了公司在低空经济、MEMS时钟芯片研发、新兴领域业务、研发投入、光通信业务、车规芯片业务等方面的布局和进展。
当前芯片设计行业的市场现状如何?
当前芯片设计行业市场现状表现为公司业务规模快速扩张,上游晶圆、封测环节产能供给紧张。公司为保障上游产能,主动加强布局,通过适度预付货款锁定供应商产能,导致预付款项同比增加。同时,公司在MEMS惯性传感器芯片设计、工艺开发、封装测试等环节拥有自主核心技术,产品性能达国际先进水平,核心客户关系与市场份额总体保持稳定。
这份研报有哪些风险提示?
报告提示公司经营活动现金流同比下降风险,主要系业务规模快速扩张叠加上游产能供给紧张,公司为保障产能主动加强上游布局,通过预付货款锁定供应商产能所致。此外,公司持续加大研发投入,研发费用率约为22.3%,可能对短期盈利产生一定影响。同时,行业竞争激烈,技术更新迭代快,公司需持续保持技术创新能力以应对市场变化。