猜你想问
这份研报主要分析了哪些行业机会?
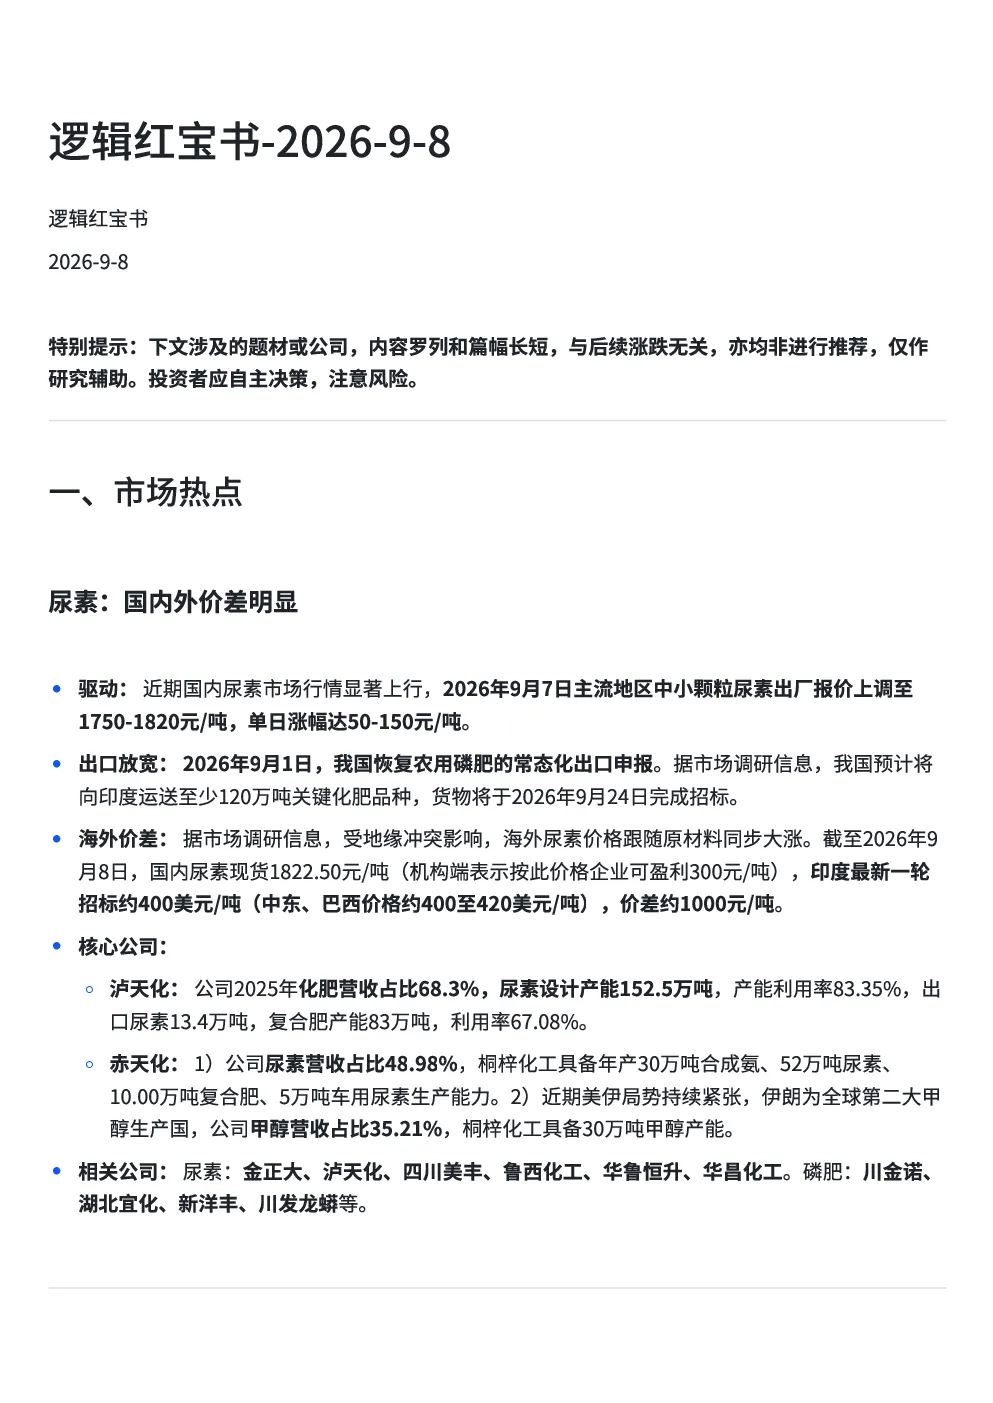
研报聚焦尿素、天然气、商用航空发动机、中曼石油、永安药业等细分领域。尿素市场受出口放宽和海外价格上涨驱动,天然气期货创近期新高,商用航空发动机有望打破海外垄断,中曼石油原油业务增长显著,永安药业牛磺酸出口涨价。这些机会主要来自出口改善、技术突破、供需格局优化和原料价格上涨等因素。
文化传媒行业近期有哪些值得关注的投资方向?
研报关注商用航空发动机配套产业链,如航发科技、航发动力等;AI赋能的出版业务,如中信出版、博瑞传播等;以及金融信息服务商港澳资讯相关公司。这些方向受益于技术迭代、产业协同和市场需求扩张,具有长期增长潜力。
报告中重点分析了哪些公司的增长逻辑?
重点分析中曼石油的原油业务增长、永安药业的牛磺酸出口涨价、中信出版的金融信息平台建设、新华都的金融信息服务股权布局等。这些公司凭借产能扩张、产品价格上涨、产业协同和业务整合,展现出较强的增长动能。
当前市场存在哪些值得警惕的风险因素?
研报提示CPU价格上调可能影响相关芯片供应商盈利,部分化工企业受原油价格波动影响,乳业周期反转存在不确定性,AI制药研发存在失败风险,以及部分公司面临控股股东变更等经营风险。这些因素可能影响相关公司的业绩表现和估值水平。
研报对投资者有哪些重要的提示?
研报建议关注尿素、天然气、商用航空发动机、中曼石油、永安药业等细分赛道的投资机会,同时警惕CPU价格波动、原油价格波动、乳业周期反转不确定性、AI制药研发失败以及部分公司控股权变更等风险。投资者需结合自身风险偏好进行配置。
你可能感兴趣
红宝书-市场逻辑精选20250709
未知机构2025-07-09
红宝书-市场逻辑精选20250424
未知机构2025-04-24
红宝书-市场逻辑精选20250421
未知机构2025-04-21
红宝书-市场逻辑精选20250422
未知机构2025-04-22
红宝书-市场逻辑精选20250522
未知机构2025-05-22
红宝书-市场逻辑精选
未知机构2025-05-12
红宝书-市场逻辑精选
未知机构2025-05-07
红宝书-市场逻辑精选
未知机构2025-05-08
红宝书-市场逻辑精选
未知机构2025-05-06
红宝书-市场逻辑精选
未知机构2025-04-27