猜你想问
这份研报的核心内容是什么?
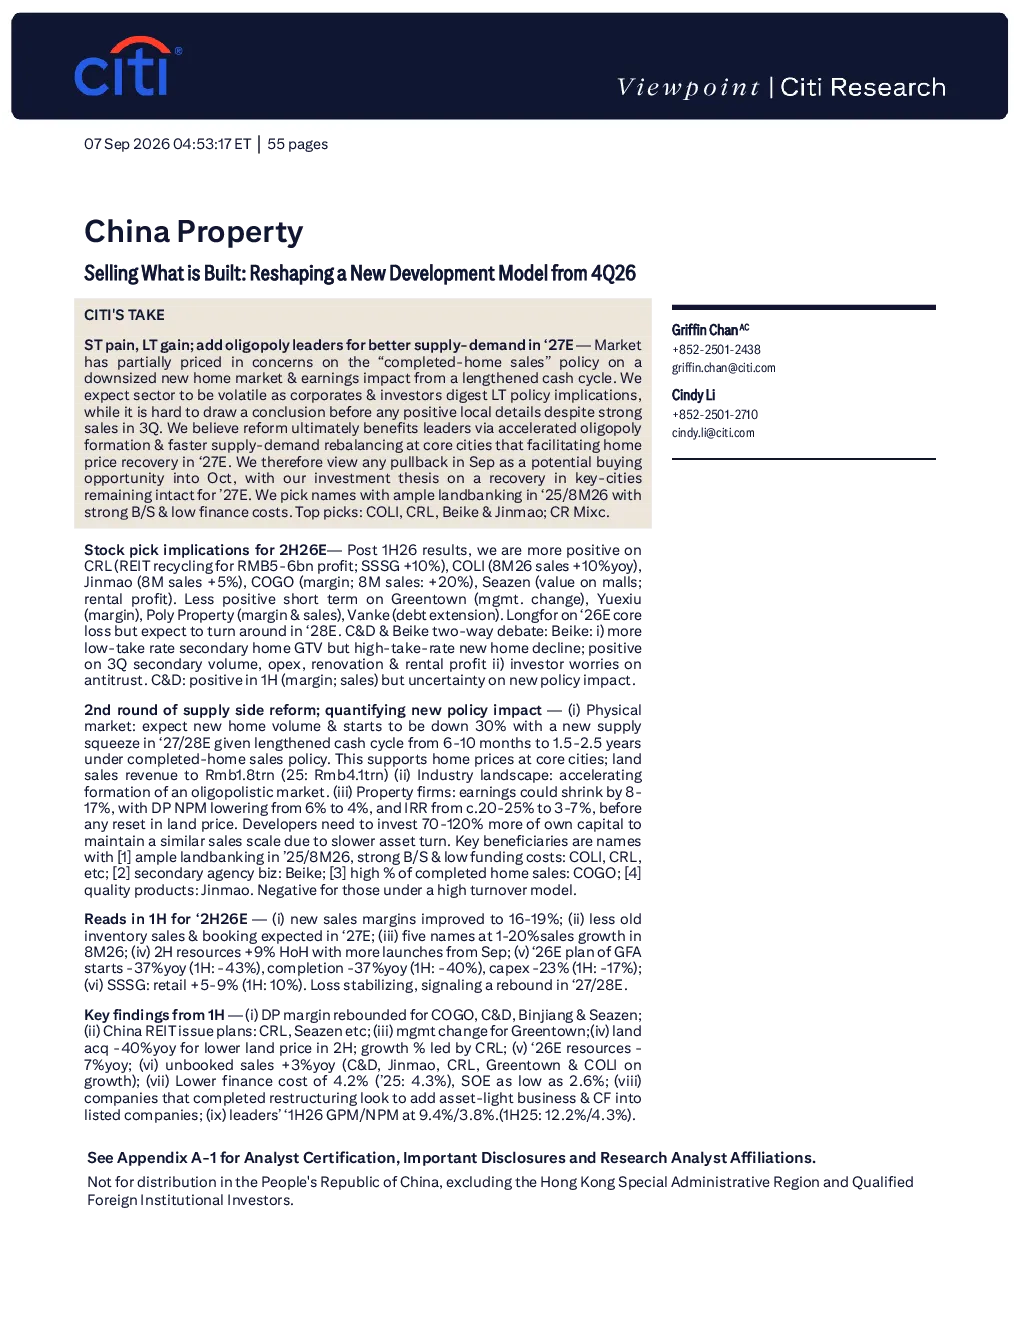
这份研报的核心内容是中国房地产行业从预售到现房销售政策的转变。政策转变将导致房企现金流周期延长,融资成本上升,资产周转率下降,盈利能力受损。长期来看,这有利于行业龙头企业的集中度和盈利能力提升,并推动核心城市房价的恢复。
房地产行业未来发展趋势如何?
房地产行业未来将经历从预售到现房销售政策的转变,短期内可能导致阵痛,但长期有利于行业龙头企业的集中度和盈利能力提升。2025年土地购置面积同比下降40%,2026年新开工面积和竣工面积预计分别下降37%和42%,土地出让收入预计大幅下降。房企盈利能力可能下降8-17%。
研报重点分析了哪些方向?
研报重点分析了政策转变对房企的影响,包括现金流周期延长、融资成本上升、资产周转率下降、盈利能力受损等。同时,也分析了哪些房企将受益,例如拥有充足土地储备、强劲资产负债表和低成本融资的房企,以及二手房代理业务发达的房企。
当前市场现状如何判断?
当前市场现状是政策转变导致房企面临短期阵痛,但长期有利于行业龙头。2026年下半年市场预计将出现波动,这是投资者布局核心城市复苏的良机。建议关注核心城市复苏机会,配置具有充足土地储备、强劲资产负债表和低成本融资的房企。
研报有哪些风险提示?
研报提示政策转变可能导致房企现金流周期延长,融资成本上升,资产周转率下降,盈利能力受损。此外,市场短期内可能出现波动,投资者需关注核心城市复苏机会,并配置具有优势的房企。
你可能感兴趣
自2016年底起将有成果的水基金模式
大和证券2016-10-21
龙沙集团(LONN):自2025年4月1日起实施新运营模式
巴克莱银行2025-05-28
快周转模式走向制度性终结、行业进入新发展阶段——现房销售制度点评
房地产财信证券2026-08-29
行业信息跟踪:水泥价格自9月下旬起持续回升,化妆品“双11”首日销售欠佳
民生证券2023-10-31
汽车产业的未来—车联网的发展重塑汽车的裂造、使用习情和销售模式
毕马威2023-10-01