猜你想问
这份研报主要介绍了什么产品?
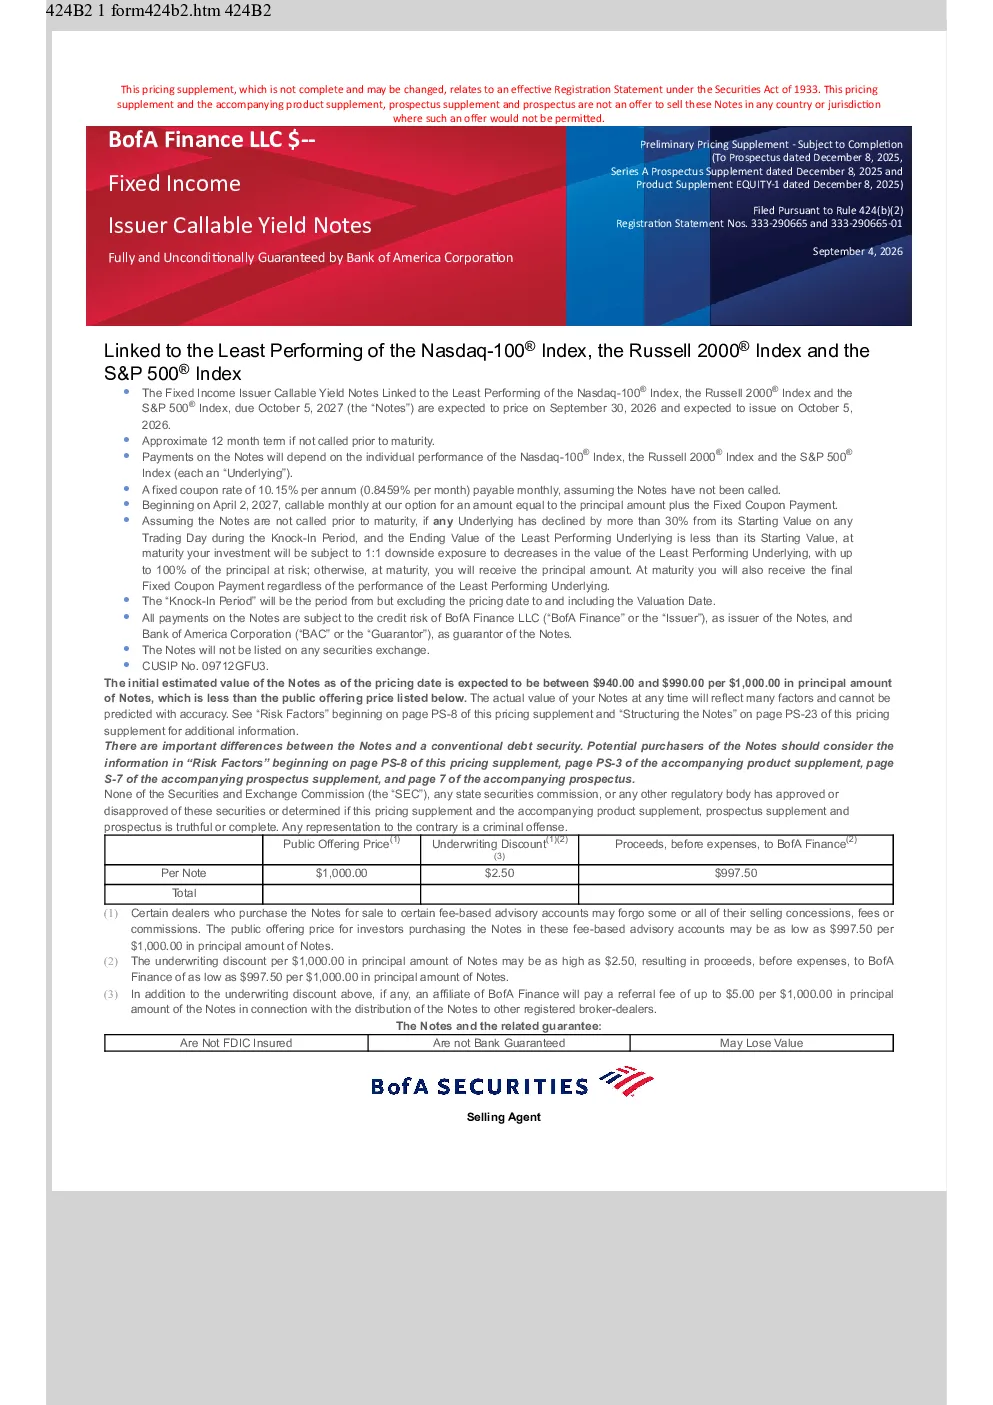
该研报主要介绍了由美国银行 Corporation 担保的可赎回收益票据,其收益与纳斯达克100®指数、罗素2000®指数和标普500®指数中表现最差的指数挂钩。票据预计于2026年10月5日到期,初始估值为每1000美元面值940.00至990.00美元,发行价为略高于初始估值。票面利率为10.15%每年(0.8459%每月),按月支付。
该产品所属的行业发展趋势如何?
该产品属于固定收益领域,涉及可赎回收益票据。目前固定收益市场面临利率波动、信用风险等挑战,但优质发行人的票据仍具有吸引力。随着投资者对多元化收益的需求增加,挂钩指数的票据产品可能提供新的投资机会,但需关注市场流动性及指数表现带来的风险。
研报的重点分析方向是什么?
研报重点分析了该可赎回收益票据的结构特征、收益机制、风险因素及基础指数影响。报告详细解释了票面利率、可赎回条款、到期赎回条款、敲入期等关键条款,并提示了结构相关风险、估值和市场相关风险、利益冲突风险、基础指数相关风险及税收相关风险,为投资者提供全面的风险评估。
当前市场对这类产品的现状如何?
该类产品在市场上属于结构性票据,具有一定的风险和收益特征。由于挂钩指数表现,其价值可能受市场波动影响。目前市场上类似产品不多,投资者需谨慎评估产品特性和自身风险承受能力。发行价略高于初始估值,二级市场交易不确定性较高,需关注市场供需和流动性情况。
研报提示了哪些主要风险?
研报提示了多项风险:首先,投资可能损失本金,无保证回报;其次,固定票息支付可能受限,回报可能低于传统债务证券;敲入期较长,增加敲入事件导致本金损失的风险;此外,估值和市场风险、利益冲突风险、基础指数相关风险(如小盘股波动性大、外国市场流动性低等)以及税收相关风险(如美国联邦所得税后果不确定、非美国持有人可能需缴预扣税等)均需投资者重点关注。
你可能感兴趣
加拿大皇家银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
富国银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
蒙特利尔银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
多伦多道明银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
美国铝业美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
德意志银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
丰业银行美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
Hadron Energy Inc美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
Tenon Medical Inc美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08
昊鑫控股美股招股说明书(2026-09-08版)
美股招股说明书2026-09-08