猜你想问
这份研报主要分析了什么内容?
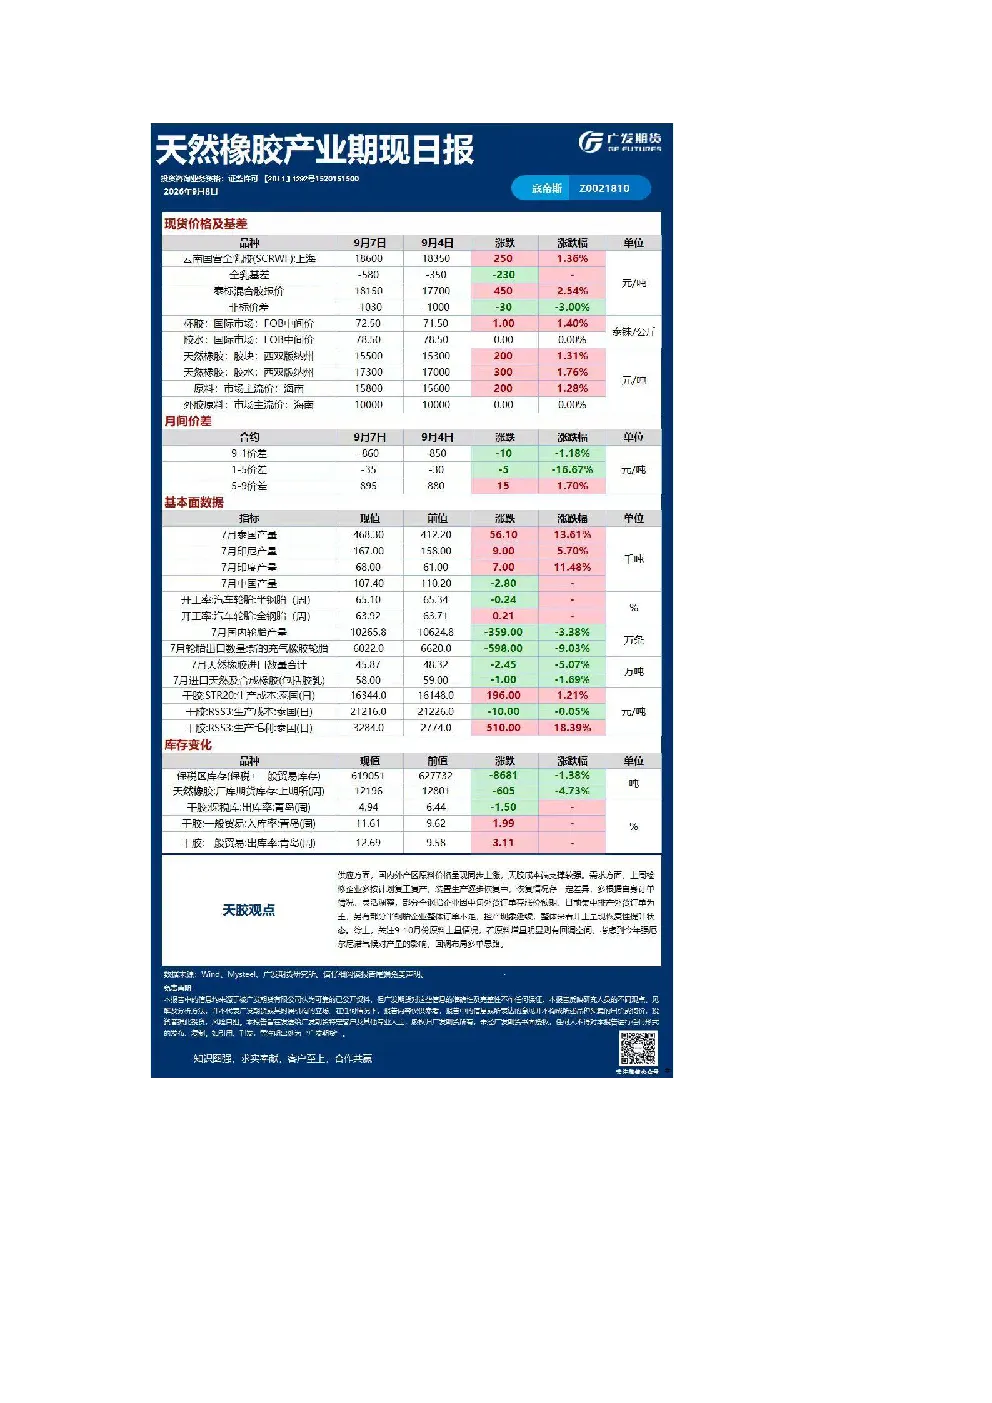
这份研报主要分析了天然橡胶市场的供需情况。供应方面指出国内外产区原料价格同步上涨,天胶成本端支撑较强。需求方面则提到上用检修企业按计划复工复产,装置生产逐步恢复,但恢复情况存在差异,部分企业根据订单情况灵活调整。全钢胎企业因中包外贸订单涨价预期集中排产外贸订单,半钢胎企业订单不足延续控产。整体开工呈现恢复性提升状态。报告还关注了9-10月份原料上量情况,指出若原料增量明显则有回调空间,并考虑到今年强厄尔尼诺气候对产量的影响,建议回调时布局多单思路。
能源化工行业未来发展趋势如何?
能源化工行业未来发展趋势需关注多个方面。首先,国内外原料价格走势将直接影响成本端支撑力度。其次,下游产业如轮胎企业的复工复产和订单情况将决定需求端的恢复速度和强度。此外,全球气候异常如强厄尔尼诺现象可能对产区产量产生影响,进而影响市场供需平衡。投资者需持续关注原料上量情况、下游产业开工率变化以及气候变化等因素,综合判断行业未来走向。
研报重点分析了哪些方向?
研报重点分析了天然橡胶市场的供需平衡情况。在供应端,报告关注了国内外产区原料价格变动及成本支撑作用。在需求端,则详细分析了上用企业的复工复产情况、不同类型轮胎企业的订单和生产调整策略。此外,报告还特别关注了9-10月份原料上量可能带来的市场回调风险,以及强厄尔尼诺气候对产量的潜在影响,并提出了相应的市场应对思路。
当前市场现状如何判断?
当前市场现状呈现供需逐步恢复态势。供应端,原料价格上涨为天胶市场提供较强成本支撑。需求端,上用企业复工复产推动装置生产逐步恢复,但恢复情况存在差异,部分企业根据订单灵活调整生产计划。全钢胎企业受益于中包外贸订单涨价预期集中排产,而半钢胎企业则因订单不足延续控产。整体来看,市场开工率呈现恢复性提升,但供需匹配仍需持续观察。
研报有哪些风险提示?
研报提示投资者需关注天然橡胶市场的主要风险。首先,原料上量可能带来的市场回调风险,若9-10月份原料增量明显,市场可能面临回调压力。其次,强厄尔尼诺气候可能对产区产量产生不利影响,进而影响市场供应。此外,下游产业订单波动也可能影响需求端的稳定性。投资者在参考研报进行分析时,需充分认识这些潜在风险,并谨慎评估投资决策。