猜你想问
美联储加息路径会转向科恩式吗?
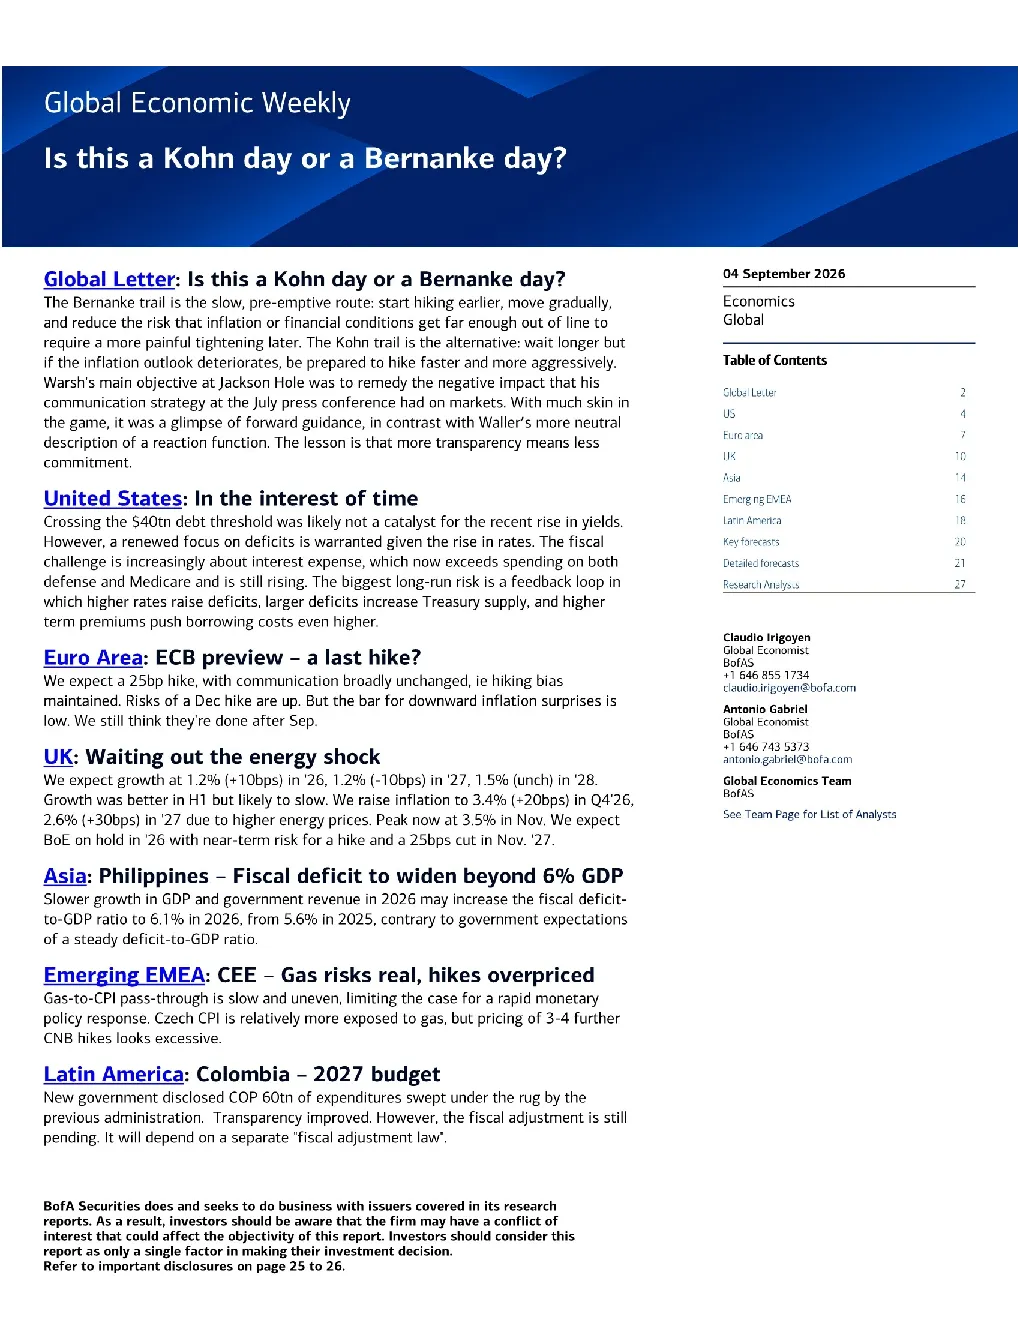
研报指出,美联储主席鲍威尔在杰克逊霍尔讲话中暗示可能转向科恩式的加息路径,即在通胀 outlook 恶化时准备更快、更激进地加息。这一言论与美联储副主席沃勒相对鸽派的讲话形成对比,引发市场担忧。具体加息路径仍取决于经济数据表现,但未来加息可能更迅速、更激进。
全球经济目前面临哪些主要挑战?
全球经济目前面临多重挑战,包括美国债务总额突破40万亿美元、利息支出上升加剧财政压力,欧洲央行可能面临通胀压力持续需降息,英国经济增长放缓通胀压力上升,以及东欧国家天然气价格上升和菲律宾财政赤字扩大等问题。这些挑战表明全球经济可能进入一个更加不确定和紧缩的时期。
美国经济未来发展趋势如何?
美国经济未来可能面临财政和债务的恶性循环风险,债务负担加重和利息支出上升将对其经济造成压力。虽然美国经济增长在上半年表现优于预期,但下半年可能放缓。美联储的紧缩政策将继续影响美国经济,投资者需关注其政策走向对市场的具体影响。
本研报有哪些值得关注的投资风险?
本研报提示的主要风险包括美联储和欧洲央行紧缩政策带来的市场不确定性,美国财政压力可能加剧,东欧国家加息幅度可能过度,以及菲律宾和哥伦比亚等国家的财政状况挑战。这些风险可能对全球投资组合产生重大影响,投资者需谨慎评估。
如何理解全球经济报告中的地区差异?
全球经济报告显示各地区面临不同挑战,美国和欧洲面临通胀和财政压力,英国经济增长放缓,亚洲国家如菲律宾面临财政赤字扩大,而拉丁美洲国家如哥伦比亚则面临财政状况严峻的挑战。这些地区差异表明全球经济复苏不均衡,投资者需关注不同地区的具体经济政策和发展趋势。
你可能感兴趣
全球经济周刊:今天是科恩日还是伯南克日
美银证券2026-09-04
宏观海外周报:伯南克安抚的是美国人
国金证券2013-07-22
东吴期货铜锌日报:今夜伯南克讲话是关键,铜价短线等待指引
东吴期货2013-05-22
中国危机:对全球经济而言是永久的还是短暂的坏消息?
公用事业法国外贸银行2016-04-26
沪铜日评:伯南克证词提振,铜价出现反弹
上海中期期货2013-02-28
广州期货日评:伯南克国会听证前夕,沪铜观望为主
广州期货2013-07-17
白银日评:伯南克讲话短期提振沪银
华闻期货2013-07-12
贵金属日评:伯南克讲话提振,金银震荡偏强
上海中期期货2014-01-07
宏观热点日评:伯南克支持继续量宽,意选举陷僵局,中国货币政策或回归稳健
浙商期货2013-02-27
贵金属日评:伯南克讲话无新意,金银窄幅震荡
上海中期期货2014-01-21