猜你想问
汉钟精机中报业绩表现如何?
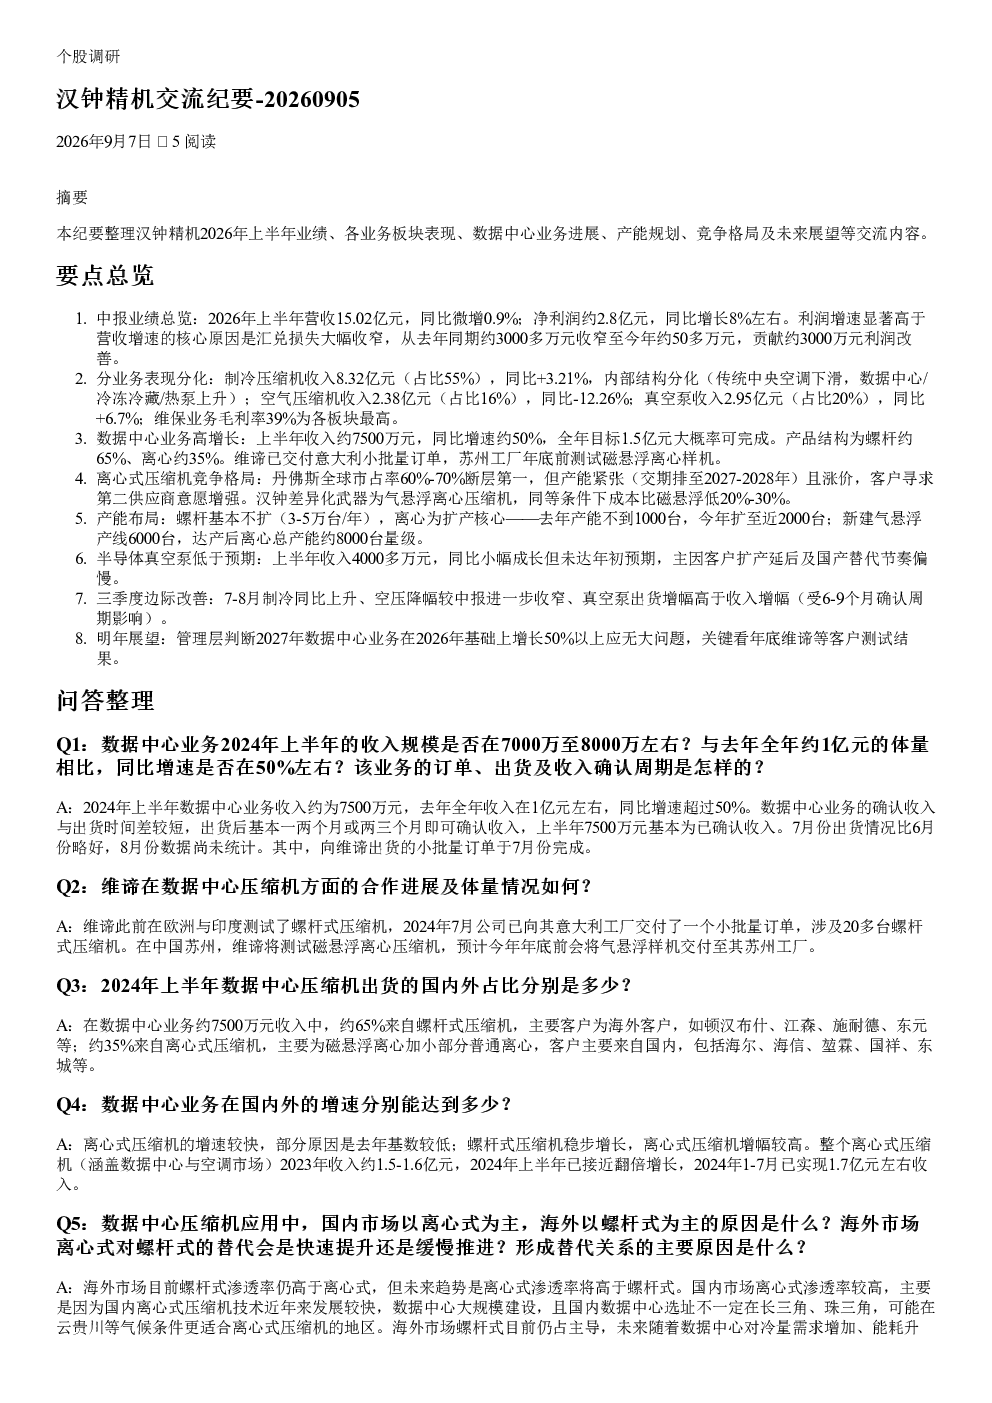
汉钟精机2026年上半年营收15.02亿元,同比微增0.9%,净利润约2.8亿元,同比增长8%。利润增速高于营收增速主要得益于汇兑损失大幅收窄,贡献约3000万元利润改善。分业务看,制冷压缩机收入8.32亿元,同比+3.21%;空气压缩机收入2.38亿元,同比-12.26%;真空泵收入2.95亿元,同比+6.7%;维保业务毛利率达39%,为各板块最高。
数据中心业务发展情况?
数据中心业务上半年收入约7500万元,同比增速约50%,全年目标1.5亿元,大概率可完成。产品结构中螺杆约占65%(海外客户为主),离心约占35%(国内客户为主)。维谛已交付意大利小批量订单,苏州工厂年底前测试磁悬浮离心样机。
汉钟精机在离心式压缩机领域的竞争优势?
汉钟精机在离心式压缩机领域采用气悬浮技术,成本比磁悬浮低20%-30%,形成差异化优势。当前丹佛斯全球市占率60%-70%,但产能紧张(交期排至2027-2028年)且涨价,汉钟有望借此机会抢占市场份额。公司已新建气悬浮产线6000台,达产后离心总产能约8000台。
当前市场环境下,汉钟精机各业务板块表现如何?
制冷压缩机收入占比55%,同比+3.21%,内部结构分化,传统中央空调下滑,数据中心/冷冻冷藏/热泵上升。空气压缩机受制造业疲软影响,收入同比-12.26%。真空泵受益于光伏、半导体、锂电等行业上升,收入同比+6.7%。维保业务毛利率39%,为各板块最高。
汉钟精机面临的主要风险是什么?
汉钟精机数据中心业务增长前景乐观,但需关注年底维谛等客户测试结果及客户资金情况。半导体真空泵上半年收入未达预期,主因客户扩产延后及国产替代节奏偏慢。此外,宏观经济环境变化可能影响下游行业需求,需持续关注行业景气度及客户订单情况。
你可能感兴趣
汉钟精机(002158)交流纪要-调研纪要
未知机构2023-02-23
中邮机械:汉钟精机2026中报暨业务交流
未知机构2026-09-04
【汉钟精机】董事长交流要点,继续看好!0926
国泰君安证券2025-09-26
汉钟精机董事长交流要点继续看好0926国泰海通机械肖群稀
未知机构2025-09-27
汉钟精机机构调研纪要
机械设备发现报告2026-04-24
汉钟精机机构调研纪要
机械设备发现报告2024-05-13
汉钟精机机构调研纪要
机械设备发现报告2024-05-20
汉钟精机机构调研纪要
机械设备发现报告2024-06-05
汉钟精机机构调研纪要
机械设备发现报告2024-07-01
汉钟精机机构调研纪要
机械设备发现报告2024-06-25