猜你想问
工行农行定增方案具体内容是什么?
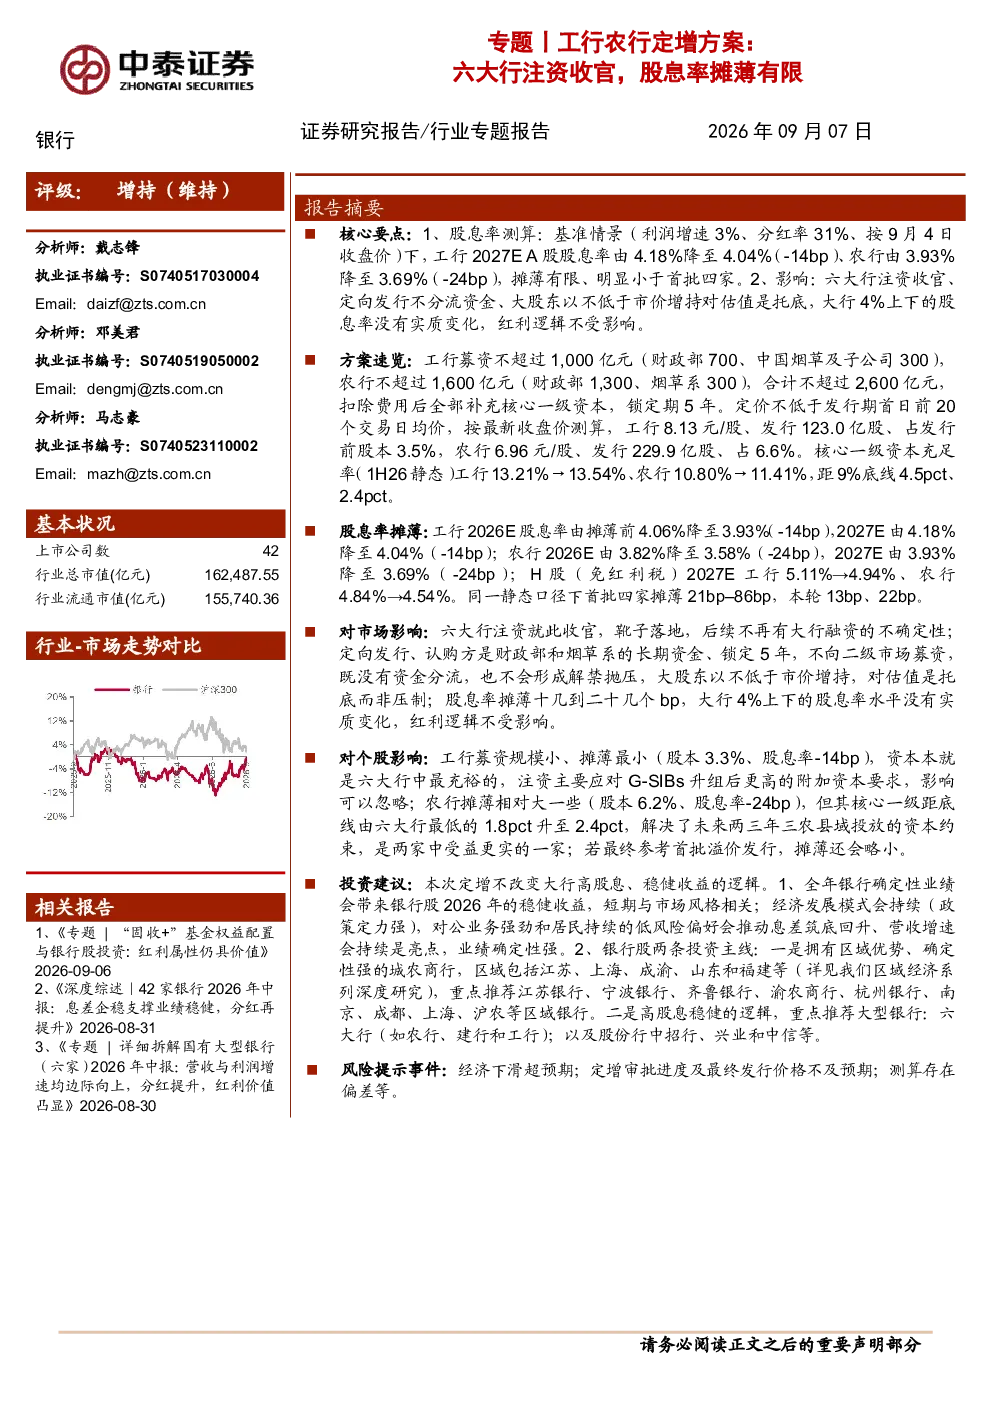
工行拟募资不超过1,000亿元,农行不超过1,600亿元,合计不超过2,600亿元。资金将全部补充核心一级资本,锁定期5年。定价不低于发行期首日前20个交易日均价。发行后,财政部与汇金合计持股比例分别升至66.1%(工行)和75.8%(农行)。
此次注资对银行资本充足率有何影响?
注资后,工行核心一级资本充足率由13.21%升至13.54%,农行由10.80%升至11.41%。若募足上限且风险加权资产不变,工行核心一级资本充足率可升至14.77%,一级资本充足率升至18.90%;农行升至13.20%和18.11%。工行距离9%监管底线仍有4.5个百分点,农行距离底线由1.8个百分点升至2.4个百分点。
股息率摊薄情况如何?
股息率摊薄有限。2026年EPS摊薄工行0.29%、农行0.54%;2027年摊薄3.3%(工行)、6.2%(农行)。2027E ROE工行由8.94%降至8.74%,农行由9.63%降至9.15%。2026年末每股净资产摊薄工行0.98%、农行1.09%。2026E股息率工行由4.06%降至3.93(-14bp),农行由3.82%降至3.58(-24bp)。对比首批四家,本轮摊薄明显更小。
此次定增对银行股市场有何影响?
六大行注资收官,靴子落地,后续不再有大行融资的不确定性。定向发行不分流资金,大股东以不低于市价增持对估值是托底。股息率摊薄十几到二十几个bp,大行4%上下的股息率水平没有实质变化,红利逻辑不受影响。对市场而言,大行稳健经营,全年银行确定性业绩会带来银行股2026年的稳健收益。
投资此报告需注意哪些风险?
需注意经济下滑超预期的风险;定增方案审批进度、最终发行价格及完成时间不及预期的风险;数据更新不及时,测算存在偏差等风险。此外,需关注宏观经济波动对银行经营的影响,以及政策变化可能带来的不确定性。