猜你想问
这份研报主要分析了什么内容?
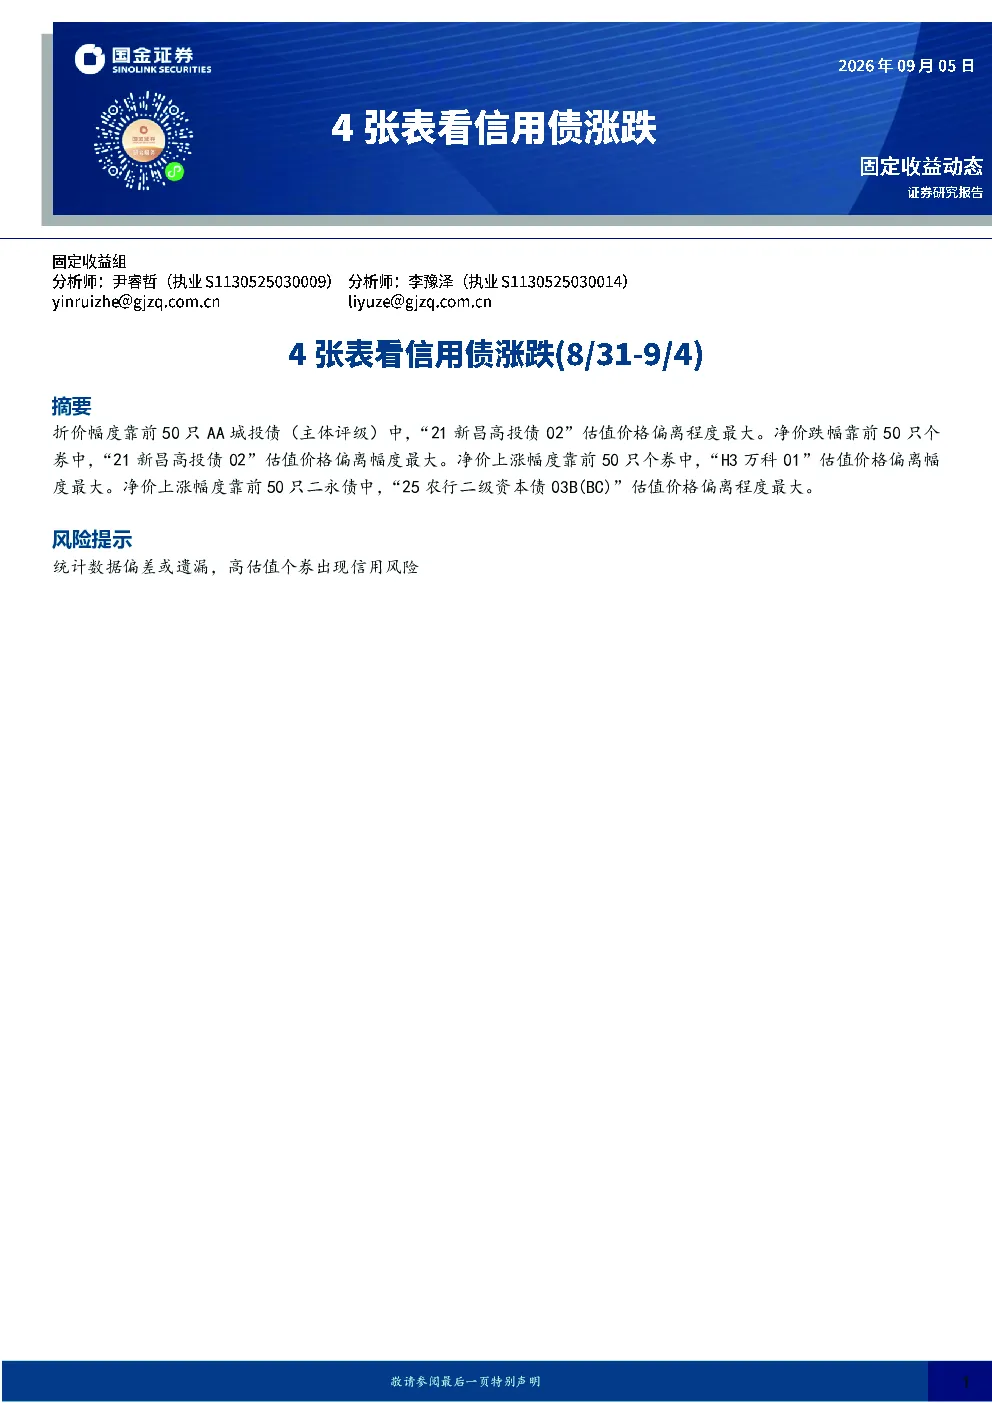
这份研报通过4张表格分析了信用债的涨跌情况。报告重点指出在折价幅度靠前的50只AA级城投债中,“21新昌高投债02”的估值价格偏离程度最大;在净价跌幅靠前的50只个券中,“21新昌高投债02”的估值价格偏离幅度最大;在净价上涨幅度靠前的50只个券中,“H3万科01”的估值价格偏离幅度最大;在净价上涨幅度靠前的50只二永债中,“25农行二级资本债03B(BC)”的估值价格偏离程度最大。这些数据为投资者提供了信用债市场中的价格偏离参考。
信用债市场未来发展趋势如何?
信用债市场未来发展趋势受多种因素影响,包括宏观经济环境、政策调控以及市场主体的信用资质变化。从当前市场表现来看,部分AA级城投债和二级资本债存在价格偏离现象,这可能与市场对特定主体信用风险的担忧有关。投资者需关注宏观经济政策变化对信用债定价的影响,以及市场对高估值个券信用资质的持续跟踪。
研报中最值得关注的分析方向是什么?
研报中最值得关注的分析方向是信用债价格偏离度的监测。报告通过具体数据展示了不同类型信用债的价格波动情况,特别是“21新昌高投债02”在多个维度上表现突出,提示投资者关注该券种的估值风险。此外,报告对AA级城投债和二永债的分析也提供了市场定价的参考视角。
当前信用债市场存在哪些主要问题?
当前信用债市场存在的主要问题是部分券种的价格偏离度较高。例如,在折价幅度和净价跌幅靠前的个券中,“21新昌高投债02”多次出现,显示市场对该主体信用风险的担忧。此外,高估值个券的信用资质变化也是市场关注的焦点。这些现象提示投资者需谨慎评估信用债的定价合理性,并关注市场成交数据的可靠性。
阅读这份研报需要注意哪些风险?
阅读这份研报需要注意两点风险:一是统计数据可能存在偏差或遗漏,因为报告基于CFETS和交易所债券成交数据进行统计,可能存在与当日撮合成交结果不一致或数据遗漏的情况。二是高估值个券可能存在信用风险,需要关注其主体资质变化。投资者在参考报告观点时,应结合自身风险承受能力进行独立判断,并注意报告仅为参考,不构成投资建议。