猜你想问
红板科技2026年半年度业绩报告核心内容是什么?
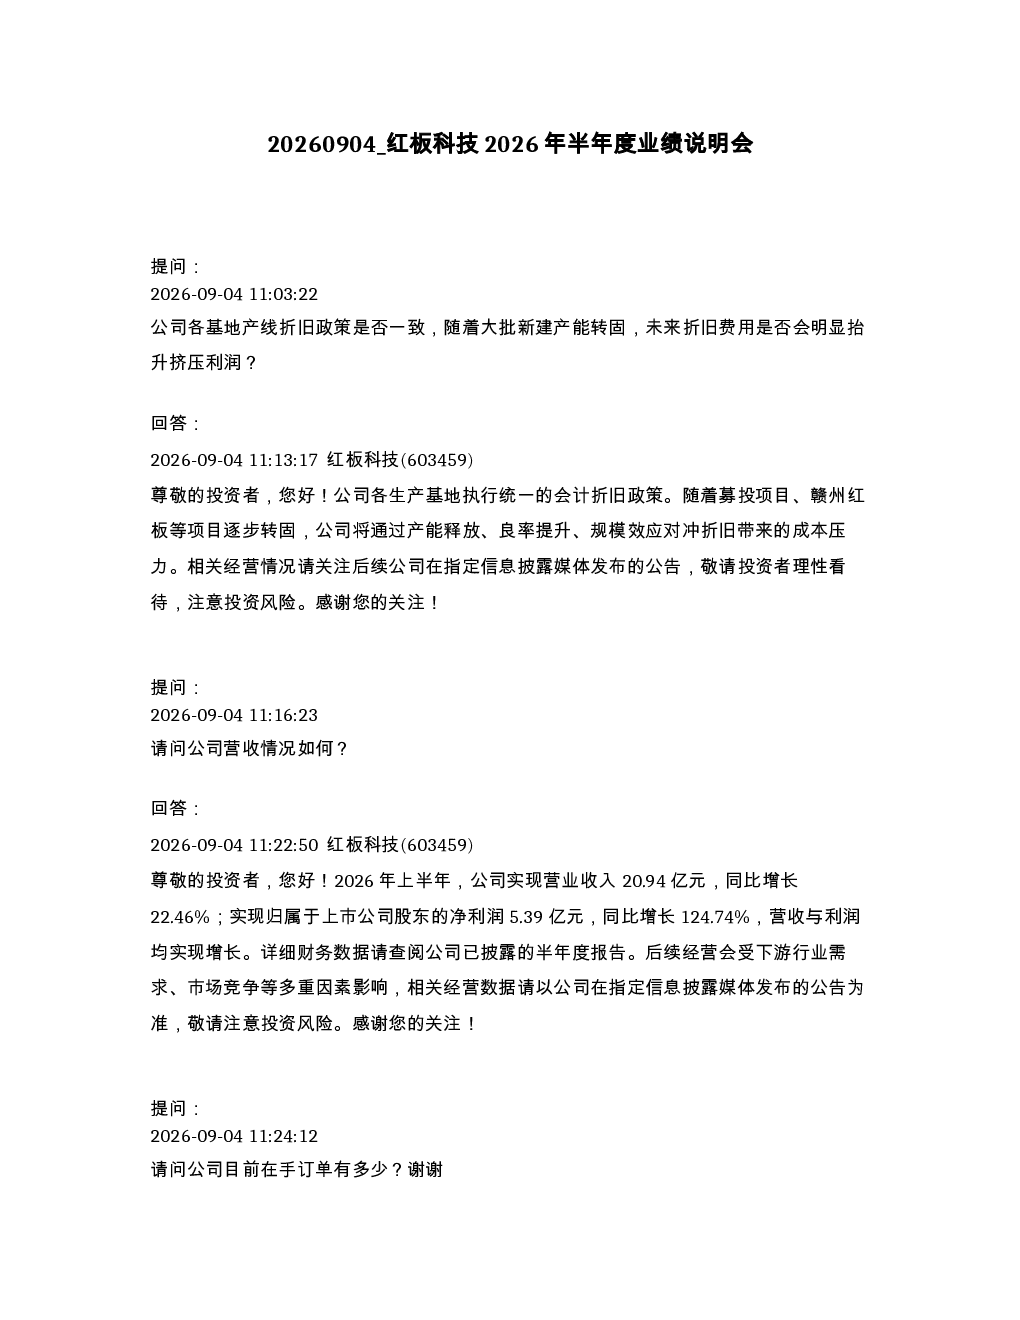
红板科技2026年半年度业绩报告显示,公司实现营业收入20.94亿元,同比增长22.46%;归属于上市公司股东的净利润5.39亿元,同比增长124.74%。报告强调,随着新建产能转固,将通过产能释放、良率提升、规模效应对冲折旧带来的成本压力。公司在手订单饱满,但订单向收入转化存在不确定性。公司结合项目建设节奏合理规划资金,综合运用自有资金、银行授信等方式保障项目资金需求,并持续做好现金流管理与债务风险管控。存货规模有所上升,主要是为了匹配下游客户订单需求,公司严格按照企业会计准则开展存货减值测试,审慎计提存货跌价准备。
红板科技所处赛道/行业发展趋势如何?
红板科技所处行业发展趋势积极,公司光模块领域是重点拓展方向,相关产品已实现批量供货,业务占比正稳步提升。行业整体受益于5G、数据中心等下游需求的持续增长,光模块作为网络通信的关键组件,市场需求稳定且持续扩大。随着技术迭代和产品升级,行业竞争加剧,但头部企业凭借技术积累和客户资源优势,有望保持领先地位。红板科技通过持续扩大产能、提升良率和拓展新客户,正逐步巩固市场地位,未来发展潜力较大。
红板科技报告重点分析了哪些方向?
红板科技报告重点分析了公司产能扩张与成本控制策略,指出随着新建产能转固,将通过产能释放、良率提升、规模效应对冲折旧带来的成本压力。报告还强调了公司在手订单饱满,但订单向收入转化存在不确定性,因此公司结合项目建设节奏合理规划资金,综合运用自有资金、银行授信等方式保障项目资金需求。此外,报告还关注了存货管理问题,指出存货规模有所上升主要是为了匹配下游客户订单需求,公司严格按照企业会计准则开展存货减值测试,审慎计提存货跌价准备。
红板科技当前市场现状如何判断?
红板科技当前市场现状呈现积极态势,公司营业收入和净利润均实现显著增长,显示市场需求旺盛。公司在手订单饱满,现有产线排产有序推进,但订单向收入转化存在不确定性,需关注下游客户需求变化。公司在资金管理方面表现稳健,结合项目建设节奏合理规划资金,综合运用自有资金、银行授信等方式保障项目资金需求,并持续做好现金流管理与债务风险管控。存货规模上升反映了公司积极备货以匹配下游需求,但需关注存货跌价风险。总体而言,公司市场地位稳固,未来发展可期。
红板科技研报有哪些风险提示?
红板科技研报提示的主要风险包括:订单向收入转化存在不确定性,若下游客户需求变化或项目交付延迟,可能影响公司收入增长。存货规模上升带来存货跌价风险,公司虽严格按照企业会计准则开展存货减值测试,但仍需关注市场波动对存货价值的影响。此外,行业竞争加剧可能压缩公司利润空间,需持续提升技术水平和产品竞争力。公司在资金管理方面需保持谨慎,确保现金流稳定,避免债务风险。总体而言,投资者需关注市场需求变化、存货管理及行业竞争风险。