猜你想问
中稀有色2026年半年度业绩说明会核心内容有哪些?
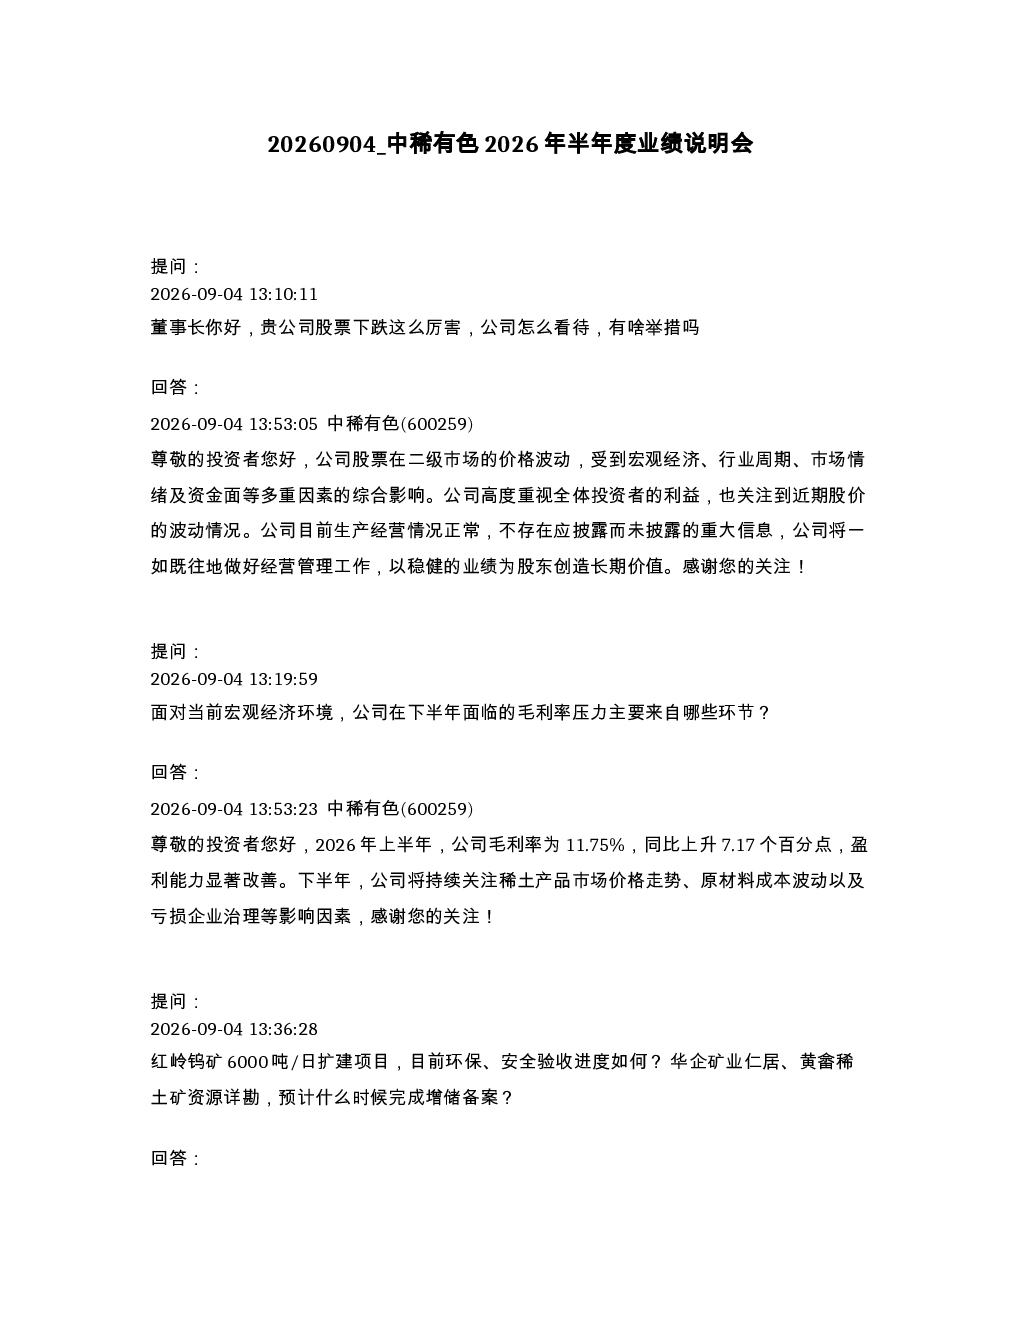
本次业绩说明会主要披露了公司2026年上半年的经营情况,其中毛利率达到11.75%,同比上升7.17个百分点。公司表示生产经营正常,下半年将持续关注稀土产品市场价格、原材料成本及亏损企业治理等因素。此外,红岭钨矿扩建项目取得部分进展,中国稀土集团同业竞争承诺仍在有效期内,公司将继续围绕稀土产业布局,提升资源掌控能力和分离规模化效益,并探索布局稀土高端应用材料。大宝山矿业维持稳产高产,贡献可观的现金流,新丰左坑稀土矿已取得采矿证,正按程序推进审批工作。
稀土行业发展趋势如何?
稀土行业发展趋势方面,公司强调将密切关注稀土产品市场价格波动,原材料成本变化以及亏损企业治理等关键因素。作为中国稀土集团核心控股上市平台,公司将围绕稀土产业持续布局,提升资源掌控能力和分离规模化效益。同时,公司也在积极探索稀土高端应用材料的布局,以适应市场变化和产业升级的需求。这些举措表明公司对未来稀土行业的发展持积极态度,并致力于在产业链中占据更有利的位置。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的财务表现和经营策略。具体包括毛利率的提升、生产经营的稳定性、下半年市场关注的重点因素等。此外,报告还详细介绍了红岭钨矿扩建项目的进展情况,中国稀土集团同业竞争承诺的履行情况,以及公司在稀土产业布局方面的战略规划。同时,报告也关注了大宝山矿业的稳产高产和新丰左坑稀土矿的审批进展,这些内容共同构成了研报的核心分析方向。
当前市场对中稀有色的判断是什么?
当前市场对中稀有色的判断主要基于公司上半年的业绩表现和未来发展规划。公司生产经营正常,毛利率有所提升,显示出较强的盈利能力。下半年公司将持续关注市场变化,包括稀土产品市场价格、原材料成本等,并采取措施应对潜在风险。此外,公司在稀土产业布局方面积极进取,有望在行业发展中占据有利地位。整体来看,市场对中稀有色的未来发展持谨慎乐观态度。
研报中提示了哪些风险?
研报中提示的主要风险包括稀土产品市场价格波动、原材料成本上升以及亏损企业治理等。这些因素都可能对公司未来的经营业绩产生影响。此外,红岭钨矿扩建项目和审批工作的进展也存在不确定性,可能影响项目的最终投产时间。中国稀土集团同业竞争承诺的履行情况也需要持续关注。这些风险因素表明,尽管公司未来发展规划积极,但仍需警惕潜在的市场风险和经营挑战。