猜你想问
中粮资本2026年9月3日投资者关系活动记录表核心内容有哪些?
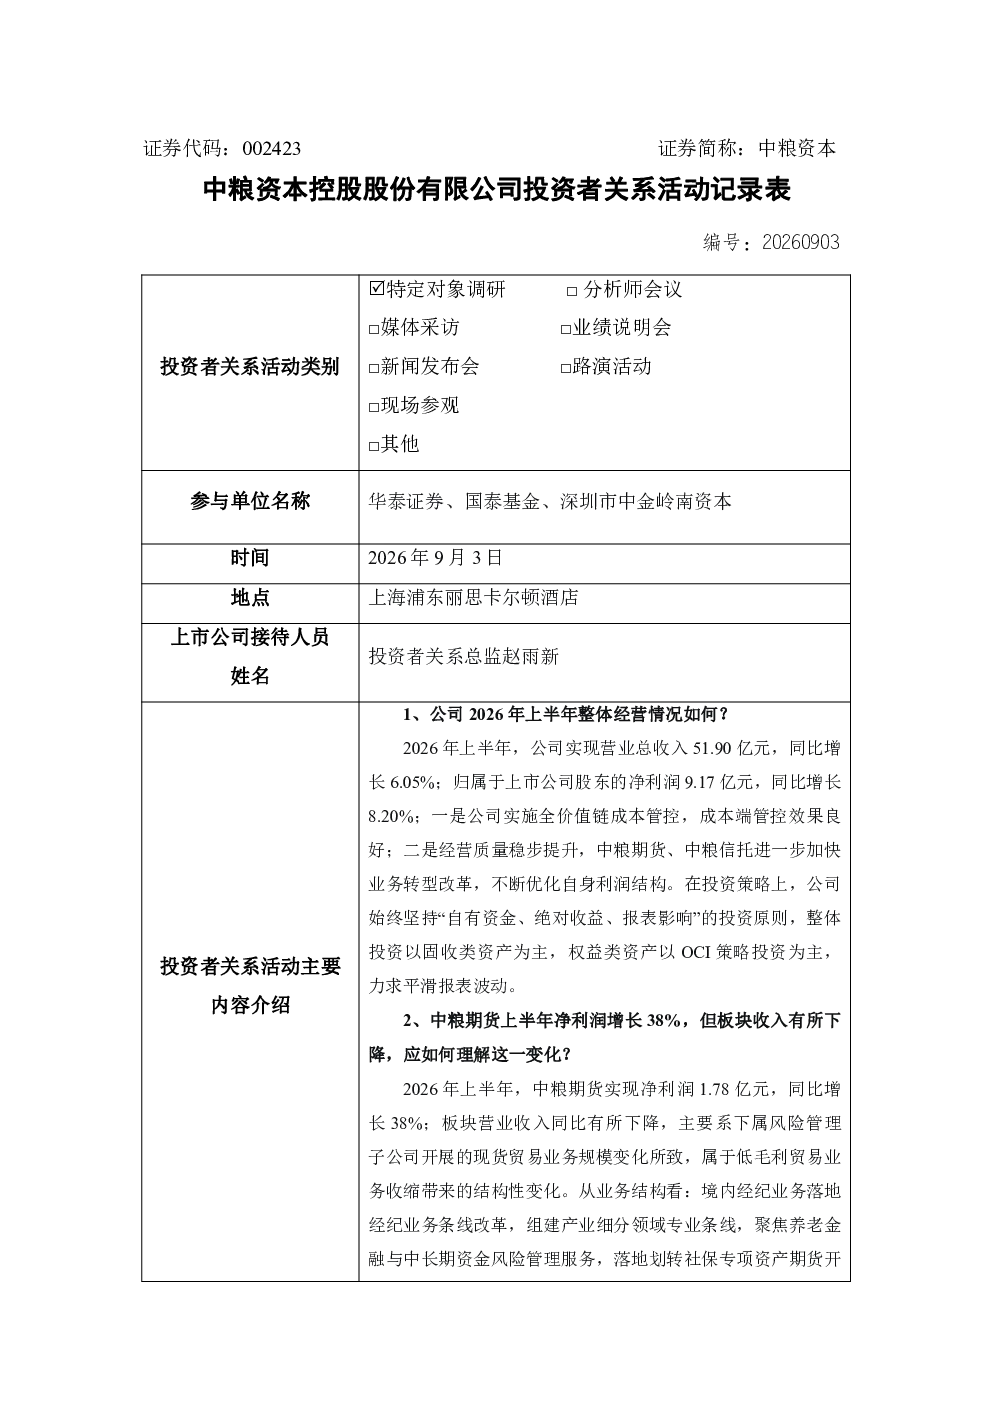
中粮资本2026年9月3日投资者关系活动记录表显示公司上半年业绩稳健,各业务板块均呈现增长态势。证券业务方面,客户日均权益同比增长37%,成交量同比增长30%;资产管理业务深耕CTA策略核心赛道,CTA策略月均规模同比增长22%,收入同比增长45%;风险管理业务“保险+期货”业务已覆盖近20个省市自治区,涉及10余个品种。信托业务方面,2026年上半年信托规模达6,580亿元,实现营业总收入8.45亿元、净利润4.87亿元。转型成效体现在资产管理信托规模增长23%,净值化及“固收+”产品规模增长62%;资产服务信托规模达3,043亿元,家族及家庭信托规模增长40%;财富管理全口径资产管理规模增长19%;产业金融放款规模增长52%。中英人寿2026年上半年净利润5.83亿元,原保险保费收入同比增长7.69%
中粮资本各业务板块的发展趋势如何?
中粮资本各业务板块呈现稳健增长趋势。证券业务持续强化客户基础和业务规模,CTA策略和“保险+期货”业务表现突出。信托业务转型成效显著,资产管理信托和资产服务信托规模增长较快,财富管理和产业金融业务也实现增长。中英人寿保费收入保持增长,公司更关注业务质量。整体来看,中粮资本在多个业务领域均展现出较强的增长动力和转型成效,未来发展潜力值得关注
中粮资本2026年9月3日研报重点分析了哪些方向?
中粮资本2026年9月3日研报重点分析了各业务板块的业绩表现和转型成效。证券业务方面,重点关注客户权益、成交量和资产管理业务增长情况;信托业务方面,详细分析了资产管理信托、资产服务信托、财富管理和产业金融的规模增长和转型进展;中英人寿方面,关注净利润和保费收入增长情况。报告全面展示了公司各业务板块的发展现状和未来方向
当前中粮资本的市场现状如何?
当前中粮资本市场表现稳健,各业务板块均实现增长。证券业务客户基础和业务规模持续扩大,信托业务转型成效显著,中英人寿保费收入保持增长。公司展现出较强的增长动力和转型能力,在多个业务领域均取得积极进展。整体来看,中粮资本的市场竞争力持续提升,未来发展前景值得期待
中粮资本2026年9月3日研报有哪些风险提示?
中粮资本2026年9月3日研报未明确提及具体风险提示。但根据行业特点,可能存在的风险包括市场竞争加剧、利率波动影响、政策变化等。证券业务面临市场波动风险,信托业务转型过程中可能存在不确定性,中英人寿保费增速放缓也反映出业务发展面临的挑战。投资者在关注公司业绩增长的同时,需关注行业动态和政策变化带来的潜在影响