猜你想问
这份报告主要讲了什么内容?
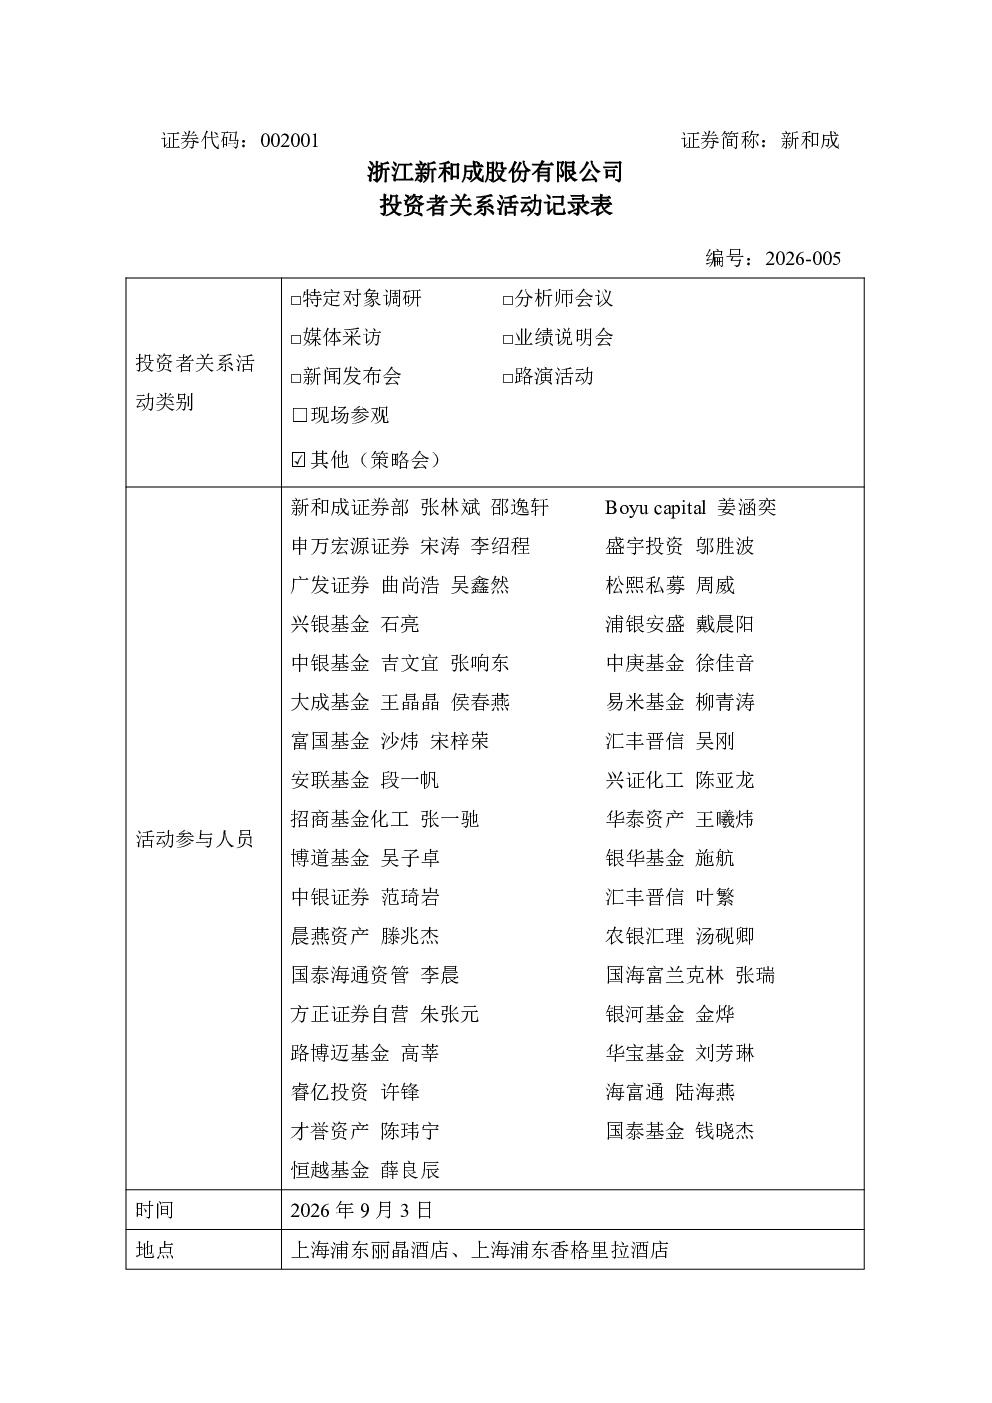
这份报告主要围绕新和成的蛋氨酸签单周期、液体蛋氨酸项目运行情况、新材料板块的PPS和IPDI产能、牛磺酸产品市场应用、香精香料板块的产品矩阵及毛利情况、原材料成本上涨影响、黑龙江基地战略布局以及公司回购进展等方面进行了详细说明,涵盖了公司多个业务板块的运营和未来规划。
新材料板块的发展趋势如何?
新材料板块是公司新的业绩增长点,主要产品包括PPS、PPA、IPDA、HDI等。目前PPS产能达2.2万吨,获批产能3万吨,剩余8000吨/年项目在推进中;天津基地聚焦己二腈-己二胺-尼龙66一体化生产,一期预计2027年建成;HA二期项目土建开工,规划2万吨IPDI产能,显示出公司在新材料领域的积极布局和产能扩张计划。
报告重点分析了哪些方向?
报告重点分析了公司蛋氨酸业务的市场情况、新材料板块的产能扩张与产品布局、牛磺酸产品的市场需求与产销情况、香精香料板块的产品矩阵与毛利压力、原材料成本上涨对公司的影响以及黑龙江基地的战略意义,全面展示了公司在不同业务板块的经营状况和发展方向。
当前市场对公司的产品需求如何?
牛磺酸产品市场需求持续增长,广泛应用于功能饮料、保健食品、宠物饲料等领域,公司现有产能3万吨,上半年产销良好。香精香料板块已形成柠檬醛系列、芳樟醇系列等核心产品矩阵,逐步向多元化延伸,但上半年毛利承压,受市场价格下降及原料成本上升影响,公司正在推进工艺优化、成本管控及产品结构升级以应对市场变化。
报告中提到了哪些风险?
报告中提到蛋氨酸签单周期尚不明确,液体蛋氨酸项目上半年运行情况未展开说明;香精香料板块上半年毛利承压,受市场价格下降及原料成本上升影响;原材料成本上涨传导至生产成本,虽然整体可控,但公司仍需强化市场研判与全链条成本管控;黑龙江基地作为“生物+”战略核心布局,但正文未提供具体经营数据,存在一定的不确定性。
你可能感兴趣
300057 万顺新材 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
301395 仁信新材 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
688379 华光新材 华光新材2026年8月27日-9月3日投资者关系活动记录表
未知机构2026-09-04
688707 振华新材 投资者关系活动记录表 2026年9月3日
未知机构2026-09-04
002443 金洲管道 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
002916 深南电路 2026年8月31日-9月3日投资者关系活动记录表
未知机构2026-09-03
001211 双枪科技 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
301487 盟固利 2026年9月3日投资者关系活动记录表
未知机构2026-09-03
003035 南网能源 2026年9月3日投资者关系活动记录表
未知机构2026-09-04
688322 奥比中光 投资者关系活动记录表 2026年9月3日
未知机构2026-09-04