猜你想问
这份研报的核心内容是什么?
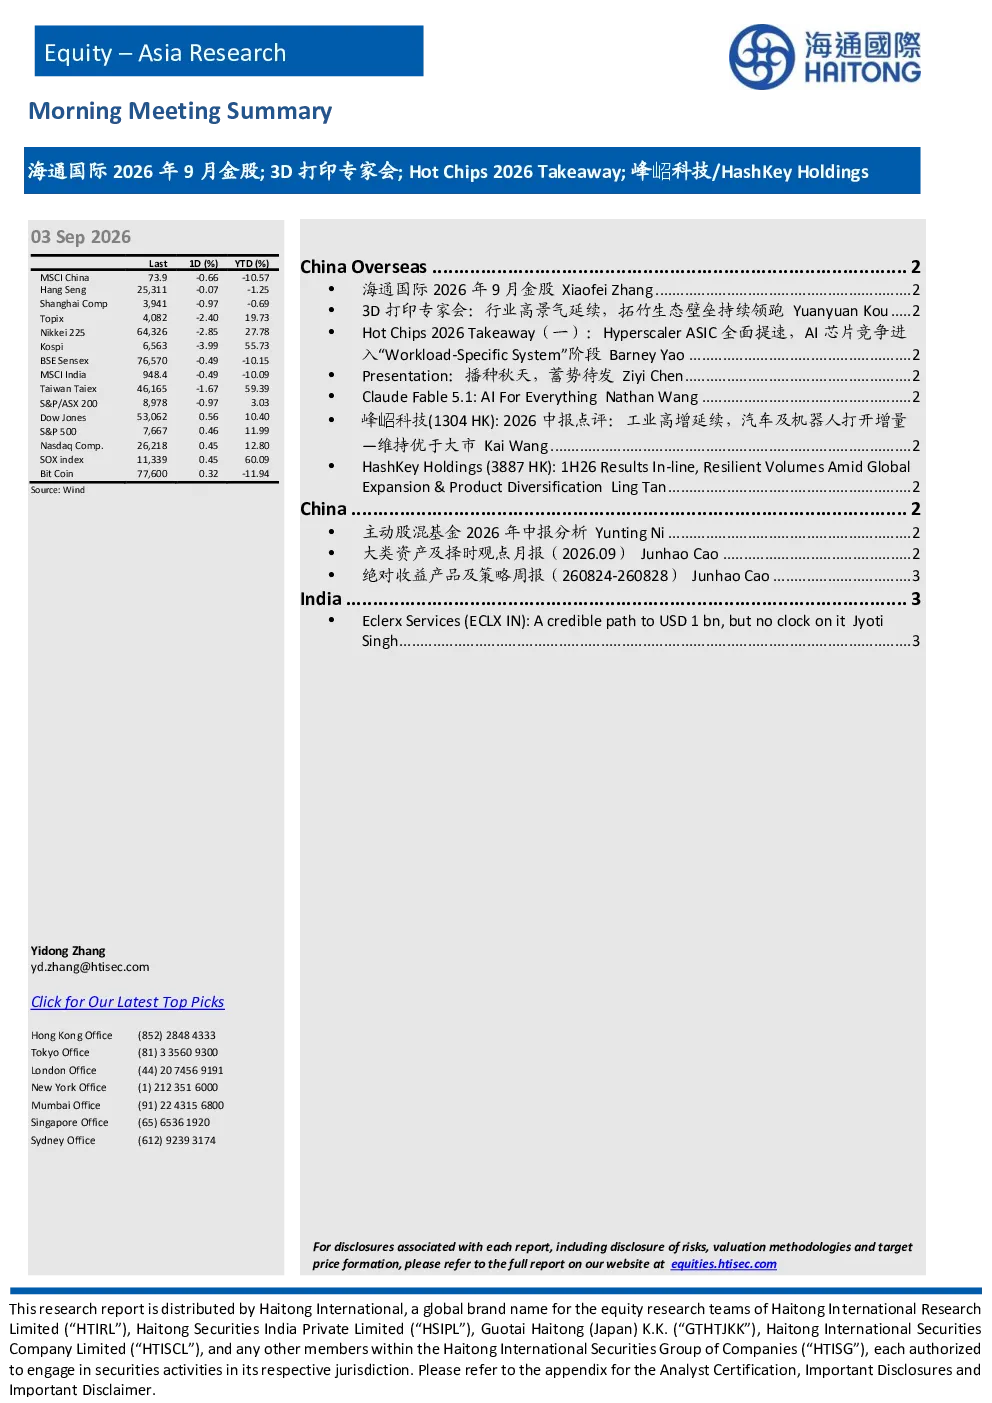
这份研报涵盖了海通国际2026年9月的金股推荐、3D打印行业专家会、Hot Chips 2026专题等关键内容,并对有色金属行业进行了深入分析。报告重点探讨了AI硬件、软件与制造需求的稳健性,关注PCB、光模块等领域的国产化突破,同时强调了机器人、汽车零部件、医药和消费等板块的订单、交付和盈利兑现情况。此外,报告还分析了3D打印行业的高景气度,创想三维的盈利差距及行业生态能力,以及Hot Chips 2026的硬件需求分化趋势。
有色金属行业的发展趋势如何?
有色金属行业的发展趋势主要体现在AI硬件、软件与制造需求的稳健增长上。报告建议关注PCB、光模块、先进制程设备等领域的投资机会,同时强调机器人、汽车零部件、医药和消费等板块的订单、交付和盈利兑现的重要性。此外,报告还指出消费板块估值仍较低,而高增长赛道估值约16倍,CXO龙头估值具性价比。3D打印行业则呈现高景气延续态势,2026年出货量预计提速,2027年有望延续高增长。
研报重点分析了哪些方向?
研报重点分析了AI硬件、软件与制造需求,关注PCB、光模块、先进制程设备及国产化突破。同时,报告对机器人、汽车零部件、医药、消费等板块进行了深入分析,强调订单、交付、盈利兑现、海外需求及AI应用落地的重要性。此外,报告还探讨了3D打印行业的高景气度,创想三维的盈利差距及生态能力,以及Hot Chips 2026的硬件需求分化趋势。
当前市场现状如何判断?
当前市场现状表现为AI硬件、软件与制造需求的稳健增长,以及3D打印行业的高景气度。报告指出消费板块估值仍较低,高增长赛道估值约16倍,CXO龙头估值具性价比。同时,3D打印行业2026年出货量预计提速,2027年有望延续高增长。此外,Hot Chips 2026的硬件需求分化趋势也值得关注,KV Cache、集体延迟及Compute Bandwidth成为新的瓶颈。
研报中提到了哪些风险提示?
研报中提到的风险主要集中在3D打印行业方面。虽然行业呈现高景气度,但其他厂商规模普遍较小,工业级厂商短期冲击有限。此外,Hot Chips 2026的硬件需求分化可能导致边际收益下降,需要关注KV Cache、集体延迟及Compute Bandwidth等新瓶颈带来的挑战。同时,AI硬件、软件与制造需求的稳健性也面临技术迭代和市场变化的风险。