猜你想问
002116中国海诚2026年毛利率提升的原因是什么?
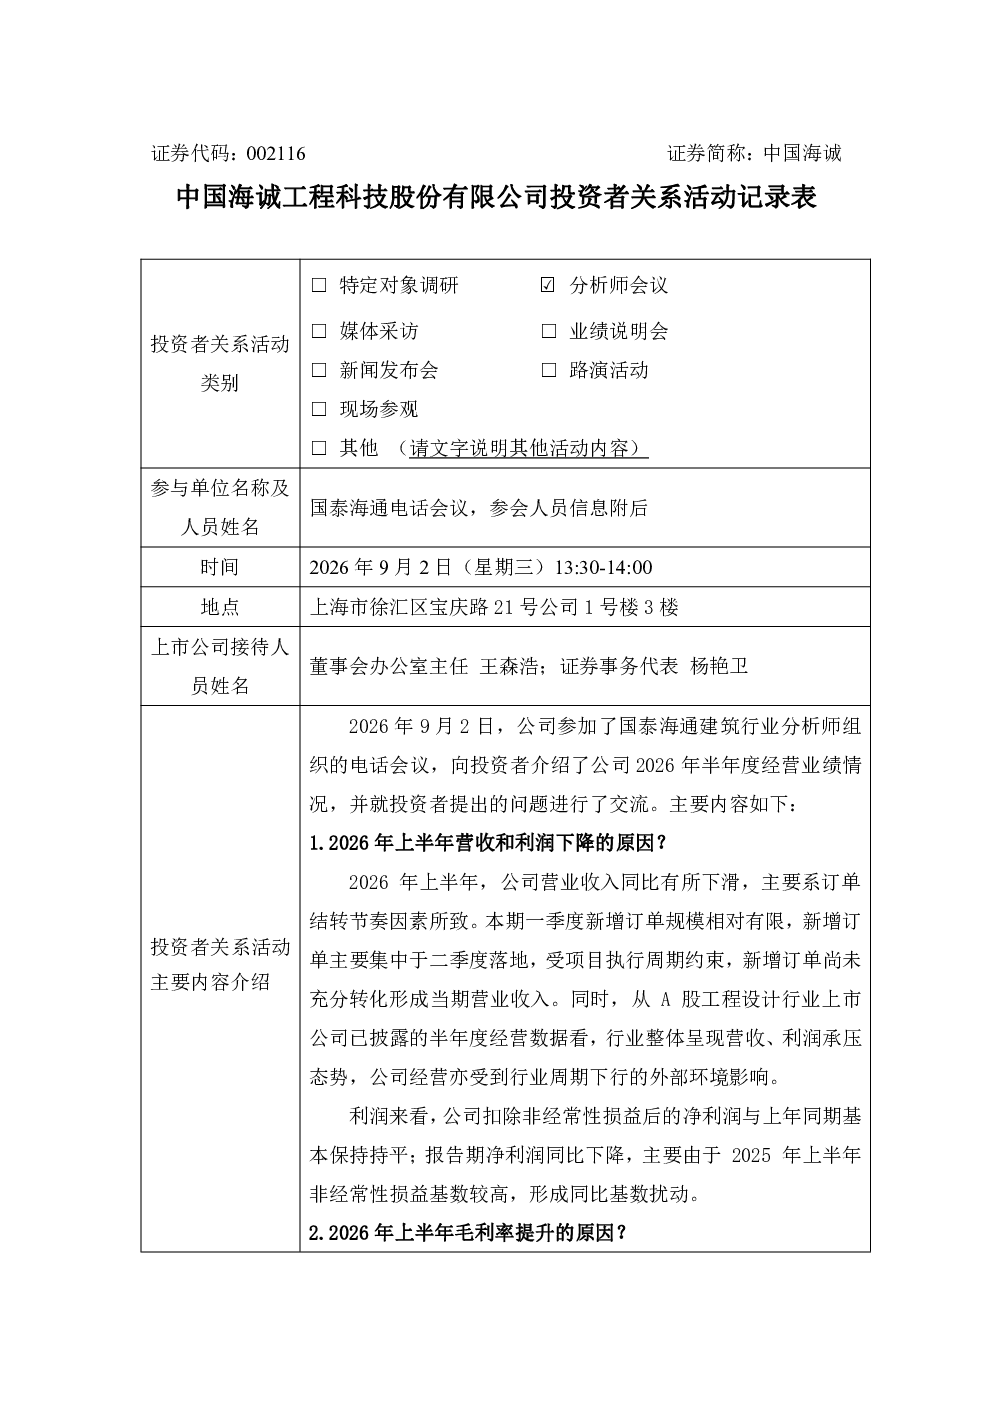
2026年上半年公司毛利率实现提升,主要得益于成本管控效能释放和业务结构优化。成本管控方面,通过精益管理和运营管控体系建设,项目盈利能力提升,营业成本降幅大于收入降幅;业务结构方面,优质项目占比提高,工程总承包和咨询类业务毛利率持续增长。这些措施有效提升了公司的整体盈利水平。
中国海诚在制浆造纸板块的发展趋势如何?
制浆造纸板块新签订单规模5.90亿元,同比下滑主要因去年同期大项目订单基数较高。行业整体承压,固定资产投资意愿收缩,国内市场增量受限。未来公司将重点布局海外市场,依托人口增长区域挖掘发展机遇,对冲国内订单下行压力。公司通过多元化市场策略应对行业挑战。
中国海诚报告重点分析了哪些业务方向?
报告重点分析了公司业务结构优化、成本管控成效、数字化转型、智能制造、“双碳”研发投入等方向。公司持续加大在这些领域的投入,以提升技术能力、创造新增订单条件。同时,公司也关注环保、新能源新材料等细分行业的发展机遇。
当前中国海诚面临的市场现状如何?
当前市场环境下,公司部分细分行业订单增长较快,主要受去年同期基数偏低和公司前瞻性布局环保、新能源新材料等领域成效释放驱动。但制浆造纸板块受行业整体承压影响,国内市场增量受限。公司通过加大海外市场投入,抢抓项目机会,应对市场变化。
中国海诚研报中提示了哪些风险?
研报中提到的主要风险包括行业整体承压、固定资产投资意愿收缩、国内市场增量受限等。此外,海外市场拓展初期可能面临挑战,需要持续加大投入和人才布局。公司正通过多元化市场策略和业务结构优化来应对这些风险。关于未来分红情况,研报正文未提供具体信息,这也是投资者需要关注的风险点之一。
你可能感兴趣
300371 汇中股份 300371汇中股份投资者关系管理信息20260903
未知机构2026-09-03
300026 红日药业 300026红日药业投资者关系管理信息20260903
未知机构2026-09-03
002533 金杯电工 002533金杯电工投资者关系管理信息20260903
未知机构2026-09-03
300875 捷强装备 300875捷强装备投资者关系管理信息20260903
未知机构2026-09-03
300845 捷安高科 300845捷安高科投资者关系管理信息20260903
未知机构2026-09-03
300407 凯发电气 300407凯发电气投资者关系管理信息20260903
未知机构2026-09-03
003000 劲仔食品 003000劲仔食品投资者关系管理信息20260903
未知机构2026-09-03
300119 瑞普生物 300119瑞普生物投资者关系管理信息20260903
未知机构2026-09-03
300095 华伍股份 300095华伍股份投资者关系管理信息20260903
未知机构2026-09-03
000897 津滨发展 000897津滨发展投资者关系管理信息20260903
未知机构2026-09-03