猜你想问
这份研报的核心内容是什么?
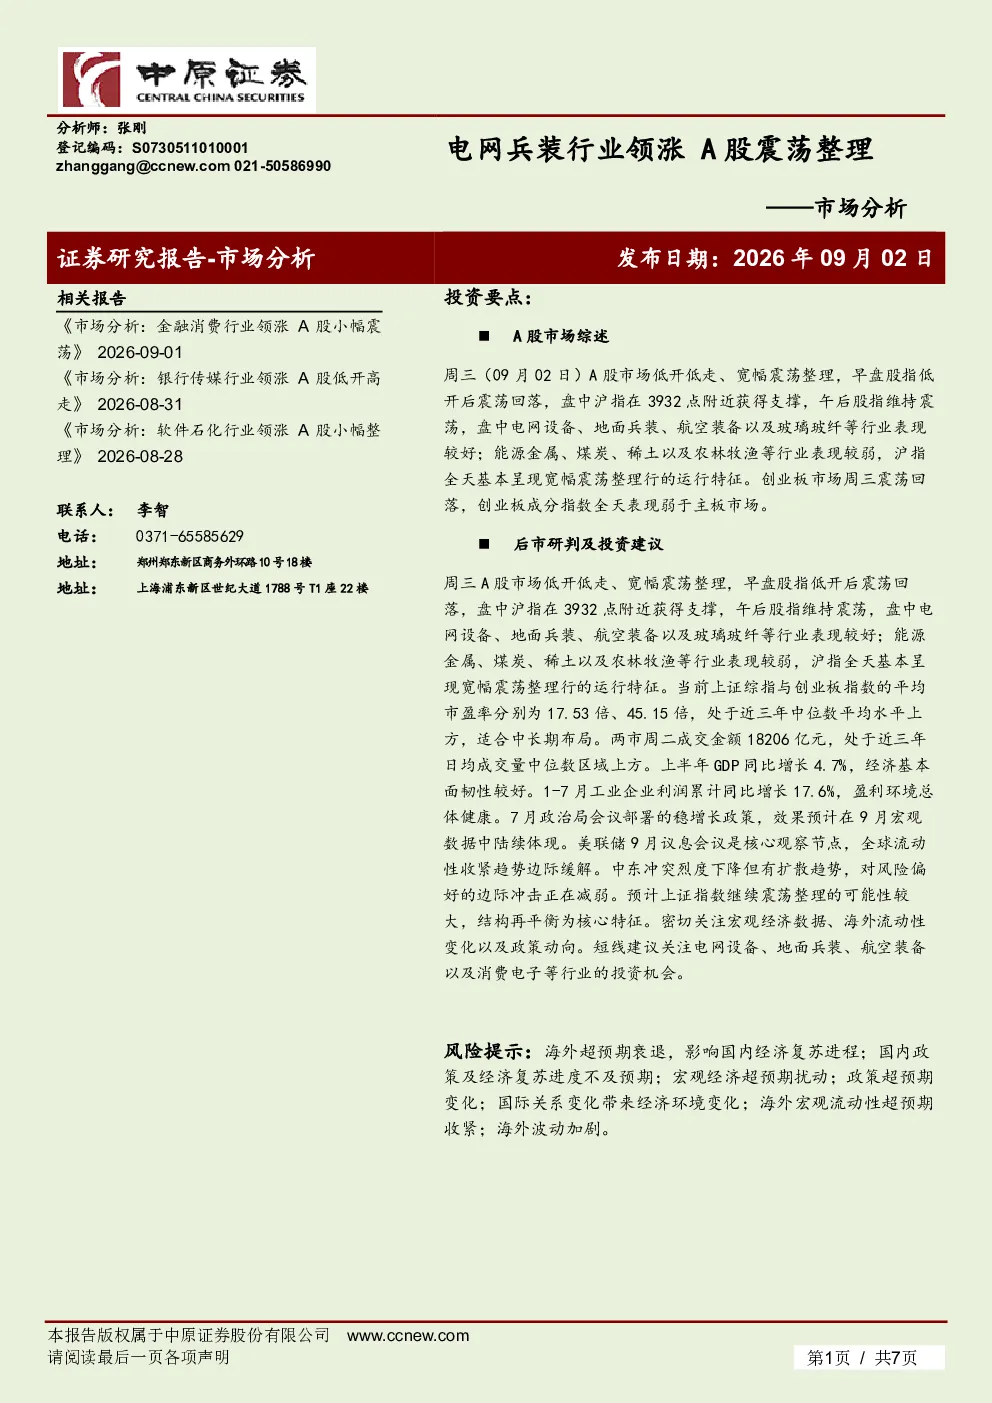
本报告分析了2026年9月2日的A股市场表现,指出电网设备、地面兵装、航空装备以及玻璃玻纤等行业表现较好,而能源金属、煤炭、稀土以及农林牧渔等行业表现较弱。报告还提到上证综指与创业板指数的平均市盈率处于近三年中位数平均水平上方,适合中长期布局。两市成交金额处于近三年日均成交量中位数区域上方,经济基本面韧性较好,7月政治局会议部署的稳增长政策效果预计在9月宏观数据中体现。美联储9月议息会议是核心观察节点,全球流动性收紧趋势边际缓解。报告建议短线关注电网设备、地面兵装、航空装备以及消费电子等行业的投资机会。
电气设备行业未来发展趋势如何?
报告指出电网设备、地面兵装、航空装备等行业在近期表现较好,显示出较强的市场关注度和潜在增长空间。从宏观经济角度看,中国经济基本面保持韧性,上半年GDP同比增长4.7%,1-7月工业企业利润累计同比增长17.6%,为行业发展提供了支撑。政策层面,7月政治局会议部署的稳增长政策预计将逐步显现效果,有利于相关行业的投资环境。同时,全球流动性收紧趋势边际缓解,也有助于降低行业的外部风险压力。但需关注中东冲突等国际关系变化可能带来的不确定性影响。
研报重点分析了哪些方向?
本报告重点分析了A股市场的整体运行特征,特别是电网设备、地面兵装、航空装备以及玻璃玻纤等表现较好的行业,并对比了能源金属、煤炭、稀土以及农林牧渔等表现较弱的行业。报告还深入探讨了上证综指与创业板指数的市盈率水平,以及两市成交金额的变动情况,评估了经济基本面和政策层面的影响。此外,报告关注了美联储9月议息会议等宏观事件,并建议短线关注电网设备、地面兵装、航空装备以及消费电子等行业的投资机会。
当前A股市场现状如何判断?
根据报告,2026年9月2日A股市场呈现低开低走、宽幅震荡整理的运行特征。沪指在3932点附近获得支撑,午后维持震荡。创业板市场表现弱于主板市场,整体市场情绪偏向谨慎。从成交量来看,两市成交金额18206亿元,较前一交易日有所减少,但仍处于近三年日均成交量中位数区域上方。经济基本面保持韧性,上半年GDP同比增长4.7%,1-7月工业企业利润累计同比增长17.6%,为市场提供了基本面的支撑。但需关注海外超预期衰退、国内政策及经济复苏进度不及预期等风险因素。
研报提到了哪些风险提示?
本报告提示了多项潜在风险,包括海外超预期衰退可能带来的全球市场波动;国内政策及经济复苏进度不及预期可能影响市场信心;宏观经济超预期扰动可能引发市场调整;政策超预期变化可能对特定行业产生冲击;国际关系变化带来经济环境的不确定性;海外宏观流动性超预期收紧可能增加市场融资成本;海外波动加剧可能传导至国内市场。这些风险因素需引起投资者关注,并做好相应的风险管理。