猜你想问
四川路桥2026年中报营收利润增长情况如何?
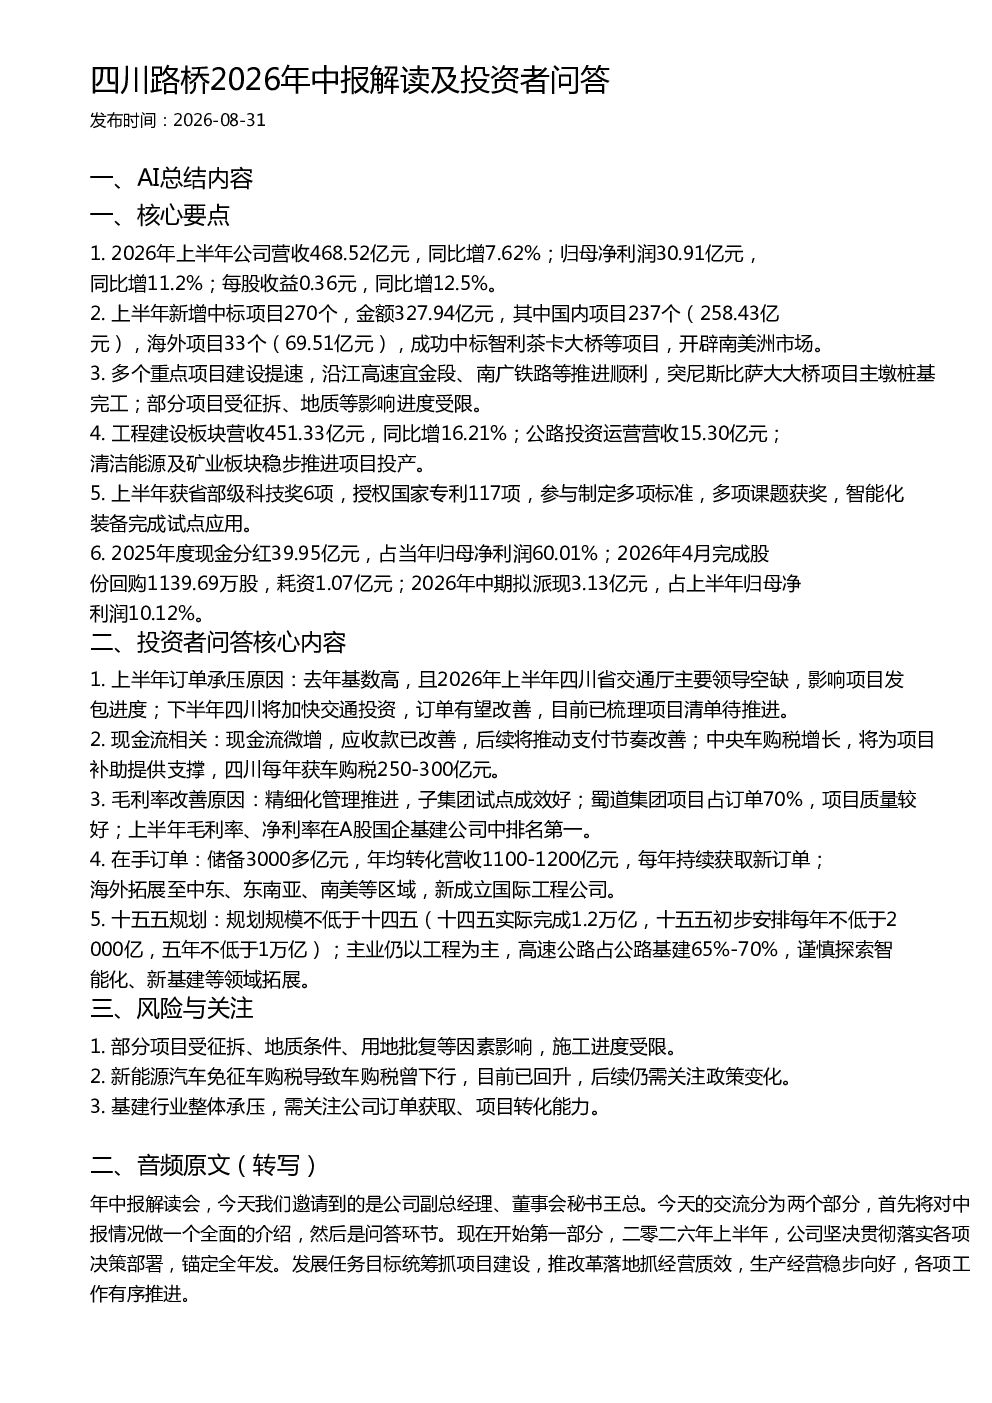
2026年上半年公司营收468.52亿元,同比增7.62%;归母净利润30.91亿元,同比增11.2%;每股收益0.36元,同比增12.5%。营收和利润增长主要得益于新增中标项目及重点项目建设提速,工程建设板块营收451.33亿元,同比增16.21%
四川路桥2026年中报行业发展趋势如何?
四川路桥上半年新增中标项目270个,金额327.94亿元,海外项目拓展至南美洲,新成立国际工程公司。国内重点项目建设提速,但部分项目受征拆、地质等影响进度受限。公司上半年毛利率、净利率在A股国企基建公司中排名第一,十四五规划规模不低于1.2万亿,未来将谨慎探索智能化、新基建等领域拓展
四川路桥2026年中报重点分析方向是什么?
报告重点分析了公司上半年新增中标项目270个,金额327.94亿元,其中海外项目33个(69.51亿元),开辟南美洲市场。国内重点项目建设提速,突尼斯比萨大大桥项目主墩桩基完工。公司获省部级科技奖6项,授权国家专利117项,智能化装备完成试点应用,展现了较强的技术实力
四川路桥2026年中报市场现状如何?
2026年上半年四川省交通厅主要领导空缺,影响项目发包进度,导致订单承压。公司现金流微增,应收款已改善,中央车购税增长将为项目补助提供支撑。公司储备3000多亿元在手订单,年均转化营收1100-1200亿元,每年持续获取新订单,市场地位稳固
四川路桥2026年中报风险提示有哪些?
报告提示部分项目受征拆、地质条件、用地批复等因素影响,施工进度受限。新能源汽车免征车购税导致车购税曾下行,目前已回升,需关注政策变化。基建行业整体承压,需关注公司订单获取、项目转化能力,以及海外市场拓展的风险
你可能感兴趣
四川路桥2026年中报业绩交流会
未知机构2026-08-30
002935 天奥电子 四川辖区2026年投资者网上集体接待日及半年度报告业绩说明会20260911
未知机构2026-09-11
海西新药2026年中报业绩电话会核心进展及问答纪要
未知机构2026-08-30
四川路桥:四川路桥2026年第一季度报告
财报2026-04-30
【联讯建筑中报点评】四川路桥:坏账冲回致利润大增,有望迎来新一轮快速增长
建筑建材联讯证券2018-08-31
四川路桥2024年报及2025年一季报点评:在手订单充足,Q1业绩稳健增长
华创证券2025-05-15
中国秦发2026年8月31日投资者问答会议纪要
未知机构2026-08-31
富奥股份(000030)2026年上半年投资者问答实录调研纪要
四川大决策2026-09-09
002628 成都路桥 2026年9月11日投资者关系活动记录表
未知机构2026-09-14