猜你想问
这份研报的核心内容是什么?
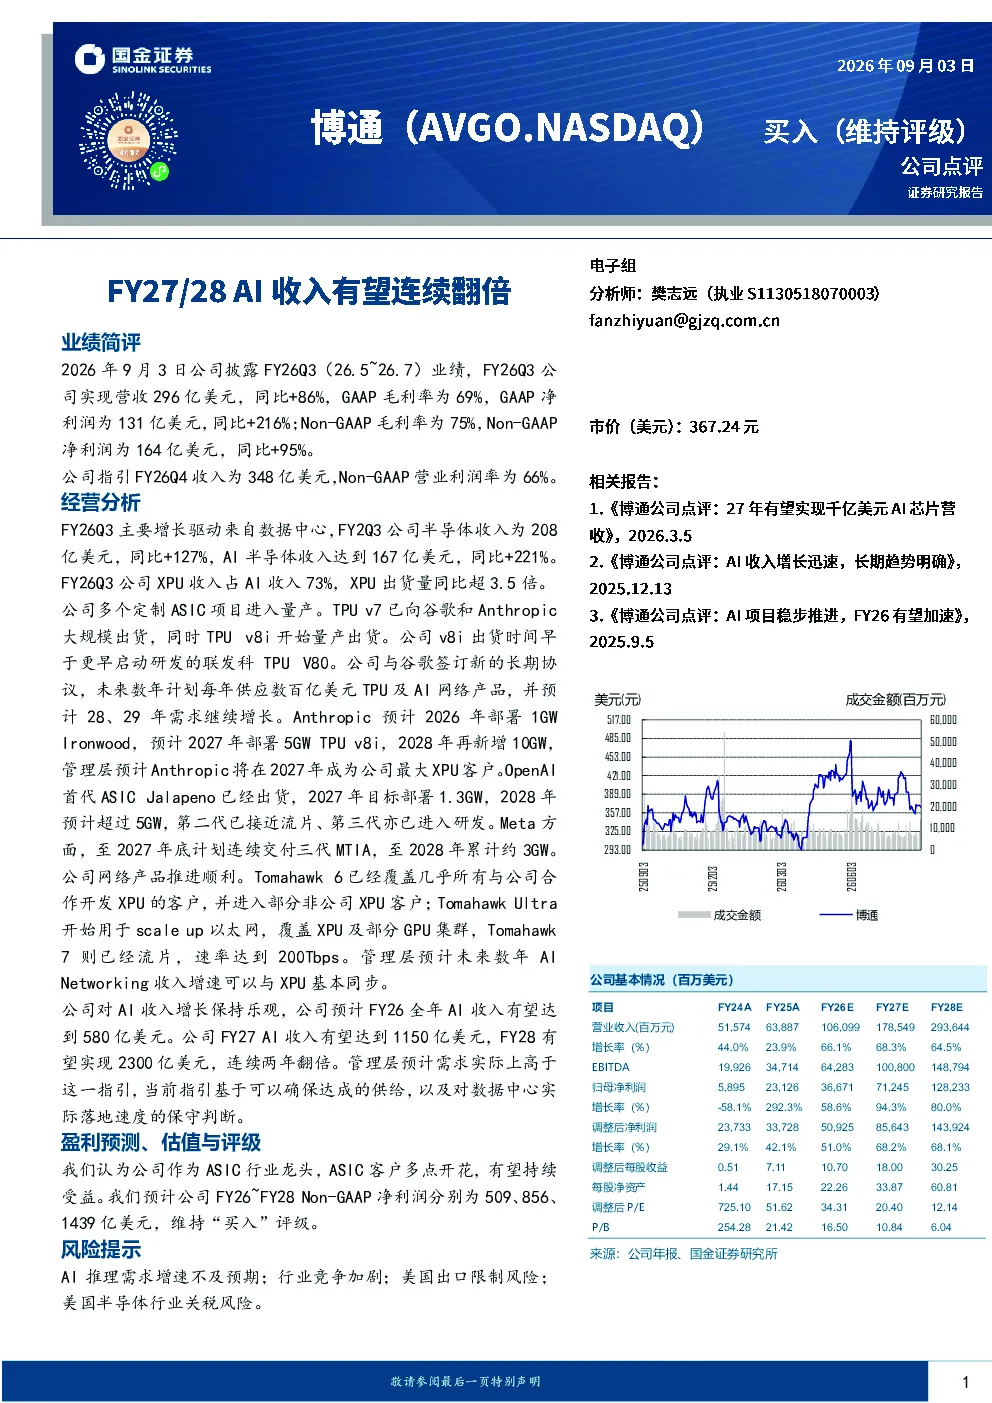
该研报分析了博通FY26Q3及未来几年的AI业务表现,指出其AI半导体收入同比增长221%,XPU出货量同比超3.5倍。报告预测FY27和FY28年AI收入将连续翻倍,分别达到1150亿和2300亿美元。主要增长动力来自数据中心,特别是TPU等定制ASIC项目的量产和客户订单,如与谷歌的长期协议、Anthropic的部署计划等。
AI半导体赛道的发展趋势如何?
AI半导体赛道呈现高速增长态势,博通作为领先者,其AI半导体收入已占半导体总收入的比重超过一半。未来几年,随着AI推理需求提升,预计AINetworking收入增速将与XPU同步。行业竞争激烈,主要玩家包括谷歌、Anthropic、OpenAI、Meta等,它们都在积极部署大规模AI算力,推动AI芯片需求持续扩张。
研报重点分析了哪些方面?
研报重点分析了博通的AI业务增长逻辑和客户生态。具体包括:数据中心业务的驱动作用,特别是XPU产品的出货量和客户拓展;多个定制ASIC项目如TPU v7/v8i的量产进度及客户情况;与谷歌、Anthropic、OpenAI、Meta等大客户的合作细节及未来需求预测;AINetworking产品的进展及市场覆盖情况。
当前AI市场的现状如何?
当前AI市场呈现供需两旺的态势。需求端,大型科技公司如谷歌、Anthropic、OpenAI、Meta等都在积极部署AI算力,推动AI芯片需求持续增长。供给端,博通等半导体厂商正加速AI芯片的量产和客户拓展,其XPU出货量同比大幅增长。AI推理需求成为主要增长动力,AINetworking市场也展现出强劲的增长潜力。
研报提示了哪些风险?
研报提示了AI市场面临的风险,包括AI推理需求增速不及预期,可能导致行业增长放缓;行业竞争加剧,可能影响博通的市场份额和盈利能力;美国出口限制风险,可能影响博通向特定市场供货;美国半导体行业关税风险,可能增加博通的运营成本。这些风险需要持续关注。