猜你想问
知普中期业绩报告主要有哪些核心财务数据?
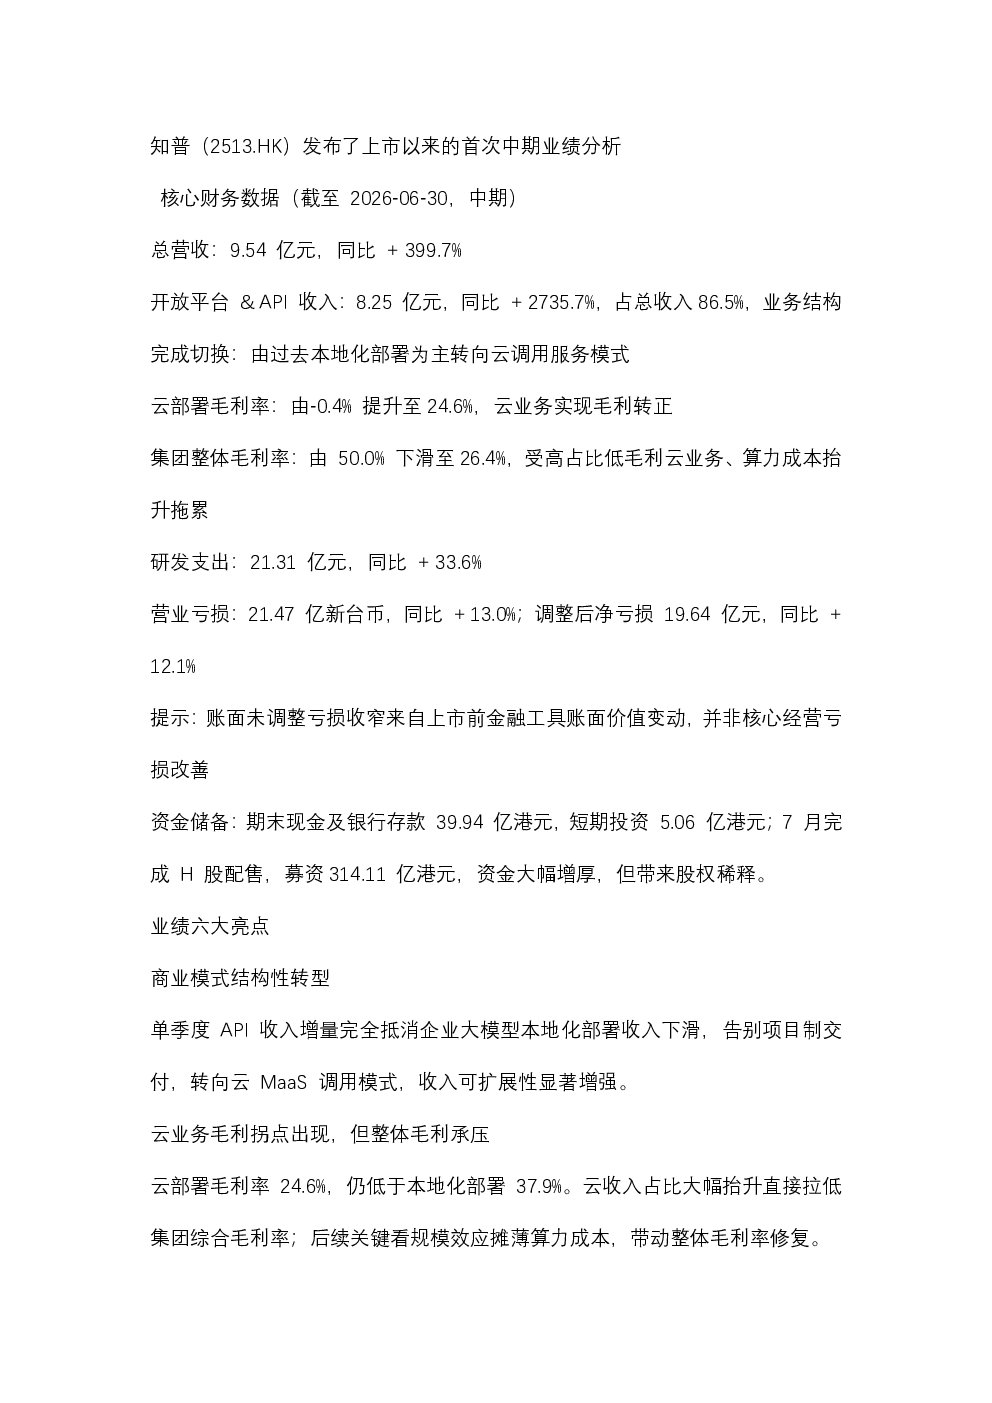
知普中期业绩报告显示总营收9.54亿元,同比+399.7%;开放平台&API收入8.25亿元,同比+2735.7%(占比86.5%);云部署毛利率从-0.4%提升至24.6%,云业务毛利转正;集团整体毛利率下滑至26.4%;研发支出21.31亿元,同比+33.6%;营业亏损21.47亿新台币(同比+13.0%),调整后净亏损19.64亿元(同比+12.1%)。
知普云业务发展有哪些亮点?
知普云业务亮点包括:商业模式转型,单季度API收入增量抵消本地化部署下滑,转向云MaaS调用模式,收入可扩展性增强;云业务毛利达24.6%,虽低于本地化37.9%,但整体毛利承压需依赖规模效应;API业务爆发,MaaS平台用户超740万(同比+144%),付费日活+603%,TOP10客户用量增98倍,云部署毛利2.03亿元;调用量与单价双增长,代币调用量增40倍+,编码调用增23倍+,API均价同比+101%;垂直行业布局尚处早期,短期收入贡献有限(占比5.8%)。
知普报告对行业发展趋势有何分析?
知普报告显示行业发展趋势为从本地化部署转向云调用服务,API业务成为主要增长引擎。MaaS平台用户和付费日活高速增长,TOP客户用量大幅提升,表明云服务模式符合市场趋势。但网安场景外其他赛道(法律、金融、教育)尚处早期,短期收入贡献有限,行业整体仍处于探索期,头部效应明显,未来需关注垂直行业渗透率提升和标准化进程。
知普当前市场现状如何被判断?
知普当前市场现状判断为:公司完成商业模式切换,API业务高速增长,云业务毛利转正,但整体毛利率承压、亏损扩大,处于“烧钱换规模”平台建设期。收入结构高度依赖API(占比86.5%),算力成本拖累整体毛利率,研发投入占比高(223.4%)。市场需关注其能否通过规模效应摊薄成本、提升云业务毛利,以及API单价和调用量能否持续增长。
知普报告提示哪些主要风险?
知普报告提示的主要风险包括:综合毛利率下行风险,因云业务占比高且API可能降价/成本上涨;核心亏损持续扩大,需关注调整后/营业亏损变化;研发投入压力巨大,费用占营收比例过高;收入结构单一,API业务占比过高且关键SaaS指标缺失;算力依赖第三方+AI监管不确定性;股权稀释(7月配售314.11亿港元)可能影响股东回报。