猜你想问
湖南黄金外购黄金业务战略定位是什么?未来是否控制低毛利业务规模?
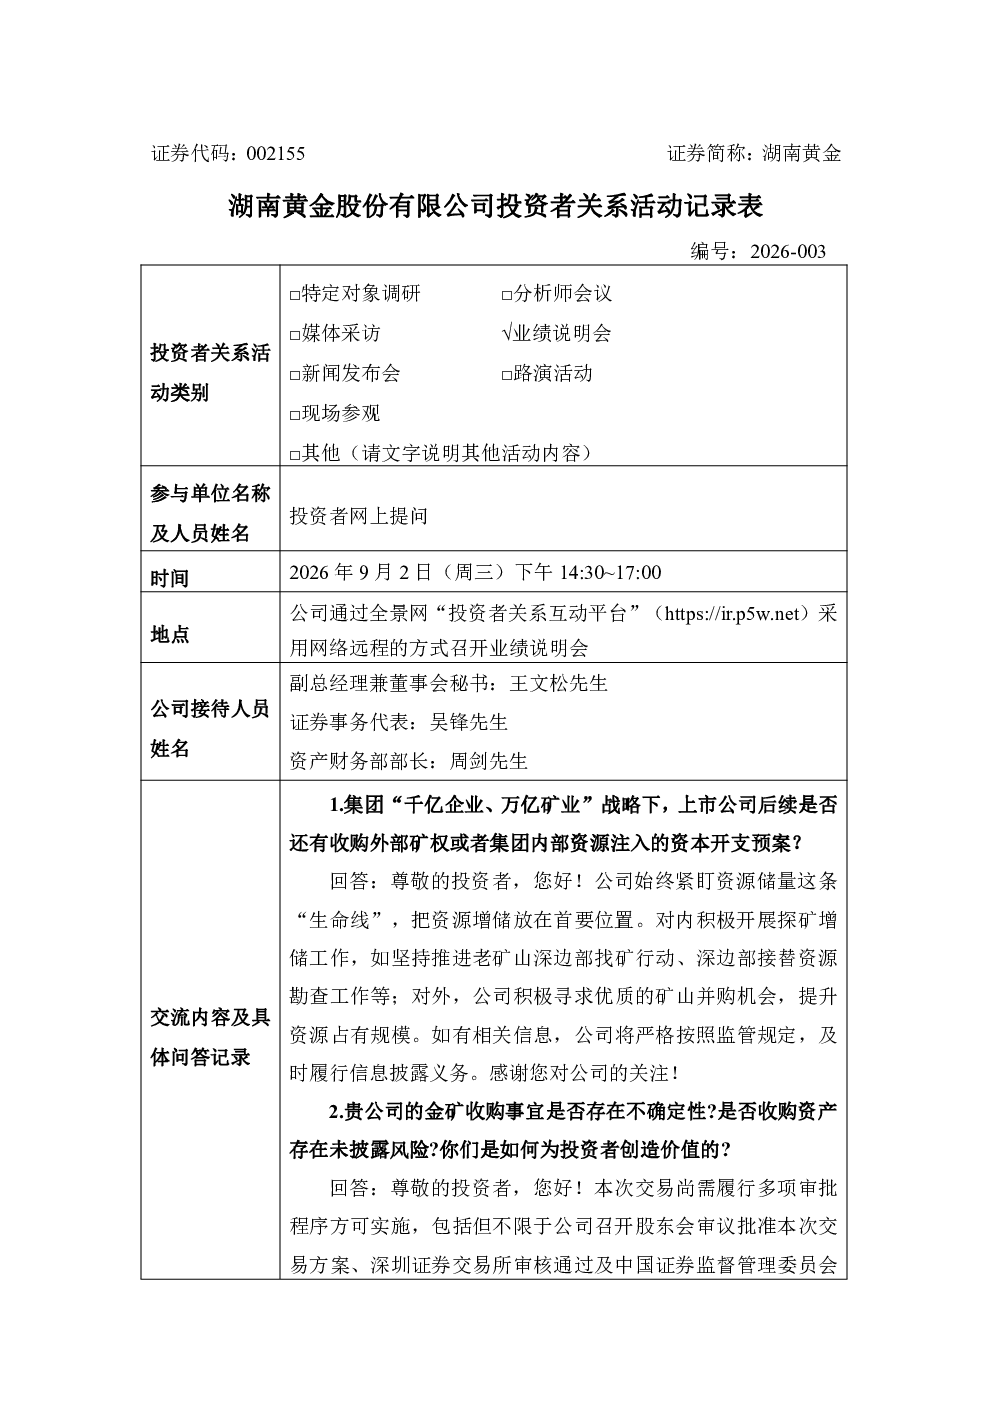
外购非标金业务因产品原料价格接近销售价格,毛利率较低(0.09%)。战略定位为周期短、风险小、有一定价差,覆盖部分成本;利用上海黄金交易所席位提升市场占有率和品牌影响力;通过不同品质非标金处理提升加工技术。未来是否控制规模未明确提及,但强调现有产能利用和战略意义。
湖南黄金注入万古金矿后金储量可达多少?
本次评估范围内保有金金属资源量为111.54吨,若收购顺利完成,将并入上市公司。注入万古金矿后,公司金储量将大幅提升,具体数据需关注后续公告。
湖南黄金甘肃加鑫和潭溪钨矿进展如何?新矿建设为何缓慢?
两个项目正在有序推进,但建成、投产和达产时间存在不确定性,因项目建设受多因素影响。新矿建设缓慢的原因可能涉及资金、技术、政策等多方面因素,需持续关注项目进展。
湖南黄金上半年自产金锑同比减少原因及下半年措施?
上半年自产金锑同比减少的原因及下半年措施未在回复中详细说明。可能涉及市场价格波动、生产效率变化等因素,建议关注公司后续公告和业绩报告。
湖南黄金报告核心内容有哪些?投资风险提示?
报告核心内容包括外购黄金业务战略、万古金矿注入计划、甘肃加鑫和潭溪钨矿进展等。投资风险提示需关注项目进度不确定性、市场价格波动、政策变化等因素,建议谨慎评估。
你可能感兴趣
301548 崇德科技 2026年9月2日投资者关系活动记录表
未知机构2026-09-03
301358 湖南裕能 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
301469 恒达新材 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
002440 闰土股份 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
002650 ST加加 ST加加2026年9月2日投资者关系活动记录表
未知机构2026-09-02
002412 汉森制药 2026年9月2日投资者关系活动记录表
未知机构2026-09-02
002594 比亚迪 2026年9月2日投资者关系活动记录表
未知机构2026-09-04
688375 国博电子 南京国博电子股份有限公司投资者关系活动记录表 2026年9月2日-9月3日
未知机构2026-09-09
300674 宇信科技 宇信科技2026年9月2日-3日投资者关系活动记录表
未知机构2026-09-03
001218 丽臣实业 丽臣实业2026年9月2日投资者关系活动记录表
未知机构2026-09-02