猜你想问
山金国际上半年矿产金成本和毛利率情况如何?
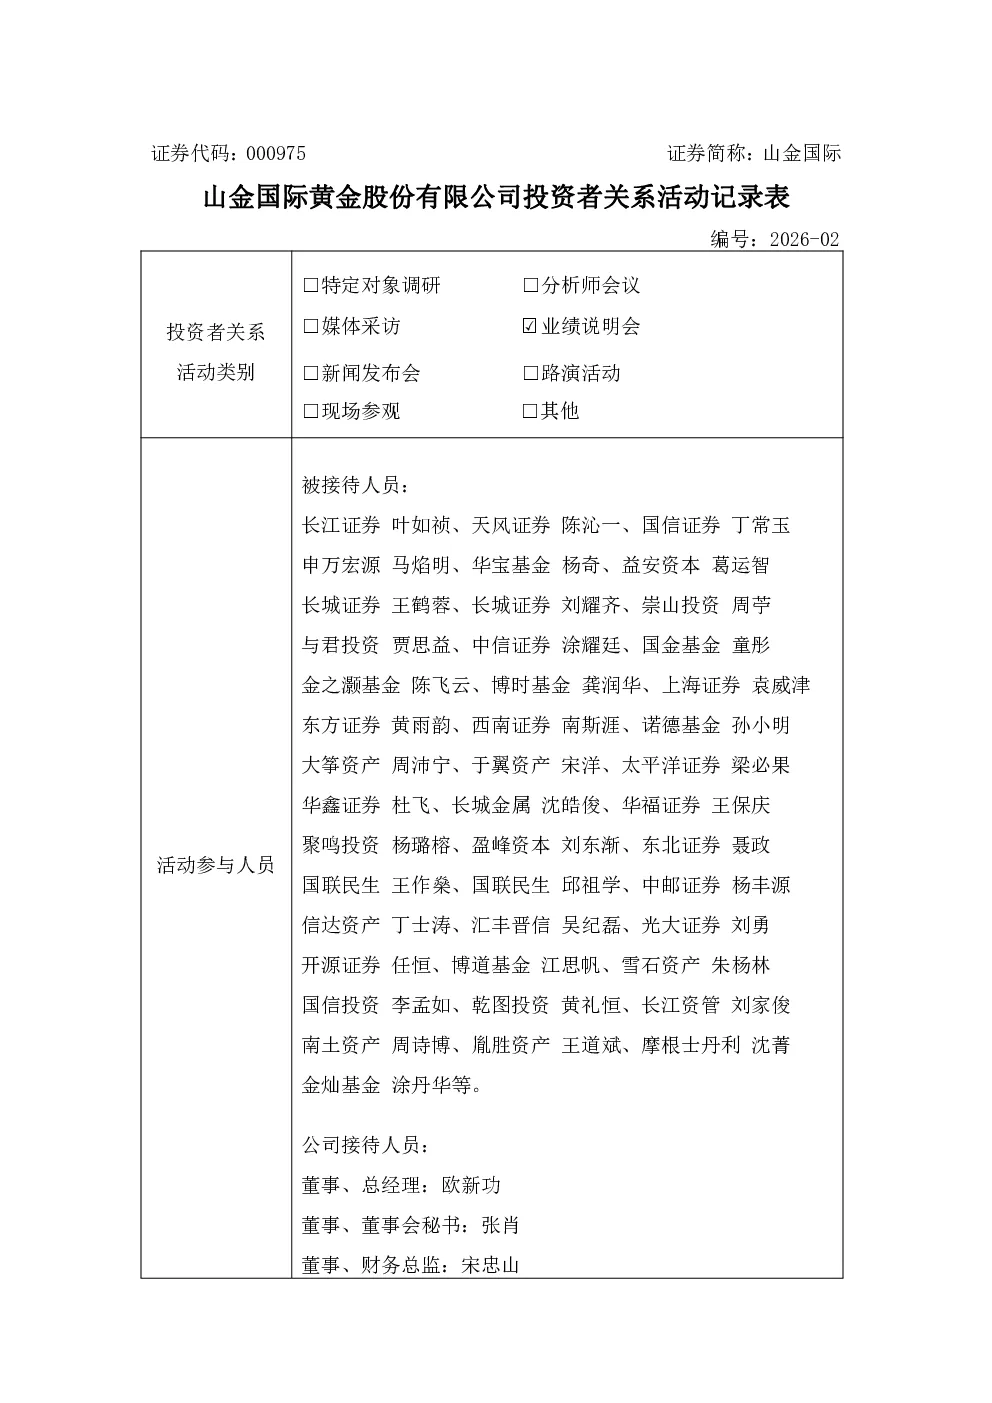
根据报告,山金国际上半年矿产金单位销售成本为163.69元/克,矿产金毛利率达83.81%(同比提升4.66个百分点),显示公司成本优势稳固,盈利水平进一步提升。公司单位成本保持行业低位,成本控制能力较强,矿产金业务盈利能力持续增强。
山金国际未来资源储备和项目建设进展怎样?
公司持续加大勘探投入,玉龙矿业完成重要资源增储案,青海大柴旦青龙沟金矿深部找矿前景向好。境外纳米比亚Osino双子山金矿整体进度达60.1%,选厂设备安装、露天采剥工程有序推进,计划2027年上半年投产,预计年黄金产量约5吨。境内华盛金矿、玉龙巴彦温都日等项目也在按规划推进,未来产量有望提升。
山金国际资本运作及股东回报政策有哪些亮点?
公司H股上市相关工作有序推进,已完成境内外监管审核答复与上市材料更新递交,同步开展投资者路演推介,等待相关机构批准。公司完成2025年度利润分配及股份回购注销工作,现金分红及股份回购合计14.33亿元,占年度归母净利润48.22%,实现上市以来最高分红,体现了公司对股东的回报决心。
矿产银业务成本上升的原因是什么?
矿产银成本上升主要由于铅锌银多金属矿采用售价法分摊联合成本,银价上涨提高了白银收入权重,导致更多成本分摊至白银。公司矿产银单位销售成本为4.09元/克,毛利率达73.93%,尽管成本有所上升,但盈利能力仍保持较好水平。公司需关注银价波动对成本的影响。
山金国际面临的主要风险有哪些?
公司面临的主要风险包括矿产金成本上涨压力,特别是克金成本预计将有所上升,虽然仍保持相对优势,但Osino项目投产可能带来新的成本压力。此外,矿产银成本受银价波动影响较大,需关注银价下行风险。同时,H股上市尚需取得监管机构批准,存在不确定性。公司需持续关注成本控制和市场变化,以应对潜在风险。
你可能感兴趣
咸亨国际科技股份有限公司投资者关系活动记录表
未知机构2024-12-05
002051 中工国际 2026年9月4日投资者关系活动记录表
未知机构2026-09-07
601298 青岛港 青岛港国际股份有限公司投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-04
西安国际医学投资股份有限公司投资者关系活动记录表
西安国际医学投资股份有限公司2024-10-25
301526 国际复材 2026年8月20日投资者关系活动记录表
未知机构2026-08-21
600567 山鹰国际 山鹰国际控股股份公司投资者关系活动记录表
未知机构2026-09-14
002051 中工国际 2026年7月21日投资者关系活动记录表
未知机构2026-07-22
美埃(中国)环境科技股份有限公司投资者关系活动记录表
美埃科技2024-05-23
002886 沃特股份 2026年7月22日投资者关系活动记录表
未知机构2026-07-23
688010 福光股份 福光股份投资者关系活动记录表 2026-07-10
未知机构2026-07-14