猜你想问
这份研报主要讲了什么内容?
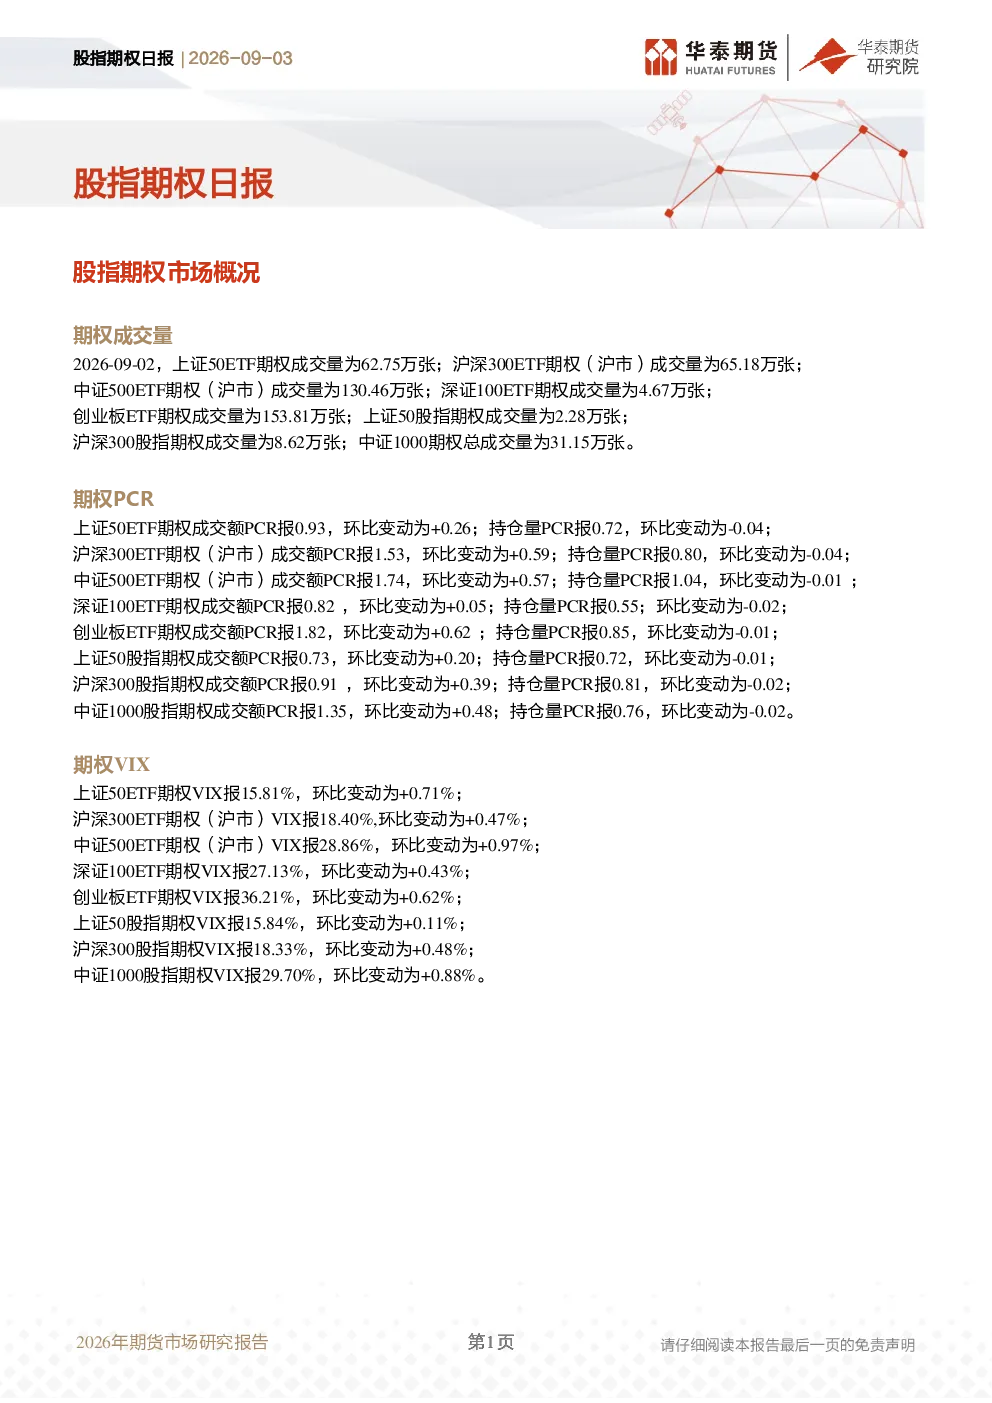
这份研报主要分析了2026年9月2日主要股指期权的市场概况,包括成交量、PCR和VIX数据。具体来看,上证50ETF期权成交量为62.75万张,成交额PCR为0.93,持仓量PCR为0.72,VIX为15.81%;沪深300ETF期权成交量为65.18万张,成交额PCR为1.53,持仓量PCR为0.80,VIX为18.40%;中证500ETF期权成交量为130.46万张,成交额PCR为1.74,持仓量PCR为1.04,VIX为28.86%;创业板ETF期权成交量为153.81万张,成交额PCR为1.82,持仓量PCR为0.85,VIX为36.21%。报告还涵盖了深证100ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权的相应数据。这些数据来源于钢联、同花顺、华泰期货研究院(成交量)和天软、同花顺、华泰期货研究院(PCR、VIX)。
股指期权市场未来发展趋势如何?
股指期权市场未来发展趋势需结合宏观经济环境、政策导向及市场情绪等多重因素综合判断。从当前数据看,中证500ETF期权和创业板ETF期权的VIX值较高,显示市场波动性较大,投资者避险情绪较浓。成交量和PCR数据的变化也反映了市场活跃度的波动。未来,随着经济数据的发布、重要会议的召开等因素,市场情绪可能发生转变,进而影响股指期权的成交量和持仓量。投资者应密切关注这些因素,以便更好地把握市场动态。
研报重点分析了哪些方向?
研报重点分析了主要股指期权的成交量、PCR和VIX数据,并按不同ETF和股指进行了细分。通过对比不同品种的数据,可以观察到市场参与度的变化和投资者情绪的波动。例如,创业板ETF期权的成交量和PCR均较高,显示市场对该板块的关注度较高。此外,报告还提供了数据来源,增强了报告的可信度。投资者可以通过这些数据,了解市场热点,为投资决策提供参考。
当前股指期权市场处于什么状态?
当前股指期权市场呈现出波动性加大的特点,尤其是创业板ETF期权和沪深300ETF期权,其VIX值较高,显示市场避险情绪较浓。成交量和PCR数据的变化也反映了市场活跃度的波动。例如,中证500ETF期权的成交额PCR达到1.74,显示市场对该品种的关注度较高。总体来看,股指期权市场处于一个较为复杂的状态,投资者需密切关注市场动态,以便及时调整投资策略。
投资股指期权有哪些风险需要注意?
投资股指期权需注意多重风险。首先,市场波动性较大,尤其是创业板ETF期权和沪深300ETF期权,其VIX值较高,显示市场避险情绪较浓。投资者需做好风险管理,避免因市场波动导致较大损失。其次,成交量和PCR数据的变化也反映了市场活跃度的波动,投资者需密切关注市场动态,及时调整投资策略。此外,数据来源的可靠性也需注意,确保投资决策基于准确的信息。最后,投资者应充分了解股指期权的交易规则和风险特征,避免因不熟悉产品而造成损失。