猜你想问
这份研报的核心内容是什么?
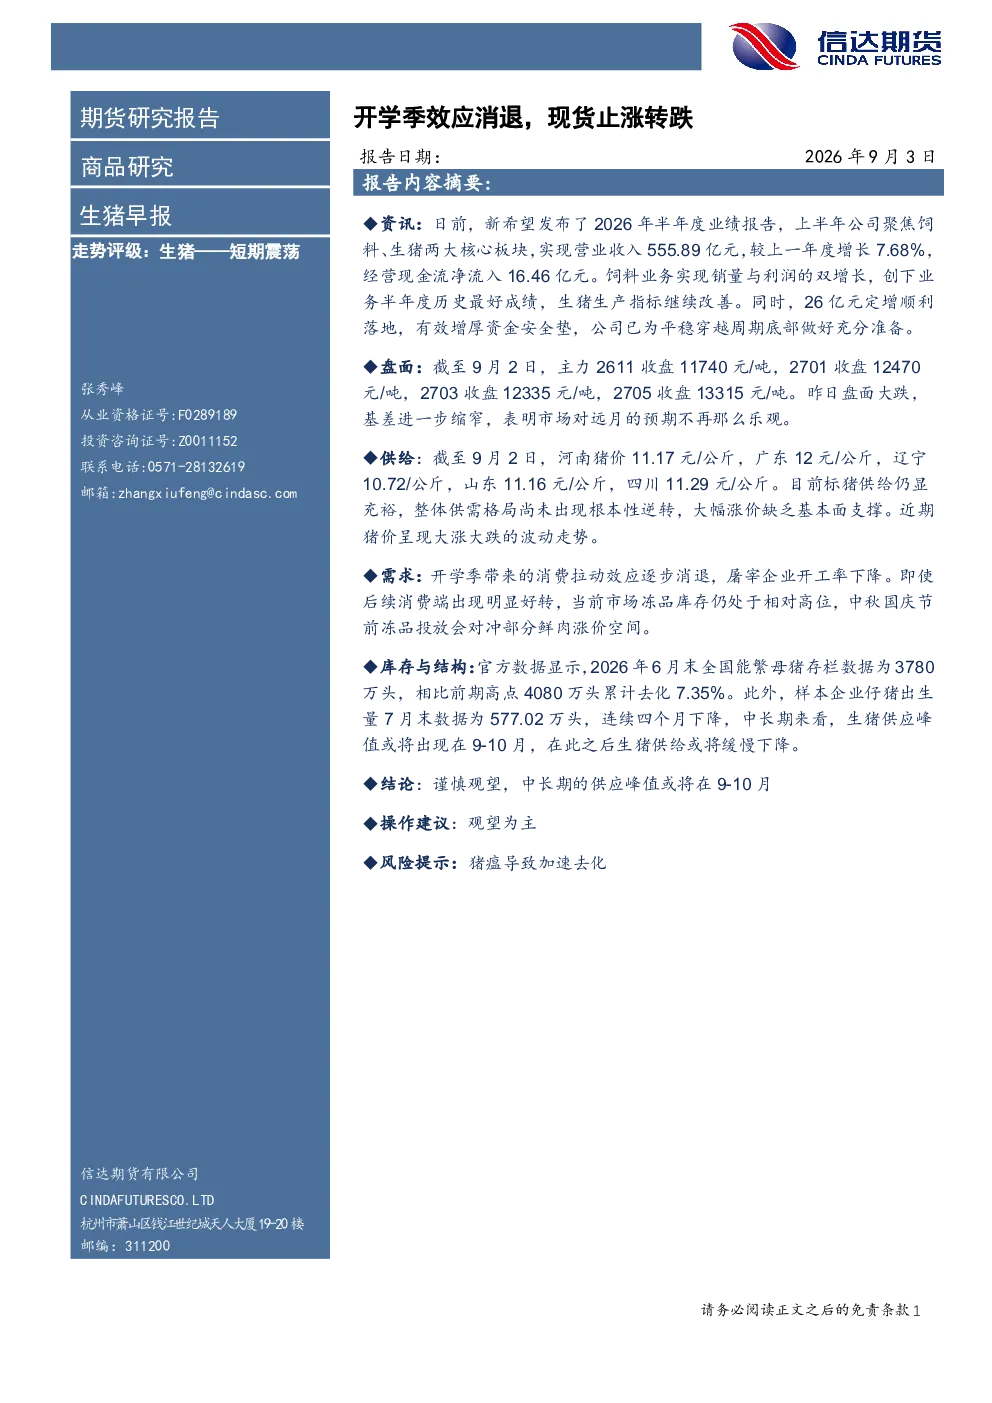
这份研报分析了生猪市场的短期走势,指出开学季消费拉动效应逐步消退,现货价格止涨转跌。报告显示主力合约价格下跌,基差缩窄,市场对远月预期不再乐观。同时,标猪供给充裕,供需格局未根本性逆转,大幅涨价缺乏基本面支撑。近期猪价波动较大,屠宰企业开工率下降,冻品库存相对高位,对鲜肉价格上涨形成对冲。官方数据显示能繁母猪存栏量持续去化,仔猪出生量连续四个月下降,中长期来看供应峰值或出现在9-10月。报告建议谨慎观望。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,供给端持续去化,能繁母猪存栏量较前期高点已去化7.35%,仔猪出生量连续四个月下降,表明行业正逐步恢复至合理水平。中长期来看,生猪供应峰值或出现在9-10月之后或将缓慢下降。需求端受开学季效应消退影响,屠宰企业开工率下降,但冻品库存相对高位可能在中秋国庆节前对冲鲜肉价格上涨空间。整体来看,行业供需关系正在逐步改善,但价格波动仍将存在。
研报重点分析了哪些方向?
研报重点分析了生猪市场的供需格局、价格走势及中长期供应趋势。在盘面方面,报告指出主力合约价格下跌,基差缩窄,市场对远月预期不再乐观。在供给方面,标猪供给充裕,供需格局未根本性逆转,大幅涨价缺乏基本面支撑。在需求方面,开学季消费拉动效应逐步消退,屠宰企业开工率下降,冻品库存相对高位对冲鲜肉价格上涨空间。中长期来看,报告关注能繁母猪存栏量及仔猪出生量变化,预测供应峰值或出现在9-10月。
当前生猪市场现状如何判断?
当前生猪市场现状表现为价格波动较大,开学季消费拉动效应逐步消退,现货价格止涨转跌。供给端,标猪供给充裕,供需格局未根本性逆转,大幅涨价缺乏基本面支撑。需求端,屠宰企业开工率下降,冻品库存相对高位可能对冲鲜肉价格上涨空间。市场对远月预期不再乐观,基差进一步缩窄。能繁母猪存栏量持续去化,仔猪出生量连续四个月下降,显示行业正逐步恢复至合理水平,但价格波动仍将存在。
研报提示哪些风险?
研报提示的主要风险在于猪瘟可能导致加速去化。虽然当前能繁母猪存栏量及仔猪出生量显示行业正逐步恢复,但猪瘟等疫病仍可能对生猪供应造成冲击。若发生大规模猪瘟疫情,可能导致能繁母猪存栏量快速下降,仔猪出生量减少,进而影响生猪供应,对市场价格造成不利影响。因此,需密切关注疫病动态,防范相关风险。