猜你想问
这份研报主要分析了哪些股指期权市场数据?
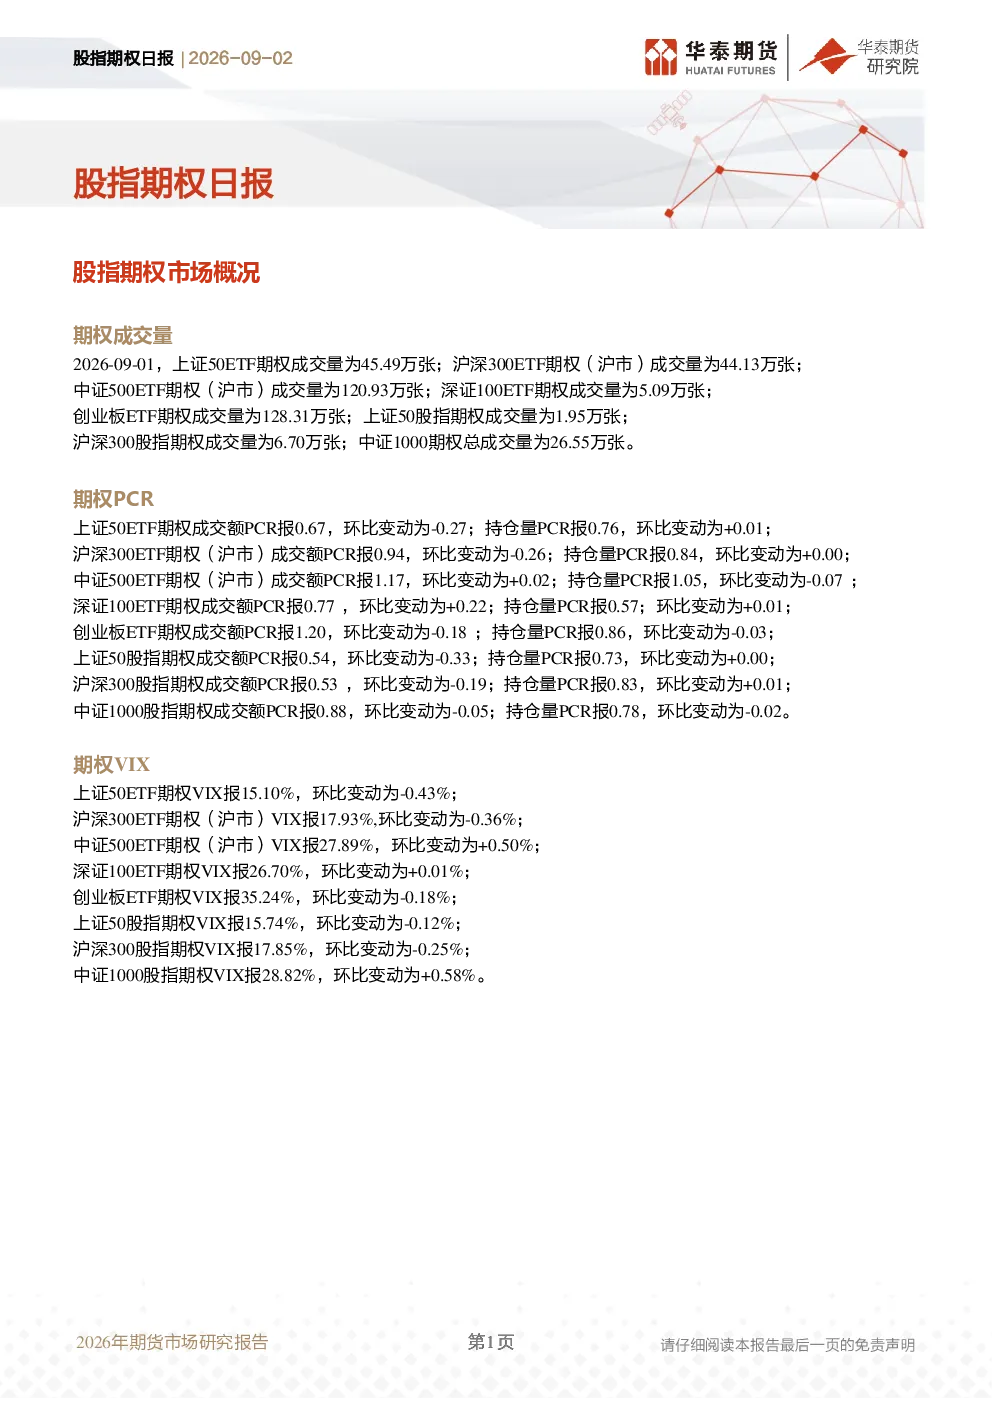
这份研报主要分析了2026年9月1日主要股指期权的成交量、PCR和VIX数据。具体包括上证50ETF期权、沪深300ETF期权、中证500ETF期权、深证100ETF期权、创业板ETF期权、上证50股指期权、沪深300股指期权和中证1000股指期权等。通过这些数据,可以了解各股指期权的市场活跃度、投资者情绪以及市场波动率的预期情况。
报告指出哪些ETF期权的成交量较高?
报告指出中证500ETF期权和创业板ETF期权的成交量较高。例如,中证500ETF期权成交量为120.93万张,创业板ETF期权成交量为128.31万张。这表明市场对中证500和创业板的关注度较高,投资者在这些ETF期权上的交易活动较为频繁。
报告如何分析股指期权的市场情绪?
报告通过分析股指期权的PCR数据来评估市场情绪。PCR(成交额PCR和持仓量PCR)是衡量市场看涨或看跌情绪的指标。例如,中证500ETF期权和创业板ETF期权的成交额PCR均超过1,表明市场情绪较为乐观。而部分股指期权如上证50股指期权的PCR有所下降,显示市场情绪有所降温。通过这些数据,可以了解市场投资者的情绪变化。
报告对股指期权市场现状有何判断?
报告通过成交量、PCR和VIX数据对股指期权市场现状进行了综合判断。成交量数据显示市场对中证500和创业板的关注度较高;PCR数据显示市场情绪存在分化,部分期权市场情绪乐观,部分期权市场情绪降温;VIX数据显示创业板ETF期权市场波动率预期最高,中证500和中证1000股指期权市场波动率预期上升。这些数据共同反映了当前股指期权市场的整体活跃度和投资者情绪状态。
研报提示哪些风险需要注意?
研报提示投资者需要注意股指期权市场的波动性和不确定性。例如,创业板ETF期权的VIX数据显示市场对创业板波动率的担忧较大,中证500和中证1000股指期权的VIX上升,显示市场对这些股指的波动率预期有所提高。此外,部分股指期权的PCR数据下降也表明市场情绪存在不确定性。投资者在参与股指期权交易时,应密切关注市场动态,合理控制风险。