猜你想问
黑色金属日报主要分析了哪些行业?
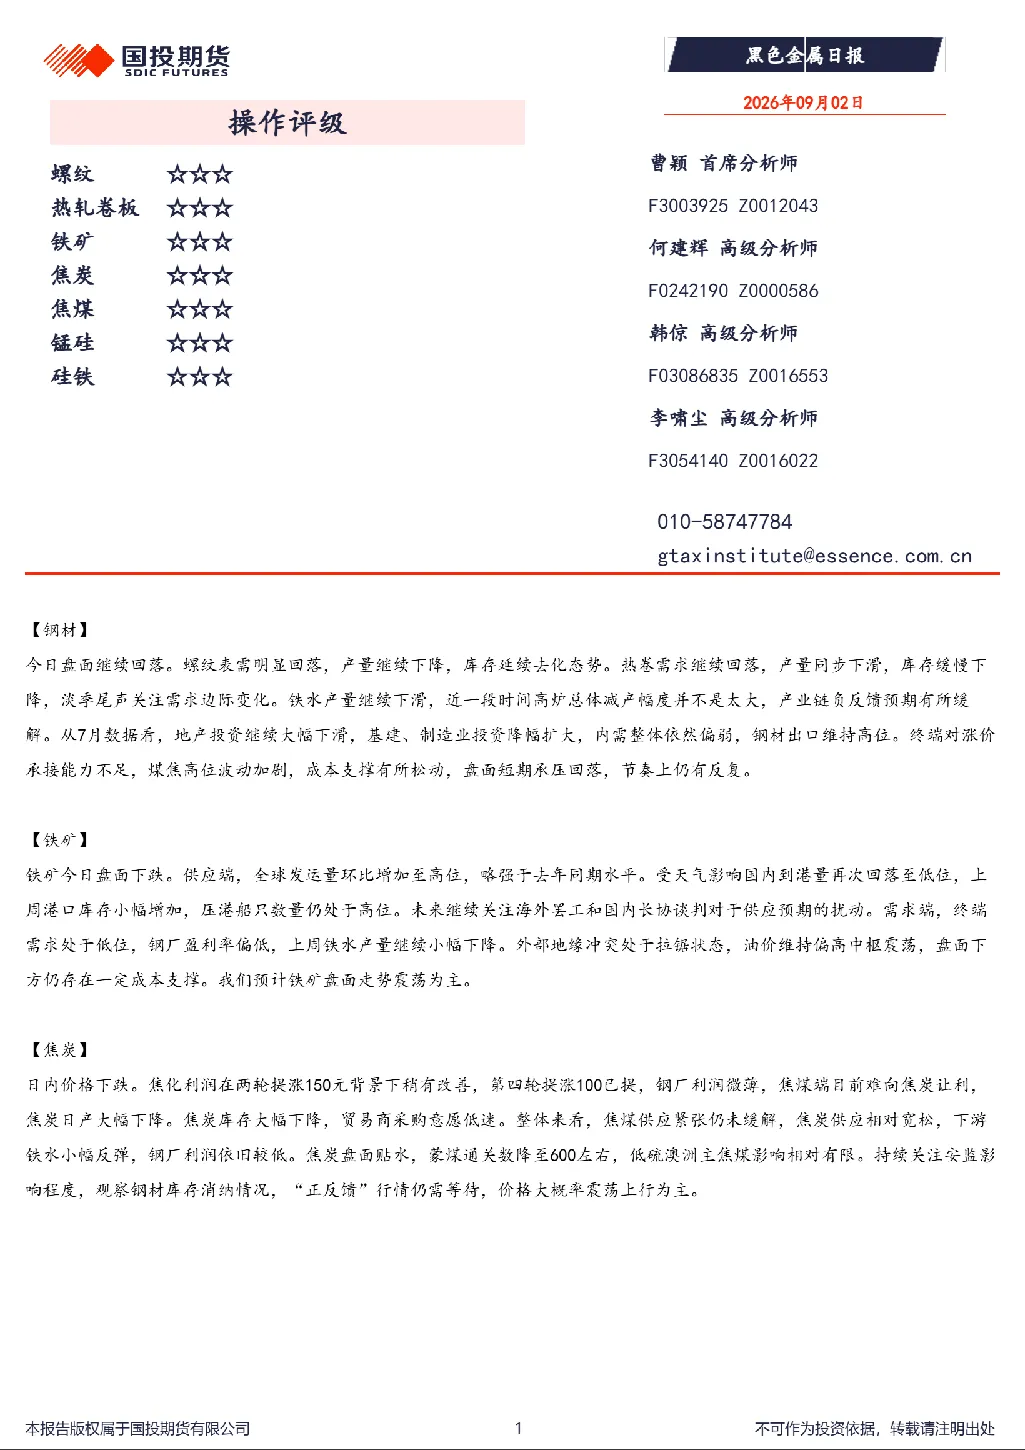
研报涵盖了钢材、铁矿、焦炭、焦煤、硅锰和硅铁等黑色金属行业。钢材板块分析了螺纹钢和热卷的供需变化及库存动态;铁矿板块关注全球发运量、国内到港量及港口库存情况;焦炭和焦煤板块探讨了焦化利润、产量变化及库存水平;硅锰和硅铁板块则分析了供应过剩状态和成本支撑情况。
钢材板块的主要市场现状如何?
钢材板块显示,螺纹钢表需明显回落,产量下降,库存去化延续;热卷需求回落,产量下滑,库存缓慢下降。铁水产量下滑,高炉减产幅度不大,产业链负反馈预期缓解。地产投资下滑,基建和制造业投资降幅扩大,内需偏弱,钢材出口维持高位。终端承接涨价能力不足,煤焦高位波动,成本支撑松动,盘面短期承压回落。
报告重点分析了哪些发展方向?
报告重点分析了黑色金属各板块的供需平衡和库存变化趋势。钢材板块关注淡季需求边际变化;铁矿板块关注海外罢工和国内长协谈判对供应的扰动;焦炭和焦煤板块分析了安监影响下的供需格局及蒙煤通关情况;硅锰和硅铁板块探讨了供应过剩状态和成本支撑力度。
研报提示了哪些市场风险?
研报提示的外部风险包括外部摩擦升温;需求相关风险为需求超预期变化;政策风险则涉及政策大幅调整。具体到各板块,需关注钢材库存消纳情况,铁矿的海外供应扰动,焦化行业的安监影响,以及硅锰和硅铁的供需平衡变化。
黑色金属整体发展趋势如何?
黑色金属整体呈现供需双弱格局,部分板块库存去化,但供应端压力仍存。钢材和热卷库存缓慢下降,但终端需求承压;铁矿供应端略强于去年同期,但需求端仍处于低位;焦炭和焦煤供应相对宽松,钢厂利润微薄;硅锰和硅铁供应过剩,价格承压。整体走势预计以震荡为主,正反馈行情仍需等待。