猜你想问
康农种业2026年中报核心业绩亮点是什么?
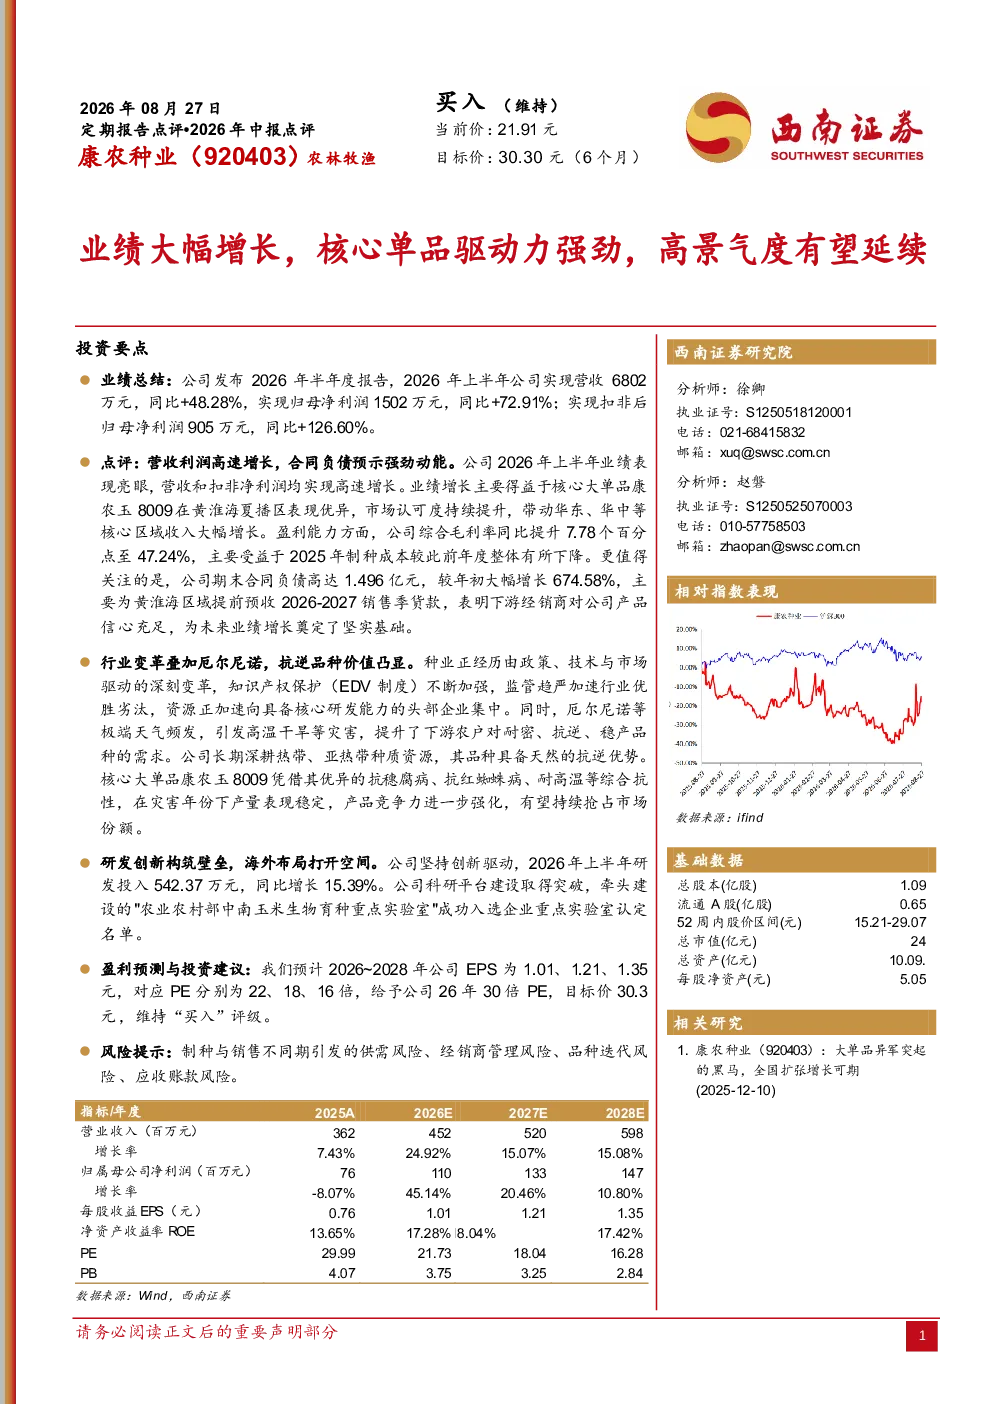
康农种业2026年上半年实现营收6802万元,同比增长48.28%;归母净利润1502万元,同比增长72.91%;扣非后归母净利润905万元,同比增长126.60%。业绩增长主要得益于核心大单品康农玉8009在黄淮海夏播区表现优异,带动华东、华中等核心区域收入大幅增长。公司综合毛利率同比提升7.78个百分点至47.24%,主要受益于2025年制种成本下降。期末合同负债高达1.496亿元,较年初增长674.58%,表明下游经销商对公司产品信心充足。
种业行业未来发展趋势如何?
种业正经历深刻变革,政策、技术与市场驱动行业优胜劣汰,资源向头部企业集中。厄尔尼诺等极端天气频发,提升下游农户对耐密、抗逆、稳产品种的需求。康农种业长期深耕热带、亚热带种质资源,其品种具备天然的抗逆优势,核心大单品康农玉8009凭借优异的抗性在灾害年份下产量稳定,产品竞争力强。
康农种业报告重点分析了哪些方面?
报告重点分析了康农种业的业绩表现、行业发展趋势、研发创新投入以及风险提示。业绩方面,核心单品康农玉8009表现优异带动整体增长;行业方面,种业变革加速头部企业资源集中;研发方面,公司上半年研发投入542.37万元,同比增长15.39%,科研平台建设取得突破;风险方面,提示了供需风险、经销商管理风险、品种迭代风险、应收账款风险等。
当前种业市场现状如何判断?
当前种业市场呈现头部企业加速整合、产品竞争加剧的态势。政策支持与市场需求共同推动行业向规模化、科技化方向发展。极端天气频发对品种抗逆性提出更高要求,康农种业凭借其热带、亚热带种质资源优势,在耐密、抗逆品种上具备较强竞争力。市场竞争格局持续优化,头部企业凭借技术、品牌优势占据有利地位。
康农种业研报提示了哪些主要风险?
研报提示康农种业面临多重风险,包括制种与销售不同期引发的供需风险,可能存在阶段性市场波动;经销商管理风险,需维持良好合作关系确保渠道畅通;品种迭代风险,需持续投入研发保持产品竞争力;应收账款风险,需加强应收账款管理降低资金压力。这些风险需持续关注并制定应对策略。