宏观与总量研究
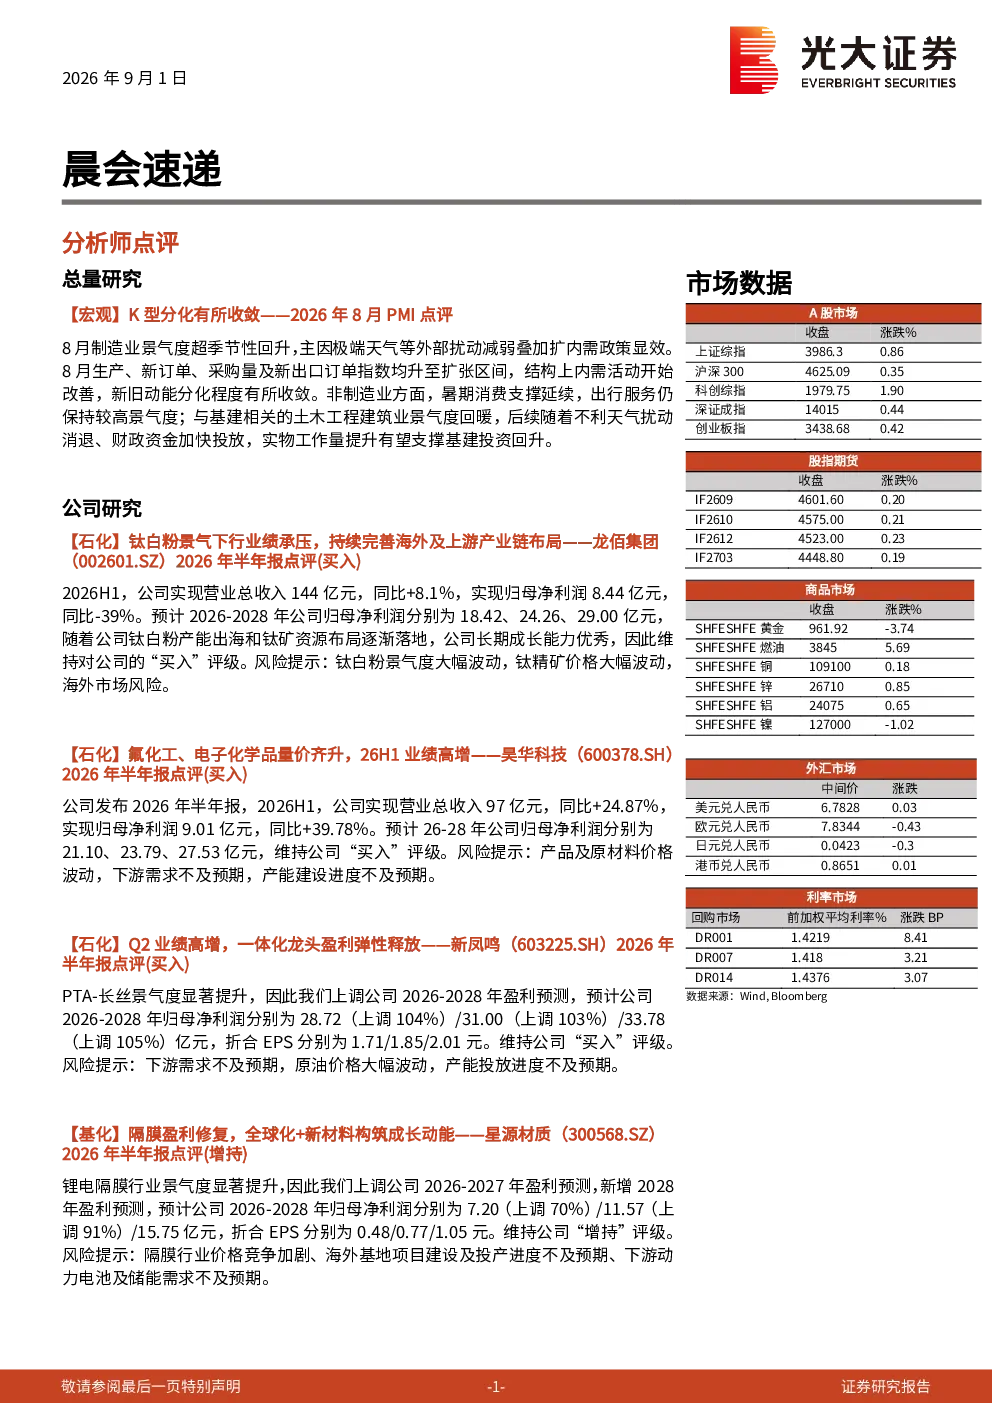
2026年8月PMI数据显示,制造业景气度超季节性回升,主要受极端天气等外部扰动减弱和扩内需政策显效推动。生产、新订单、采购量及新出口订单指数均升至扩张区间,内需活动开始改善,新旧动能分化程度有所收敛。非制造业方面,暑期消费支撑延续,出行服务保持较高景气度;与基建相关的土木工程建筑业景气度回暖,预计后续基建投资将回升。
公司研究
石化行业
- 龙佰集团(002601.SZ):2026H1营业总收入144亿元,同比+8.1%;归母净利润8.44亿元,同比-39%。预计2026-2028年归母净利润分别为18.42、24.26、29.00亿元,维持“买入”评级。公司长期成长能力优秀,受益于钛白粉产能出海和钛矿资源布局。
- 昊华科技(600378.SH):2026H1营业总收入97亿元,同比+24.87%;归母净利润9.01亿元,同比+39.78%。预计2026-2028年归母净利润分别为21.10、23.79、27.53亿元,维持“买入”评级。公司氟化工、电子化学品量价齐升,业绩高增。
- 新凤鸣(603225.SH):2026H1归母净利润28.72亿元(上调104%),预计2026-2028年归母净利润分别为28.72、31.00、33.78亿元,维持“买入”评级。PTA-长丝景气度显著提升,盈利弹性释放。
- 星源材质(300568.SZ):2026H1归母净利润7.20亿元(上调70%),预计2026-2028年归母净利润分别为7.20、11.57、15.75亿元,维持“增持”评级。锂电隔膜行业景气度提升,盈利修复。
基化行业
- 星源材质(300568.SZ):锂电隔膜行业景气度显著提升,上调2026-2028年盈利预测,维持“增持”评级。
晨会速递
- 昆仑能源(0135.HK):2026H1营业总收入1000亿元,同比+2.56%;归母净利润33.06亿元,同比+4.6%。预计2026-2028年归母净利润分别为61.31、63.71、65.61亿元,维持“增持”评级。天然气销量稳步提升。
- 中国石油(601857.SH/0857.HK):2026H1营业收入15275亿元,同比+5.3%;归母净利润1039亿元,同比+22.0%。预计2026-2028年归母净利润分别为1902、1959、2018亿元,维持“A股:买入;H股:买入”评级。公司“增储上产”潜力大,天然气业务长期成长性强。
- 太阳能(000591.SZ):2026上半年营业收入23.76亿元,同比-11.92%;归母净利润4.91亿元,同比-27.45%。预计2026E-28E归母净利润预测为10.10/10.79/11.82亿元,维持“增持”评级。公司在建项目装机容量丰厚,算电业务持续扩张。
- 华电国际(600027.SH,1071.HK):2026上半年营收542.64亿元,同比-9.49%;归母净利润31.05亿元,同比-20.47%。维持“A股:增持;H股:增持”评级。成本下降抬升整体毛利率。
- 山东药玻(600529.SH):2026H1实现营收22.8亿元,归母净利3.7亿元,同比+1.3%/-0.1%。下调2026-27年归母净利润预测至7.66/9.12亿元,维持“买入”评级。受益于行业中硼硅模制瓶景气度修复,海外市场发展良好。
机械制造
- 安东油田服务(3337.HK):2026H1归母净利润同比下降36.6%。下调2026-28年归母净利润预测至2.6/3.8/4.8亿元,维持“买入”评级。公司在海外市场持续突破,油田开发业务模式有望打开新成长空间。
汽车
- 爱柯迪(600933.SH):2Q26收购卓尔博并表带动收入规模抬升,部分冲抵原材料成本增加导致的毛利率回落。维持“买入”评级。公司全球化稳步推进,新业务稳步推进。
- 伯特利(603596.SH):2Q26收入、毛利率、归母净利润均实现同环比改善。看好公司全球化纵深推进,全谱系制动+转向+悬架+ADAS布局逐步兑现,机器人核心部件带来新增长驱动力。
电新
- 中伟新材(300919.SZ):2026H1营业收入335.84亿元,同比+57.51%;归母净利润13.03亿元,同比+77.80%。上调2026-28年归母净利润预测至30.31/35.73/42.01亿元,维持“买入”评级。镍系、磷系材料量价齐升,钠系材料开始放量。
互联网传媒
- 心动公司(2400.HK):自研游戏《心动小镇》和《火炬之光》表现亮眼,TapTap maker和PC版为高潜力领域。下调2026-28年归母净利润预测至15.5/18.6/21.0亿元,维持“买入”评级。考虑AI投入以及所得税税率提升。
医药
- 京新药业(002020.SZ):26H1实现营收19.87亿元,归母净利润3.52亿元。核心创新药地达西尼快速放量,国内首仿卡立哌嗪获批上市。维持“买入”评级。
- 皓元医药(688131.SH):2026上半年实现营收16.48亿元,归母净利润1.71亿元。预计2026-28年归母净利润为3.52/5.03/7.11亿元,维持“买入”评级。
食品饮料
- 海天味业(603288.SH):26H1实现营收161.46亿元,归母净利润41.9亿元。降本增效释放盈利红利,略下调2026-28年归母净利润预测至78.58/85.23/92.10亿元,维持“买入”评级。
- 五粮液(000858.SZ):维持2026-28年归母净利润预测为157.9/173.0/189.3亿元,维持“买入”评级。公司在行业调整期间主动调整,品牌优势依旧较强。
- 山西汾酒(600809.SH):预测2026-28年归母净利润98.29/107.82/118.16亿元,维持“买入”评级。公司强化市场秩序管控,待渠道风险出清后有望恢复良性增长。
社服教育
- 美团-W(3690.HK):26Q2实现营业收入1046.4亿元,同比增长14.4%;经调整溢利净额25.2亿元,同比增长69.0%。上调2026-28年归母净利润预测至-30.18/176.06/374.01亿元,维持“买入”评级。
- 名创优品(9896.HK):26年H1实现营收114.99亿元,归母净利润9.62亿元。国内业务复苏强劲,海外市场稳健扩张。上调2026-28年归母净利润预测至27.38/31.76/35.04亿元,维持“买入”评级。
食品饮料
- 千禾味业(603027.SH):26H1实现营收14.01亿元,归母净利润2.01亿元。略下调2026-28年归母净利润预测至4.61/5.19/5.55亿元,维持“增持”评级。
家电
- 科沃斯(603486.SH):双品牌龙头地位稳固,上调2026-28年归母净利润预测至21.00/25.23/31.16亿元,维持“买入”评级。
零售
- 百龙创园(605016.SH):短期收入与净利润增速放缓主要受海外单一客户采购确认节奏、汇兑损益等影响。维持2026-28年归母净利润预测4.84/6.22/7.91亿元,维持“买入”评级。
轻工
- 索菲亚(002572.SZ):下调2026-28年归母净利润预测至3.4/3.8/4.5亿元,维持“买入”评级。公司持续拓展橱柜、系统门窗、卫浴、家电等配套品类,匹配旧改市场消费需求。
- 仙鹤股份(603733.SH):下调2026-28年归母净利润预测至12.5/16.0/18.9亿元,维持“买入”评级。浆价尚处低位、纸价提涨需要逐步传导,新项目产能尚需逐步释放。
- 博汇纸业(600966.SH):下调2026-27年归母净利润预测至1.8/3.5亿元,新增2028年归母净利润预测为4.4亿元,维持“增持”评级。公司当前PB仅为0.9倍,处于历史估值15%的低分位水平。
高端制造
- 景津装备(603279.SH):26H1收入小幅下降,产品量增价减,毛利率下降明显。未来随着行业需求回暖、竞争格局改善以及高附加值成套产品占比提升,公司盈利能力或具备修复空间。
分析、估值方法的局限性说明
本报告所包含的分析基于各种假设,不同假设可能导致分析结果出现重大不同。本报告采用的各种估值方法及模型均有其局限性,估值结果不保证所涉及证券能够在该价格交易。
分析师声明
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,以勤勉的职业态度、专业审慎的研究方法,使用合法合规的信息,独立、客观地出具本报告,并对本报告的内容和观点负责。
法律主体声明
本报告由光大证券股份有限公司制作,光大证券股份有限公司具有中国证监会许可的证券投资咨询业务资格,负责本报告在中华人民共和国境内(仅为本报告目的,不包括港澳台)的分销。
特别声明
本报告中的资料、意见、预测均反映报告初次发布时光大证券研究所的判断,可能需随时进行调整且不予通知。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议。客户应自主作出投资决策并自行承担投资风险。