猜你想问
这份研报主要分析了什么内容?
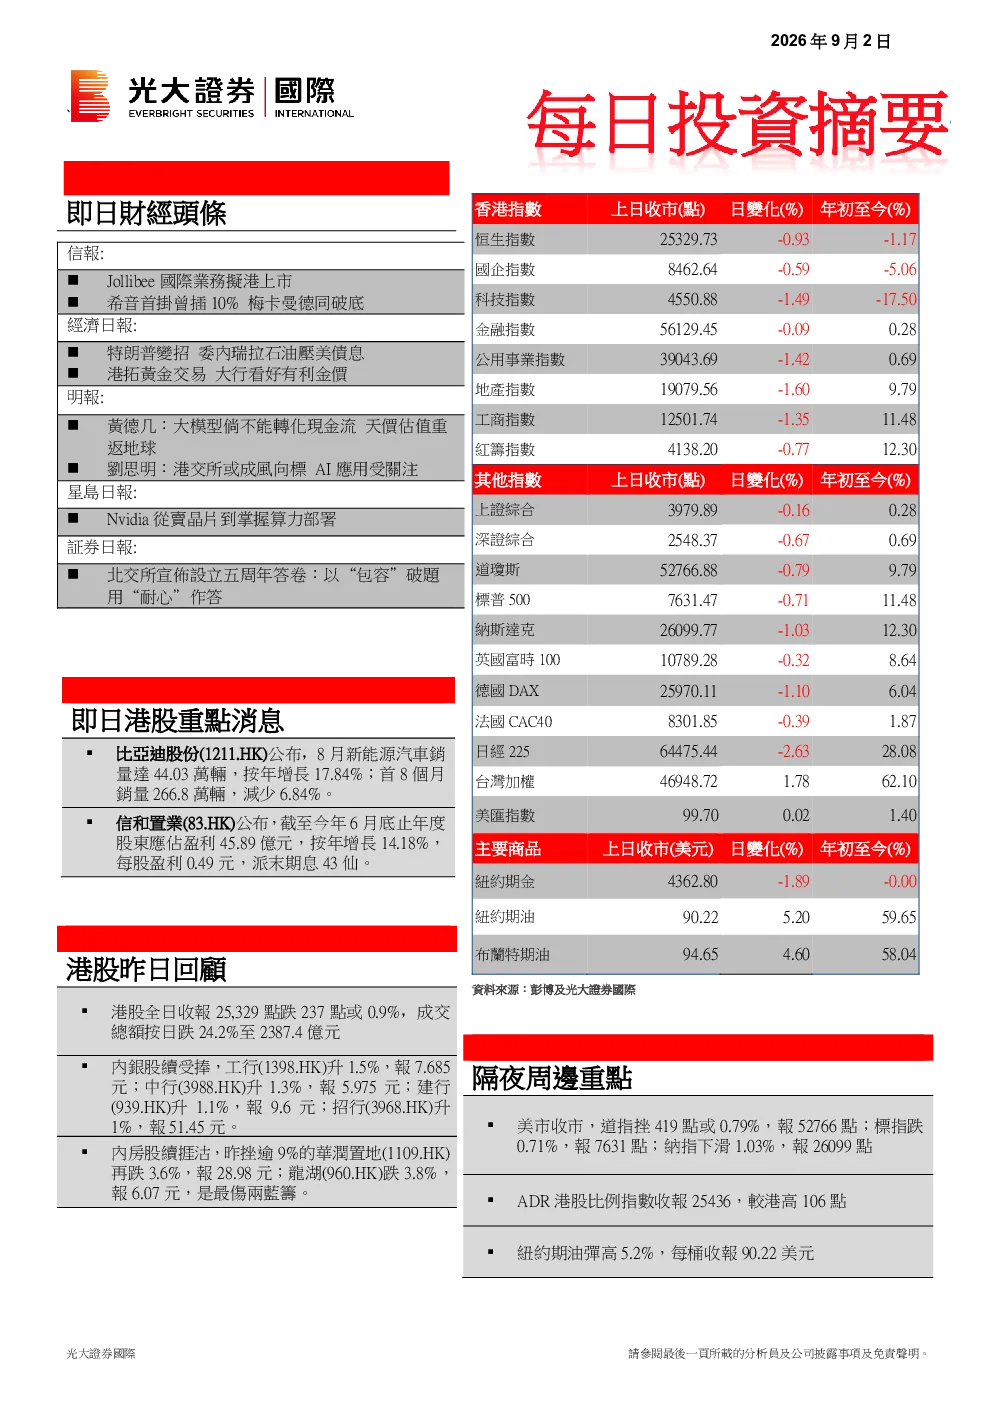
这份研报主要分析了恒生指数的技术走势,恒生指数上日下跌超过300点,触及25240点,险守100日均线。报告指出外围长债息高企、美联储偏鹰态度及港科技权重股弱势等因素,提升港股短期向下概率。同时,研报重点分析了安踏(2020.HK)的中期业绩,其收入同比增长13%至435.1亿元人民币,净利润大幅增长35%至94.9亿元人民币;毛利率提升至63.9%,自由现金流增长54.2%至116.3亿元人民币。剔除亚玛芬体育股份配售的一次性收益后,净利润同比增长13%,表现优于内地同业。报告还探讨了安踏的多品牌布局优势,包括分散赛道增长放缓风险,以及在高端专业、细分户外及女性运动赛道保持高景气。最后,报告提供了安踏的投资建议和市盈率分析。
体育行业未来发展趋势如何?
体育行业未来发展趋势显示,大众运动竞争激烈,但高端专业、细分户外及女性运动赛道保持高景气。未来专业化及场景化装备需求有望进一步释放。安踏已布局Puma(女性运动)、MAIA ACTIVE(女性运动)、DESCENTE及KOLONSPORT(高端专业运动)等领域,通过多品牌矩阵销售策略推动业务发展,展现抗周期能力。这些布局有助于分散赛道增长放缓风险,并灵活调配资源发展毛利率较高的业务。
研报对安踏的业务表现有何重点分析?
研报重点分析了安踏的业务表现,包括其收入、净利润、毛利率和自由现金流的增长情况。安踏中期收入同比增长13%至435.1亿元人民币,净利润大幅增长35%至94.9亿元人民币;毛利率提升至63.9%,自由现金流增长54.2%至116.3亿元人民币。剔除亚玛芬体育股份配售的一次性收益后,净利润同比增长13%,表现优于内地同业。此外,报告还强调了安踏运营效率的提升,如平均存货周转日数减少至130天,以及AI技术精简客服运营。多品牌矩阵销售策略推动下,业务表现有望持续跑赢大市。
当前市场状况如何?
当前市场状况显示,恒生指数上日下跌超过300点,触及25240点,险守100日均线。外围长债息高企、美联储偏鹰态度及港科技权重股弱势等因素,提升港股短期向下概率。投资者需关注100日均线的支持力度。尽管行业整体处于下行调整周期,安踏管理层仍维持所有品牌销售及经营利润率指引,预期今年海外销售额达约20亿元人民币,目标五年内达到100亿元人民币,展现抗周期能力。
研报有哪些风险提示?
研报的风险提示包括,报告仅供参考,不构成投资建议。投资者需独立判断,自行承担投资风险。此外,恒生指数短期向下概率提升,投资者需关注100日均线的支持力度。安踏虽然展现抗周期能力,但市场波动仍可能影响其业绩表现。投资者在决策时应综合考虑多方面因素,谨慎操作。