猜你想问
新安股份2026年业绩增长主要得益于哪些因素?
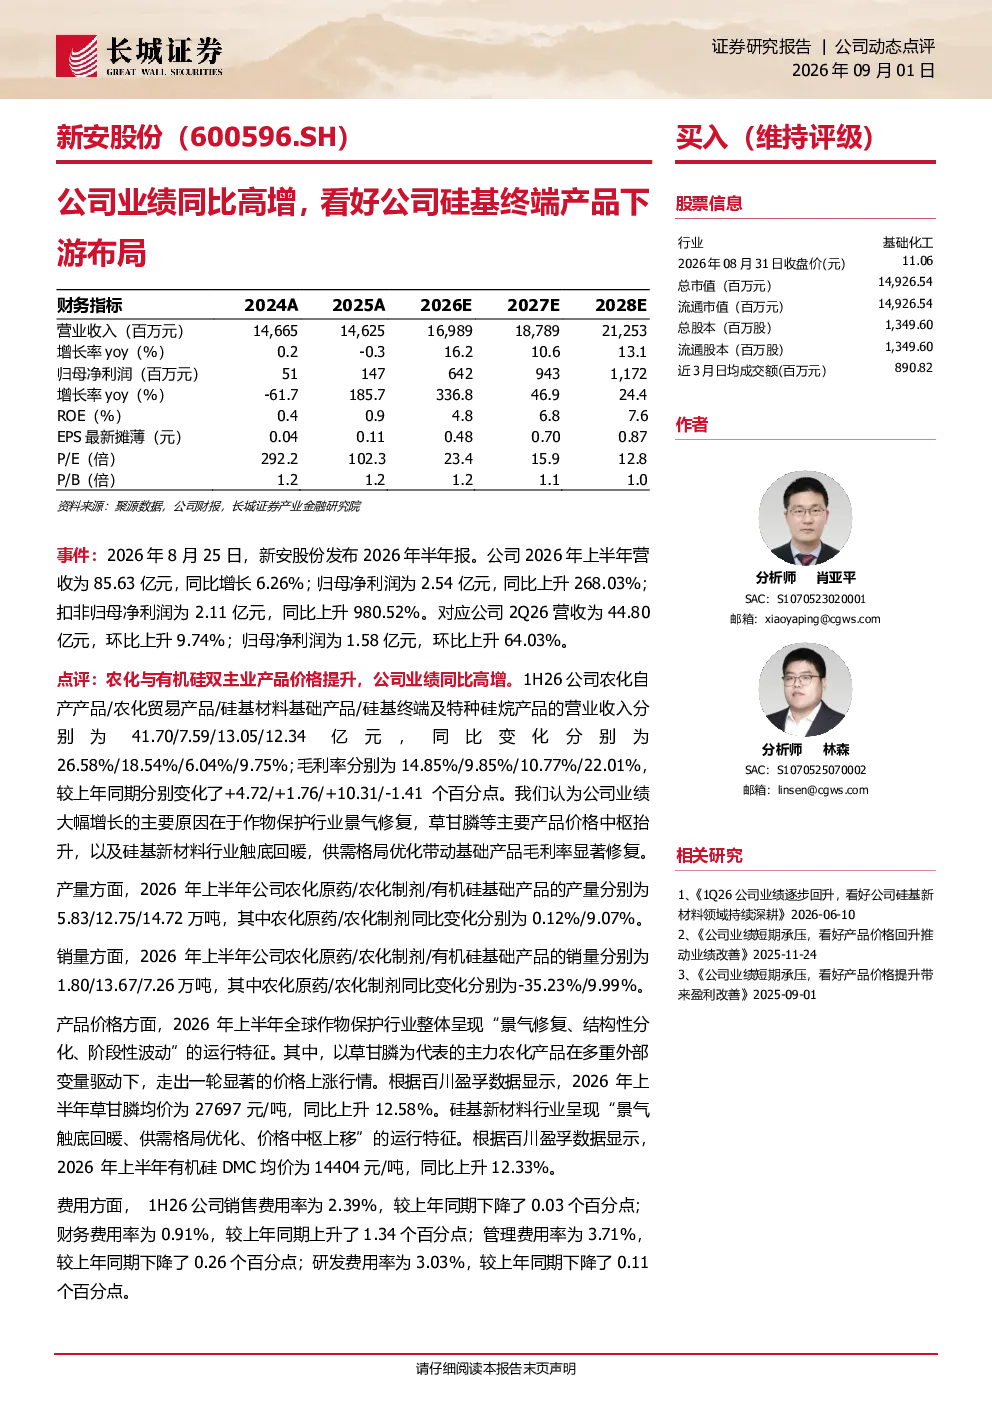
新安股份2026年上半年业绩同比高增,主要得益于农化和有机硅双主业产品价格上涨。公司农化自产产品、农化贸易产品、硅基材料基础产品及硅基终端及特种硅烷产品的营业收入同比分别增长26.58%、18.54%、6.04%和9.75%,毛利率分别提升4.72、+1.76、+10.31和-1.41个百分点。业绩增长主要源于作物保护行业景气修复及硅基新材料行业触底回暖,供需格局优化带动基础产品毛利率显著修复。
有机硅板块未来发展趋势如何?
有机硅板块产品结构持续优化,聚焦电子科技、AI算力等高成长赛道,终端转化率稳步提升,弹性体中高端产品占比持续提升。随着行业触底回暖,供需格局优化,基础产品毛利率显著修复。未来,有机硅行业将向高端化、精细化方向发展,高附加值产品需求增加,行业整体盈利能力有望改善。
报告重点分析了哪些方面?
报告重点分析了新安股份农化和有机硅双主业的经营情况,包括各产品线的营收、毛利率变化,以及产量、销量和价格趋势。同时,报告还分析了公司费用率、现金流、财务比率等关键数据,并对农药市场和有机硅行业的发展趋势进行了研判,最后提出了投资建议和风险提示。
当前农药市场现状如何?
当前农药市场处于传统需求淡季,价格指数同比下跌4.53%。但随着旺季到来及厄尔尼诺现象可能推动农产品价格上涨,农药需求有望提升。此外,农药行业竞争激烈,企业需通过产品创新和成本控制提升竞争力。未来,环保政策趋严将加速行业洗牌,头部企业优势将更加明显。
投资新安股份需关注哪些风险?
投资新安股份需关注宏观经济波动、产品价格波动、汇率风险、原材料价格波动及研发风险。宏观经济下行可能影响下游需求,产品价格波动将直接影响公司盈利,汇率风险和原材料价格波动也会带来不确定性。此外,研发投入不足可能导致产品竞争力下降,需持续关注公司研发进展。
你可能感兴趣
电子元器件行业:三星显示携手eMagin公司布局硅基OLED领域,助力XR行业发展
电子设备东兴证券2023-05-22
硅基OLED人气龙头七连板,苹果首代MR头盔已率先搭载该显示材料,这些公司已经深度布局
未知机构2023-12-28
动态点评:重点布局终端产品市场,主要板块实现较好增长
医药生物东方财富2020-03-02
2019年报点评:重点布局终端产品市场,各大板块实现较好增长
医药生物东方财富2020-05-07
【研选】美光业绩大超预期,并预计AI技术的快速发展会带来终端产品单机存储规格和容量的提升,分析师看好存储价格持续上涨;公司坚果品类具备消费心智,产品性价比策略有望驱动线下分销加速放量
未知机构2024-03-27
2021年一季报点评:重点开发线上销售渠道,公司终端产品大幅增长
医药生物东方财富2021-04-30