猜你想问
这份研报主要讲了什么内容?
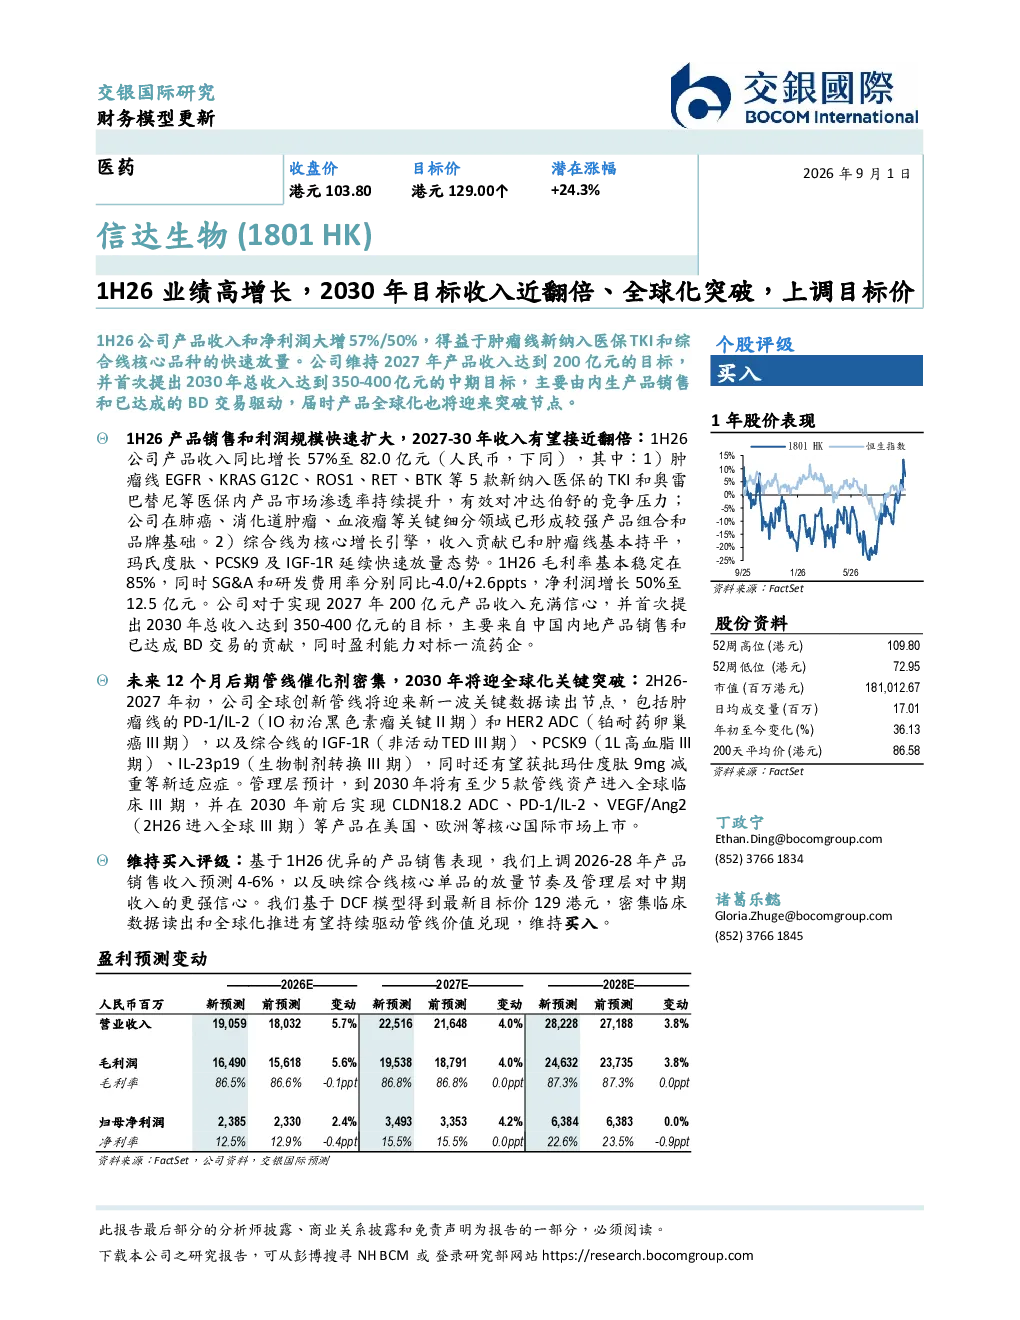
这份研报分析了信达生物2026年上半年的业绩表现,指出公司产品收入和净利润分别大幅增长57%和50%。主要增长动力来自肿瘤线新纳入医保的TKI药物和综合线核心品种的快速放量。肿瘤线方面,EGFR、KRAS G12C等5款新纳入医保的TKI以及奥雷巴替尼等医保内产品市场渗透率持续提升,有效对冲了达伯舒的竞争压力。综合线方面,玛氏度肽、PCSK9及IGF-1R等核心品种延续快速放量态势。报告还提到公司毛利率基本稳定在85%,SG&A和研发费用率分别同比-4.0/+2.6ppts,净利润增长50%至12.5亿元。
当前医药行业的发展趋势如何?
当前医药行业的发展趋势主要体现在创新药企加速全球化布局和医保政策对行业格局的深刻影响。一方面,随着创新药企研发实力的提升,越来越多的企业开始将目光投向海外市场,通过临床试验和注册审批,在欧美等核心国际市场上市,以扩大产品销售范围和市场份额。另一方面,医保政策的调整对行业格局产生重要影响,新纳入医保的药物能够显著提升产品的市场渗透率,但也加剧了市场竞争。同时,生物类似药和仿制药的加速放量,对原研药企形成一定冲击,促使企业加快创新研发和管线布局,以维持竞争优势。
研报重点关注了哪些分析方向?
研报重点关注了信达生物的产品销售表现和未来管线发展。在产品销售方面,报告详细分析了肿瘤线和综合线核心品种的市场表现,特别是新纳入医保的TKI药物和奥雷巴替尼的市场渗透率提升情况,以及玛氏度肽、PCSK9及IGF-1R等核心品种的放量节奏。在管线发展方面,报告重点介绍了公司未来12个月将迎来新一波关键数据读出节点,包括肿瘤线的PD-1/IL-2和HER2 ADC,以及综合线的IGF-1R、PCSK9和IL-23p19等品种的III期临床数据,并预计到2030年将有至少5款管线资产进入全球临床III期。
目前信达生物的市场竞争状况如何?
目前信达生物的市场竞争状况较为激烈,特别是在肿瘤治疗领域。肿瘤线方面,公司面临来自其他TKI药物企业的竞争压力,特别是那些已上市且市场表现良好的原研药企。虽然新纳入医保的TKI药物能够提升公司产品的市场渗透率,但市场竞争依然激烈,需要公司持续提升产品疗效和安全性,以维持竞争优势。综合线方面,公司也面临来自其他生物类似药和仿制药企业的竞争,需要通过持续的研发创新和产品迭代,来应对市场竞争。
研报中提示了哪些风险因素?
研报中提示了几个潜在的风险因素。首先,随着公司加速全球化布局,面临不同国家和地区的法规审批风险,以及海外市场竞争加剧的风险。其次,新纳入医保的药物虽然能够提升市场渗透率,但也可能面临医保控费和集采政策的压力,影响产品定价和销售业绩。此外,公司未来管线的发展也存在不确定性,部分关键品种的III期临床数据可能未达预期,或者面临监管审批的不确定性,这些都可能影响公司的长期发展前景。