猜你想问
这份研报的核心内容是什么?
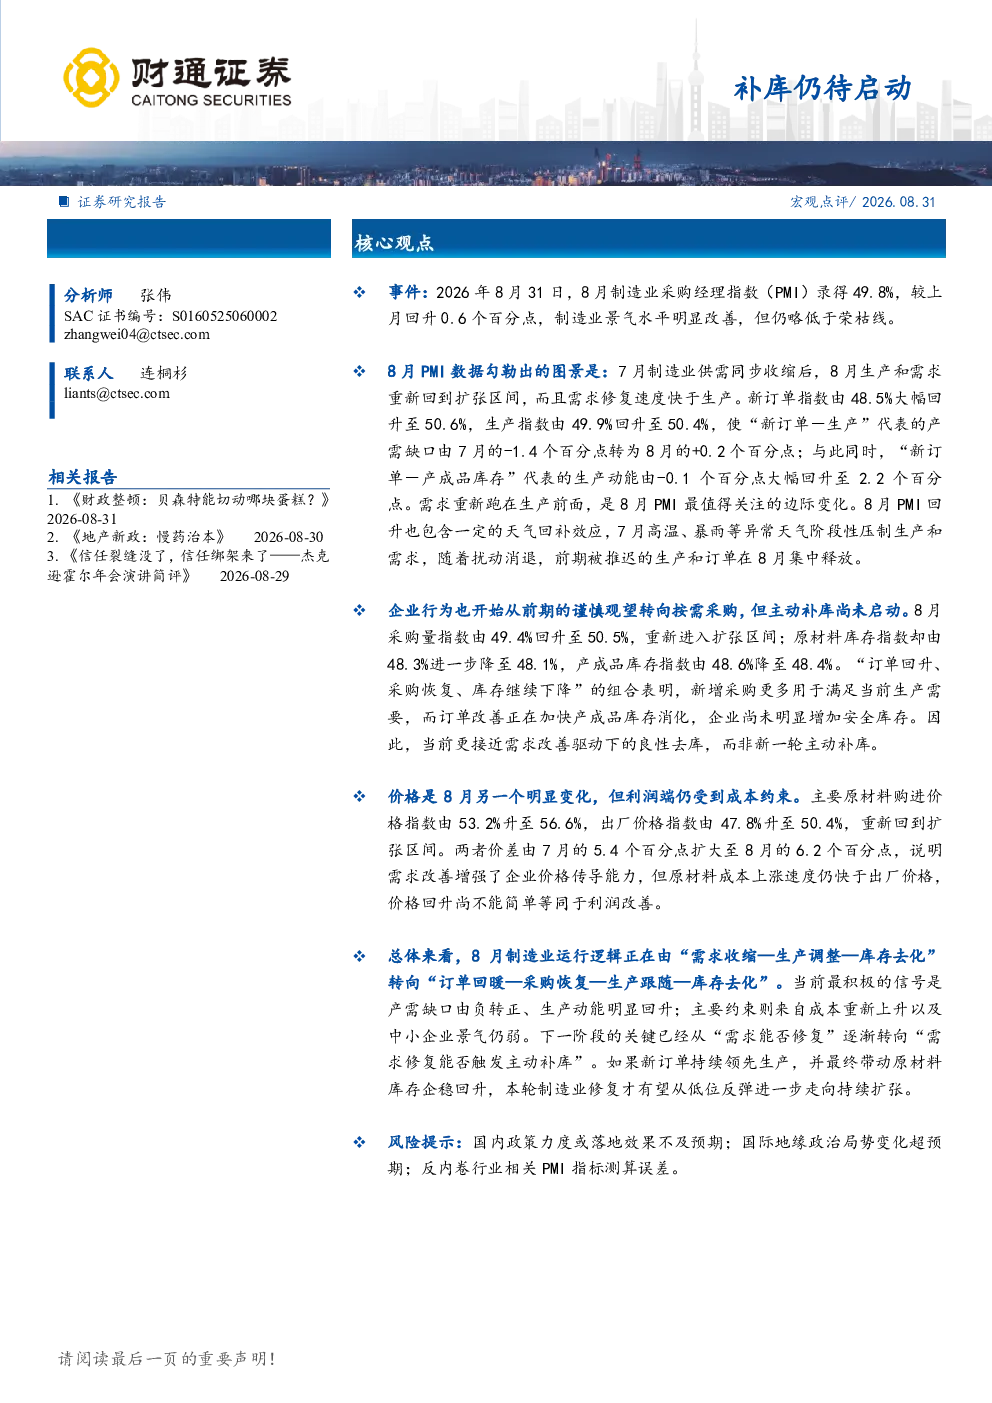
8月制造业PMI录得49.8%,景气水平明显改善但略低于荣枯线。生产指数和新订单指数分别升至50.4%和50.6%,显示供需两端同步修复,需求改善更为明显。主要原材料购进价格指数和出厂价格指数分别升至56.6%和50.4%,价格端明显回暖,制造业呈现“景气低位修复、需求改善快于生产、价格加速回升”的特征。企业行为开始从前期的谨慎观望转向按需采购,但主动补库尚未启动。主要原材料购进价格指数和出厂价格指数分别升至56.6%和50.4%,重新回到扩张区间。两者价差由7月的5.4个百分点扩大至8月的6.2个百分点,说明需求改善增强了企业价格传导能力,但原材料成本上涨速度仍快于出厂价格,价格回升尚不能简单等同于利润改善。当前最积极的信号是产需缺口由负转正、生产动能明显回升;主要约束则来自成本重新上升以及中小企业景气仍弱。下一阶段的关键已经从“需求能否修复”逐渐转向“需求修复能否触发主动补库”。如果新订单持续领先生产,并最终带动原材料库存企稳回升,本轮制造业修复才有望从低位反弹进一步走向持续扩张。
制造业行业发展趋势如何?
8月制造业运行逻辑正在由“需求收缩—生产调整—库存去化”转向“订单回暖—采购恢复—生产跟随—库存去化”。当前最积极的信号是产需缺口由负转正、生产动能明显回升;主要约束则来自成本重新上升以及中小企业景气仍弱。景气修复主要由大型企业带动,大型企业PMI为50.6%,中型企业PMI为49.4%,小型企业PMI为47.9%。表明本轮制造业景气回升具有较明显的结构性特征,大型企业凭借更稳定的订单来源、融资能力和成本控制优势率先修复,而中小企业仍受到需求不足、成本上升和盈利空间偏弱等因素制约。服务业景气度继续改善,成为非制造业的主要支撑,服务业商务活动指数为50.5%。建筑业景气度明显回升,但仍处于收缩区间,建筑业商务活动指数为49.1%。
这份报告重点分析了哪些方向?
报告重点分析了8月制造业PMI数据及其背后的经济逻辑。核心发现包括:供需两端同步修复,需求改善快于生产;价格端明显回暖,原材料和出厂价格指数均回升至扩张区间;企业行为从谨慎观望转向按需采购,但主动补库尚未启动;“订单回升、采购恢复、库存继续下降”表明新增采购更多用于满足当前生产需要;原材料成本上涨速度仍快于出厂价格,价格回升尚不能简单等同于利润改善;制造业运行逻辑由需求收缩转向订单回暖、采购恢复、生产跟随、库存去化;大型企业率先修复,中小企业仍面临挑战;非制造业中,服务业景气度改善,建筑业仍处收缩区间。报告强调下一阶段关键在于需求修复能否触发主动补库,若新订单持续领先生产并带动原材料库存企稳回升,制造业修复才有望持续扩张。
当前市场现状如何判断?
当前制造业市场呈现景气低位修复的特征,8月PMI录得49.8%,虽回升0.6个百分点但仍略低于荣枯线。生产指数和新订单指数分别升至50.4%和50.6%,显示供需两端同步修复,但需求修复速度快于生产。主要原材料购进价格指数和出厂价格指数分别升至56.6%和50.4%,价格端明显回暖,但原材料成本上涨速度仍快于出厂价格,企业价格传导能力增强但利润改善尚不明确。企业行为开始从前期的谨慎观望转向按需采购,但主动补库尚未启动,原材料和产成品库存指数分别降至48.1%和48.4%。大型企业PMI为50.6%,中型企业PMI为49.4%,小型企业PMI为47.9%,景气修复具有结构性特征。非制造业中,服务业景气度改善,建筑业仍处收缩区间。整体来看,制造业处于修复过程中,但企业库存行为仍偏谨慎,市场仍面临成本上升和中小企业景气偏弱等约束。
这份研报有哪些风险提示?
报告提示当前制造业修复过程中存在几方面风险:一是成本压力持续上升,主要原材料购进价格指数和出厂价格指数分别升至56.6%和50.4%,两者价差扩大至6.2个百分点,原材料成本上涨速度仍快于出厂价格,可能挤压企业利润空间。二是中小企业景气仍弱,大型企业PMI为50.6%,而小型企业PMI仅为47.9%,表明中小企业仍面临需求不足、成本上升和盈利空间偏弱等问题,可能拖累整体修复进程。三是企业生产经营活动预期指数由54.1%回落至53.8%,说明企业对本轮需求修复的持续性仍较谨慎,若后续订单无法持续扩张,可能导致修复进程中断。四是建筑业景气度虽明显回升,但仍处于收缩区间,可能影响整体经济复苏的稳定性。因此,需关注成本控制、中小企业经营状况以及需求修复的持续性等因素对制造业整体复苏进程的影响。