猜你想问
腾景科技2026年半年度业绩报告核心内容是什么?
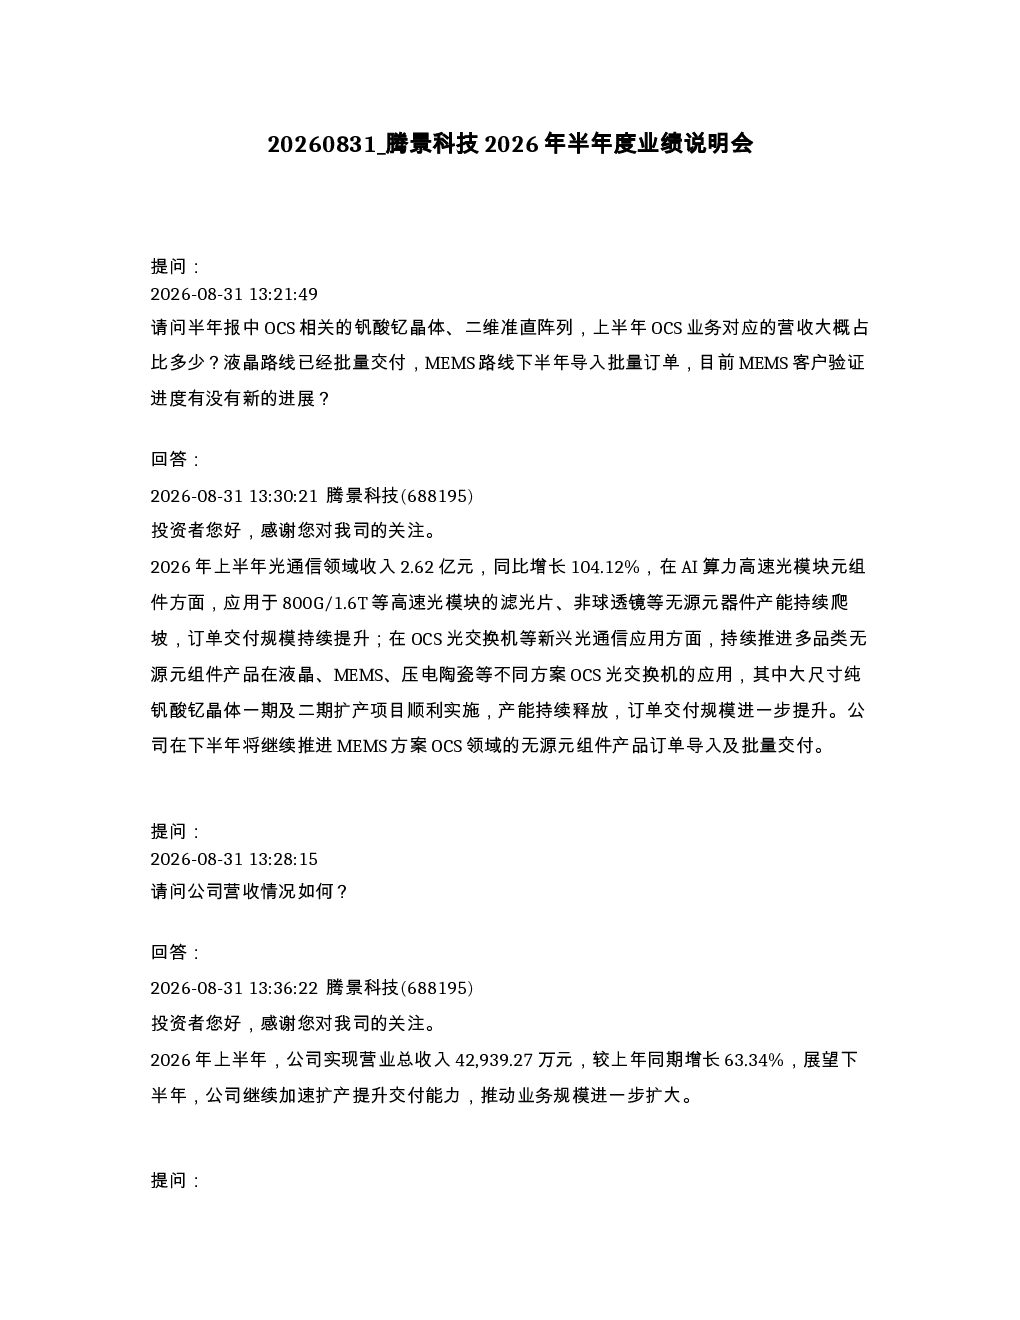
2026年上半年,腾景科技实现营业总收入42,939.27万元,同比增长63.34%。光通信领域收入2.62亿元,同比增长104.12%,主要得益于AI算力高速光模块元组件产能持续爬坡和订单交付规模提升。OCS光交换机方面,公司持续推进多品类无源元组件产品在液晶、MEMS、压电陶瓷等不同方案OCS光交换机的应用,大尺寸纯钒酸钇晶体扩产项目顺利实施,产能持续释放,订单交付规模提升。公司预计下半年将继续推进MEMS方案OCS领域的无源元组件产品订单导入及批量交付。公司2026年上半年综合毛利率为39.48%,同比提升1.98个百分点,主要得益于收入增长、产品结构优化及生产效率提升。未来将持续推进相关业务发展,进一步提升经营质量。
光通信OCS赛道行业发展趋势如何?
OCS作为数据中心高速光互联的重要技术方向,预计到2030年全球市场规模将超过80亿美元,无源元组件是重要组成部分。公司已布局大尺寸纯钒酸钇晶体、二维准直器阵列等产品,将紧跟客户需求及产业发展节奏,持续提升产品竞争力和交付能力,推动OCS业务的经营贡献。
报告重点分析了哪些业务方向?
报告重点分析了光通信核心业务,包括光通信领域收入增长及OCS光交换机业务发展。公司持续推进多品类无源元组件产品在液晶、MEMS、压电陶瓷等不同方案OCS光交换机的应用,大尺寸纯钒酸钇晶体扩产项目顺利实施,产能持续释放,订单交付规模提升。同时,公司积极拓展半导体设备、消费类光学等新兴应用领域,CPO、NPO方向已布局FAU组件、一体化透镜、硅透镜,其中硅透镜目前处于小批量验证阶段,后续将根据客户验证进展和市场需求积极推进产业化。
当前光通信市场现状如何?
当前光通信市场呈现高速增长态势,特别是AI算力驱动下光模块需求旺盛,光通信领域收入同比增长104.12%。OCS光交换机作为数据中心高速光互联的重要技术方向,市场前景广阔,预计到2030年全球市场规模将超过80亿美元。公司在大尺寸纯钒酸钇晶体、二维准直器阵列等产品方面已进行布局,产能持续释放,订单交付规模提升,市场竞争激烈但公司凭借技术积累和产能优势具备一定竞争力。
研报是否存在风险提示?
研报未明确提及具体风险提示,但从行业竞争格局来看,光通信市场参与者众多,技术迭代快,市场竞争激烈。公司需持续提升产品竞争力和交付能力以应对市场变化。同时,新兴应用领域如半导体设备、消费类光学等尚处于探索阶段,存在技术不确定性和市场接受度风险。此外,原材料价格波动、供应链稳定性等因素也可能对公司经营产生影响。公司需密切关注行业动态,加强技术研发和产能管理,以应对潜在的市场风险。