猜你想问
这份研报的核心内容是什么?
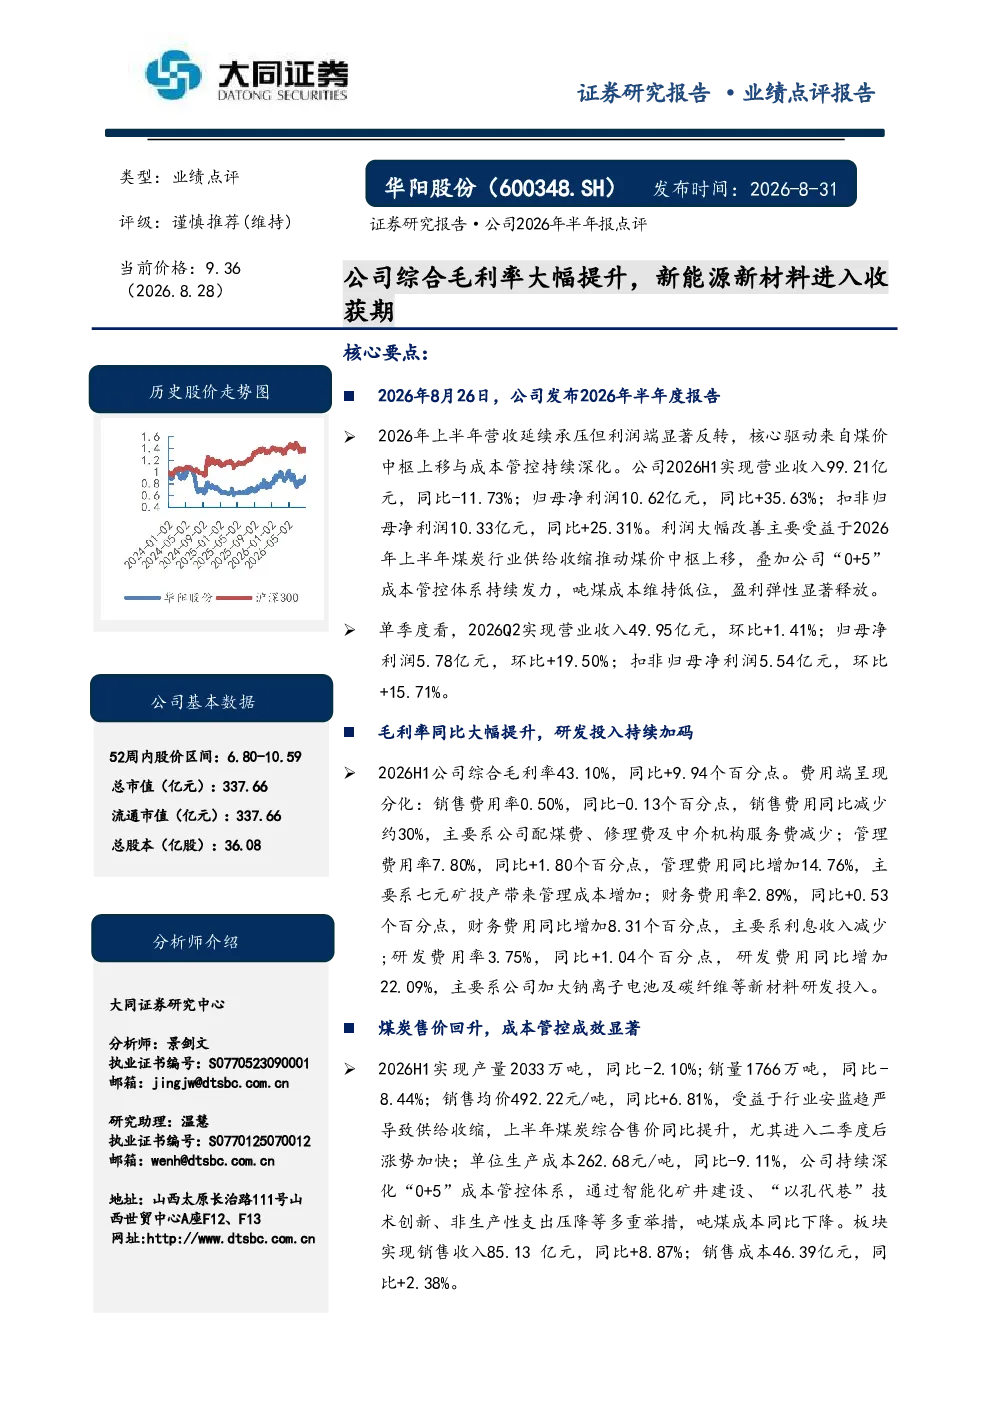
这份研报主要分析了公司2026年上半年的业绩表现,指出其营收虽微降但利润大幅增长,主要得益于煤炭行业供给收缩推动煤价中枢上移及成本管控成效显著。报告还详细介绍了公司在煤炭业务上的产能扩张计划,以及新能源新材料业务如钠离子电池和碳纤维的进展。此外,报告对公司的中长期成长性进行了展望,认为其作为国内无烟煤龙头,资源禀赋稀缺,新增产能释放节奏明确,叠加新材料业务逐步贡献增量,中长期成长性值得关注。
新能源新材料赛道的发展趋势如何?
新能源新材料赛道正进入收获期,特别是在钠离子电池和碳纤维等领域。报告中提到,公司钠离子电池已形成完整产业链,部分产品实现商业化应用,而碳纤维项目也已投产。这反映了新能源新材料领域的技术突破和产业化进程加快,为相关企业带来了新的增长机遇。未来,随着技术的不断成熟和市场需求扩大,该赛道有望持续保持高增长态势。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、成本管控成效、产能扩张计划以及新能源新材料业务进展。在业绩方面,报告详细解读了公司营收和利润的变化情况,以及毛利率和费用的变化趋势。在业务方面,报告重点介绍了公司在煤炭业务上的成本管控体系和产能扩张计划,以及在新能源新材料领域的布局和进展。这些分析有助于投资者全面了解公司的经营状况和发展潜力。
当前市场对该公司有何判断?
当前市场对该公司的主要判断集中在其业绩改善和成长潜力上。报告指出,公司2026年上半年利润大幅增长,主要得益于煤炭行业供需变化和成本管控成效。同时,公司在新能源新材料领域的布局也逐步显现成效,为中长期发展提供了新的动力。市场普遍认为,公司作为国内无烟煤龙头,资源禀赋优越,且在产能扩张和新材料业务上均有明确规划,具备较强的成长潜力。
研报提到了哪些风险提示?
研报提到了几个主要风险提示。首先,煤炭价格大幅下跌可能对公司业绩造成不利影响,因为公司收入和利润与煤炭价格密切相关。其次,资产注入不及预期也可能影响公司的长期发展,因为资产注入是公司扩大规模和提升竞争力的重要手段。此外,安全生产风险也是公司需要关注的重要问题,因为任何安全事故都可能对公司造成重大损失。投资者在关注公司成长潜力的同时,也需要注意这些潜在风险。