猜你想问
Rubrik F2Q27报告核心内容有哪些?
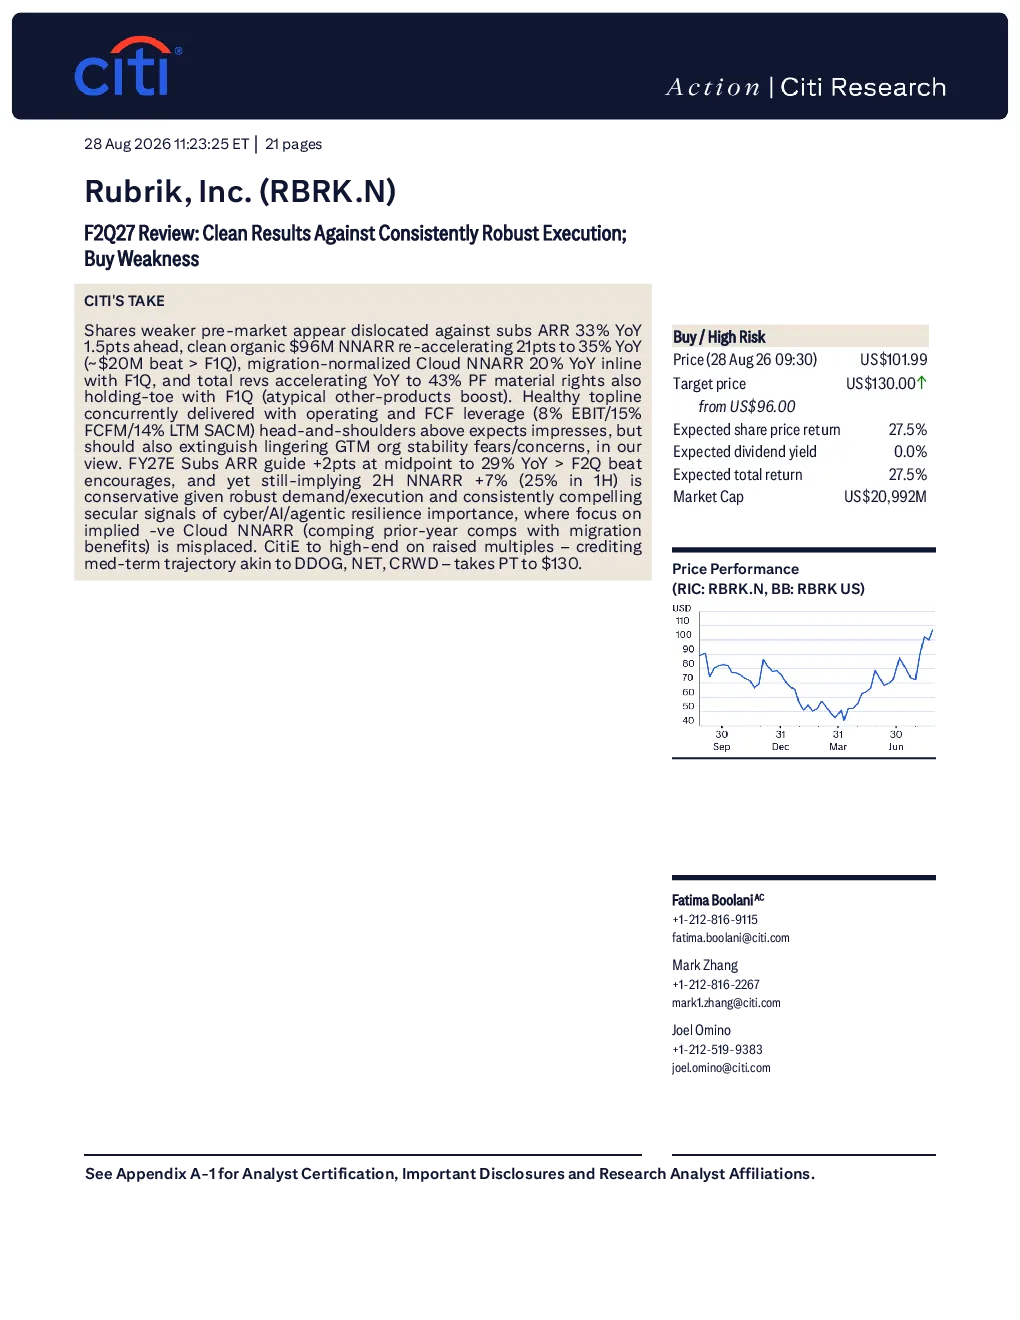
Rubrik F2Q27报告显示,公司订阅收入增长33%达96亿美元,云净净收入增长率35%,总营收加速增长43%。EBIT、FCFM和LTM SACM分别为8%、15%和14%,远超市场预期。公司上调2027财年订阅收入增长率至29%,预计下半年净净收入增长率7%。Citi上调RBRK目标价至130美元,退出市盈率至11倍,EV/FCF至48倍。公司订阅收入模式转型接近终点,降低未来P&L噪音,支持增长叙事。
网络安全赛道发展趋势如何?
网络安全赛道呈现订阅收入模式加速转型趋势,云净净收入增长率持续高于营收增长率,推动估值扩张。行业面临传统技术替代惯性、品牌知名度竞争、数据增长货币化疲劳及新兴类别竞争等风险。头部公司如Rubrik、NET、CRWD、DDOG等通过强劲执行能力、新兴产品组合及盈利能力提升获得市场认可,但需关注高市盈率带来的贝塔风险及云服务提供商竞争压力。
报告重点分析了哪些方向?
报告重点分析Rubrik等网络安全公司订阅收入增长、云净净收入提升及估值扩张逻辑。关注点包括公司转型订阅收入模式的终点效应、执行能力对估值的影响、新兴产品组合的势头以及快速扩大的盈利能力和现金流产生能力。同时分析公司面临的竞争风险及成本管理对市盈率扩张的重要性。
当前网络安全市场现状如何?
当前网络安全市场呈现订阅收入模式加速、头部公司估值扩张趋势。Rubrik等公司通过强劲业绩获得市场认可,但面临传统技术替代惯性、品牌知名度竞争、数据增长货币化疲劳及新兴类别竞争等风险。行业头部公司如NET、CRWD、DDOG等通过持续执行能力、新兴产品组合及盈利能力提升获得市场认可,但需关注高市盈率带来的贝塔风险及云服务提供商竞争压力。
研报提示了哪些风险?
研报提示网络安全行业面临多重风险,包括传统技术替代惯性、品牌知名度竞争、数据增长货币化疲劳及新兴类别竞争。公司需保持一致的成本管理以支持未来市盈率扩张。此外,高市盈率导致高贝塔、盈利能力支持不足、超大规模云服务提供商竞争、企业 GTM 投资需要更长时间才能成熟等风险需关注。头部公司交易历史波动较大,评级列为“高风险”。