公司概况与业务模式
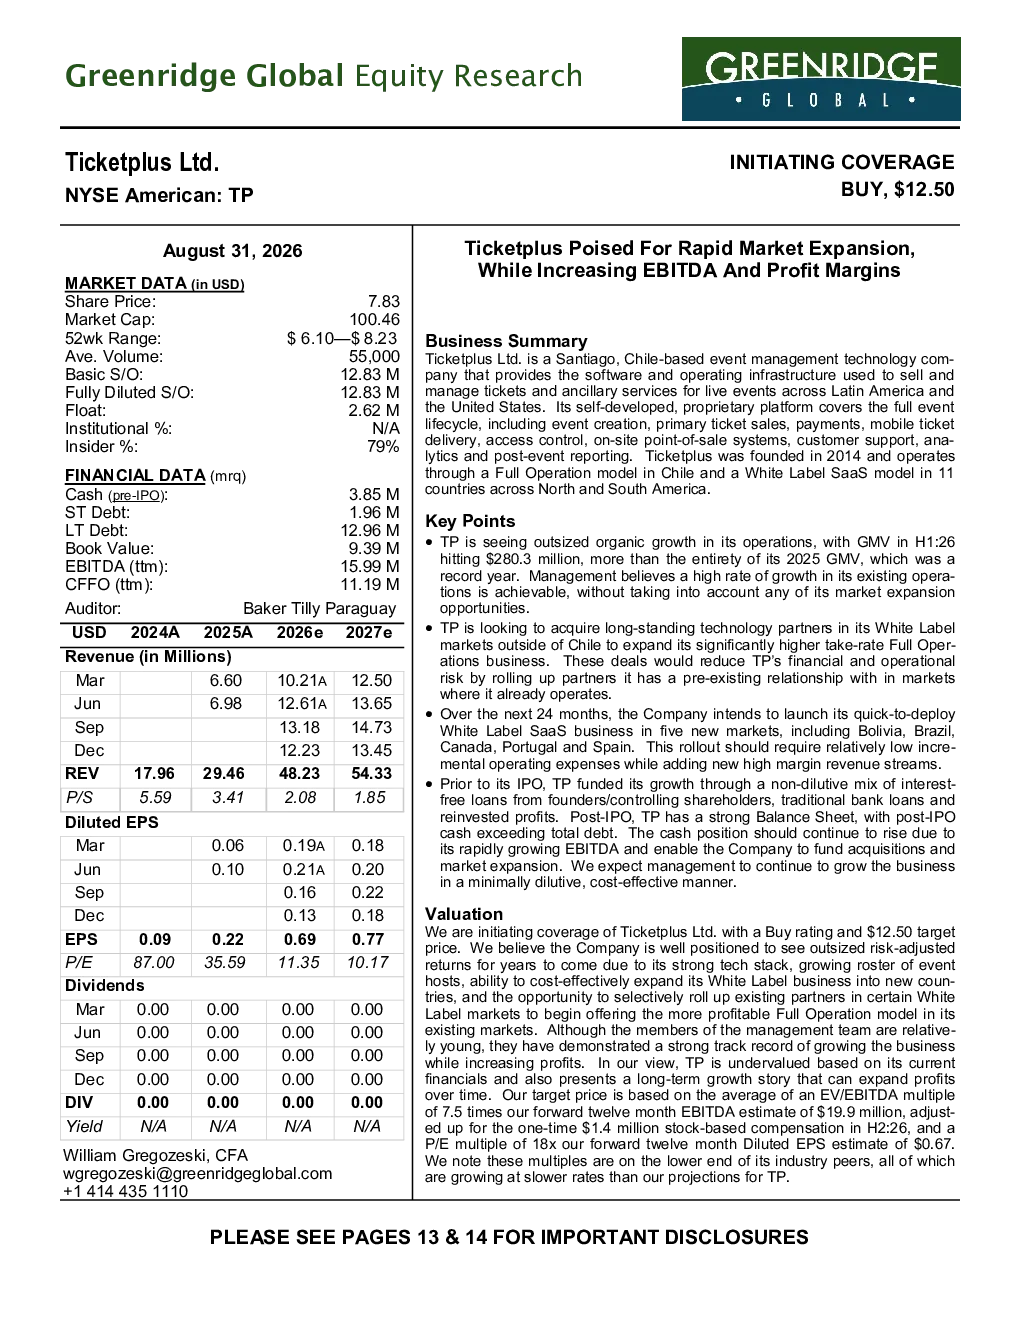
智利圣地亚哥的活动管理科技公司Ticketplus Ltd.提供用于销售和管理现场活动门票及相关服务的软件和运营基础设施。其自主研发的专有平台覆盖活动创建、预售票、支付、手机票配送、门禁管理、现场POS系统、客户支持、数据分析和活动后报告等全生命周期。公司成立于2014年,在智利采用全运营模式,在北美和南美的11个国家采用白标SaaS模式运营。
业务模式
- 全面运营模式:作为主办方和场馆的主要票务及运营合作伙伴,提供一站式服务,包括线上及移动票务店、票务库存与场馆地图、支付处理、客户支持、现场人员、门禁设备、自助售货机、票房系统及活动后结算服务。2025年收入为2.78亿美元,GMV为15.97亿美元,综合运营抽成率为17.4%。
- 白标SaaS模式:将平台授权给保留自有品牌和客户关系的区域票务公司、场馆、体育特许经营机构和推广商。2025年收入为170万美元,GMV为1.091亿美元,平均成交率为1.63%。
平台与技术
公司平台为活动组织者提供“智能票务”服务,提供票务和广泛的数据。平台将数字票务和动态二维码与闸机、手持扫描器和离线验证集成,支持商品、食品和饮料、停车和VIP套餐销售,并集成API与分销商、发现网站、场馆管理系统等连接。公司正在努力将AI集成到活动推荐、需求预测、动态定价、客户细分、欺诈检测和自动财务对账中。
客户群
公司主要专注于独立推广商、场馆、体育组织、区域票务公司和中小型活动,但也支持大型全球巡演和大型活动。2025年平台处理了超过1020万张票,覆盖超过39,800场活动,服务了2,800多家活跃的推广商、场馆和合作伙伴,产生26.89亿美元的交易总额(GMV)。
运营
公司保持精简的运营架构,拥有36名员工,大部分位于智利。利用技术合作伙伴和临时现场运营人员举办Full Operation活动。内部工程团队开发并持续升级其软件栈。公司通过传统银行贷款以及董事长耶特罗·迪纳马卡萨·桑特利塞斯提供的无息、无担保贷款组合,在不稀释股权的情况下为所有运营活动提供资金。
市场概览与竞争格局
全球现场活动票务市场正受益于消费者在音乐会、体育赛事及其他体验上的持续支出增长,以及从纸质门票和基础在线销售向移动、云平台转变。拉丁美洲现场娱乐市场预计到2034年将达到约193亿美元,复合年均增长率(CAGR)约为5.7%。拉丁美洲的票务系统仍因国家而异,支付方式、货币、税收处理、退款责任、消费者保护要求和数据隐私制度在该地区差异巨大。
竞争格局高度分散,全球平台主要寻求大型活动,而中等到小型活动则由区域运营商、白标软件提供商以及运营自有系统的推广商或场馆处理。当前的市场结构有利于Ticketplus的双模式战略,其白标SaaS平台便于推广者和场馆进行集成,同时为开拓新市场和伙伴提供了成本效益高的途径。
风险
- 市场拓展与全面运营转型:公司计划在未来两年内开拓新的国家市场,并寻求与现有合作伙伴进行并购交易,但结果尚无保证。
- 依赖第三方:公司的业务依赖于艺术家、团队、推广者、制作人、场地以及活动或组织者将规划需要TP服务的活动。
- 突发事件影响:第三方举办活动的能力在一定程度上取决于非同寻常事件的不发生。
- 竞争性门票:公司仅作为活动门票的初始分销商,并与众多其他售票服务进行竞争。
- 公司和二手票交易商:公司需要继续投资其平台,以确保为客户提供及最终票务购买者提供流畅的体验。
- 不流动交易:公司每日股票交易量不足100万美元,这可能使其难以在公开市场上买卖大额头寸而不影响股价。
- 投票控制及相关方交易:董事长耶特罗·迪纳马卡萨·桑特利塞斯持有公司多数股权和控制权。
- 锁仓到期后波动率:公司的大部分股份受到180天锁定期限制,解除后可能增加可售股份数量,并对股价产生不利影响。
- 数据保护:公司在其售票业务过程中收集各种个人信息,这些信息受政府监管及潜在法律问题。
- 外币折算:公司以智利比索开展业务,但将其业绩以美元进行折算,两种货币之间的汇率变动可能导致业绩波动。
关键模型假设
预计全运营模式的抽成率为17.0%,白标模式的抽成率为1.4%。预计全运营模式在2026年剩余时间的GMV将相对平稳,2027年将增长11%。预计白标业务将增长更快,2027年实现25%的增长。模型显示毛利率在预计期间内下降,但运营利润率和EBITDA利润率正在上升。
估值与投资建议
公司被给予“买入”评级,目标价为12.50美元。目标价是基于7.5倍的EV/EBITDA市盈率,该市盈率基于19.9万美元的前瞻12个月EBITDA预测值的平均值,并针对2026年下半年的一次性140万美元的股票期权补偿进行了上调,以及18倍的市盈率,该市盈率基于0.67美元的前瞻12个月稀释每股收益预测值。市盈率在行业同行中处于较低水平,所有同行的增长速度都慢于对TP的预测。