猜你想问
Xiaoe招股说明书核心内容是什么?
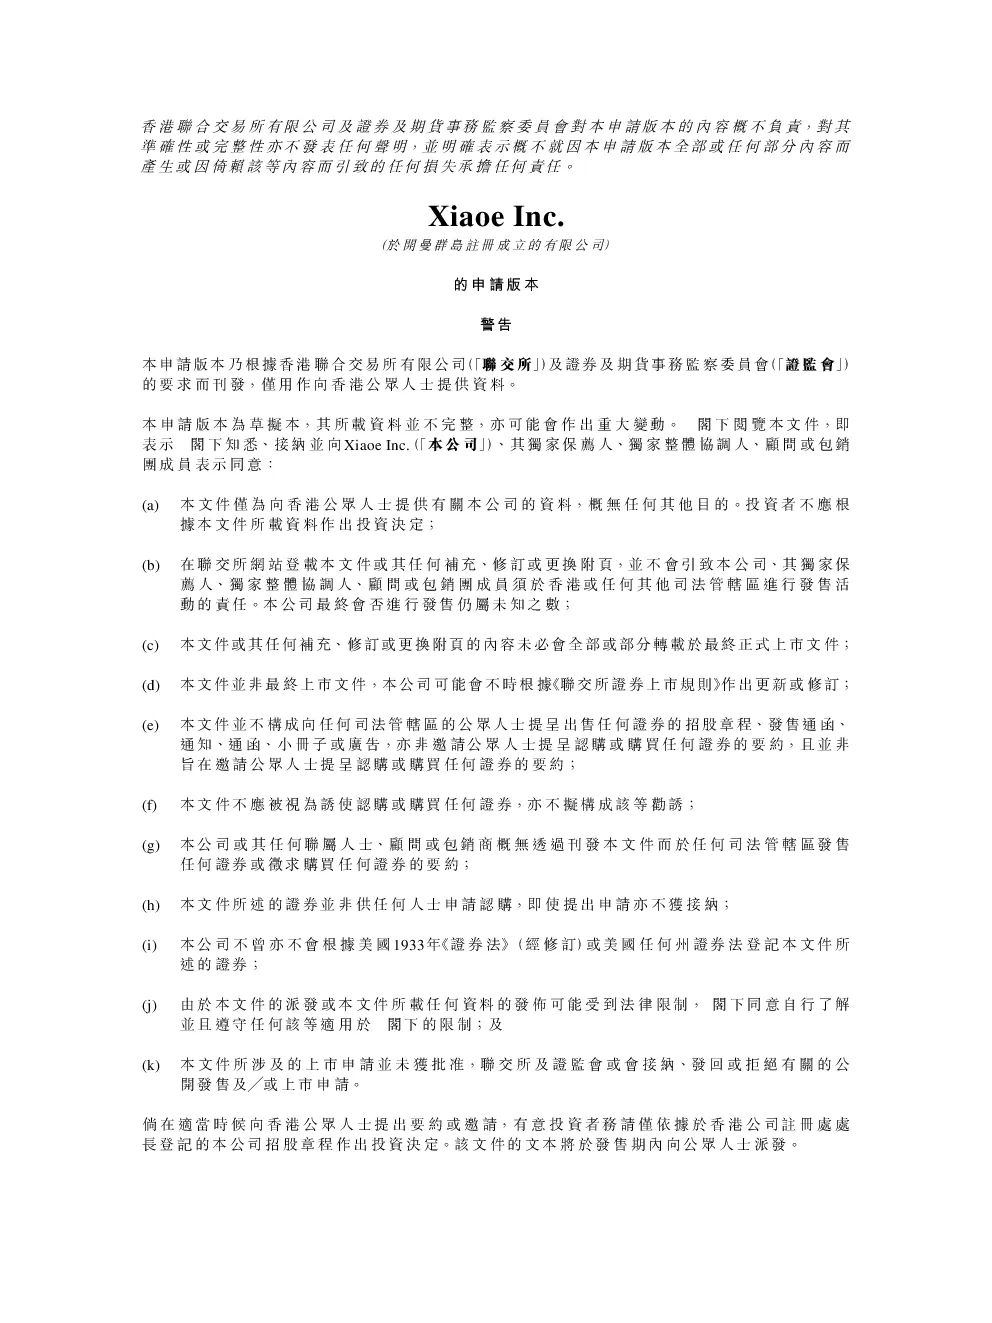
Xiaoe Inc. 是一家总部位于开曼群岛的公司,提供 SaaS、CRM 和 AI 服务。2023年,其 SaaS 产品收入为 1,59.6 亿元,同比增长 15.1%;预计2024年达 1,885.3 亿元,增长 18.5%。CRM 产品收入主要来自 Bagbao Holding Limited 和 Xiaoe Tech Holding Limited,2023年为 1,956.1 亿元,同比增长 12.5%;预计2024年为 2,025.6 亿元,增长 3.3%。AI 产品收入主要来自与腾讯云合作,2023年为 1,885.3 亿元,同比增长 18.5%;预计2024年为 2,030.0 亿元,增长 7.3%。公司计划推出 AIGC 产品并拓展海外市场。主要股东包括 Bagbao Holding Limited、Xiaoe Tech Holding Limited 等。
SaaS、CRM 和 AI 赛道发展趋势如何?
SaaS、CRM 和 AI 赛道正经历快速发展。SaaS 作为主要收入来源,预计将持续增长,2024年将达 1,885.3 亿元。CRM 产品增长放缓,预计2024年增速降至 3.3%。AI 产品增长稳健,2024年预计达 2,030.0 亿元。公司计划推出 AIGC 产品,符合行业智能化趋势。海外市场拓展将带来新增长点。
研报重点分析了哪些方向?
研报重点分析了 Xiaoe Inc. 的业务结构、收入增长情况及未来战略。SaaS 产品是核心,2023年收入 1,59.6 亿元,同比增长 15.1%,预计2024年达 1,885.3 亿元。CRM 产品收入主要来自 Bagbao Holding Limited 和 Xiaoe Tech Holding Limited,2023年为 1,956.1 亿元。AI 产品收入主要来自与腾讯云合作,2023年为 1,885.3 亿元。公司计划推出 AIGC 产品,拓展海外市场。
当前市场对 Xiaoe 的判断是什么?
Xiaoe Inc. 在 SaaS、CRM 和 AI 赛道表现良好,SaaS 产品收入持续增长,2023年达 1,59.6 亿元,同比增长 15.1%。CRM 产品收入稳定,2023年为 1,956.1 亿元。AI 产品增长强劲,2023年达 1,885.3 亿元。公司财务状况良好,2023年营收 1,940.9 亿元,同比增长 12.4%。未来 SaaS、CRM 和 AI 产品预计将持续增长,但增速有所分化。
研报提示哪些风险?
研报提示 Xiaoe Inc. 面临市场竞争加剧风险,尤其在 SaaS 和 AI 领域。CRM 产品增长放缓可能影响整体收入增速。依赖 Bagbao Holding Limited 和 Xiaoe Tech Holding Limited 的收入占比较高,存在业务集中风险。海外市场拓展初期可能面临文化、法规等挑战。新产品 AIGC 的市场接受度尚不明确。公司管理团队虽经验丰富,但部分成员近年加入,需关注其稳定性。