猜你想问
航宇科技上半年业绩表现如何?
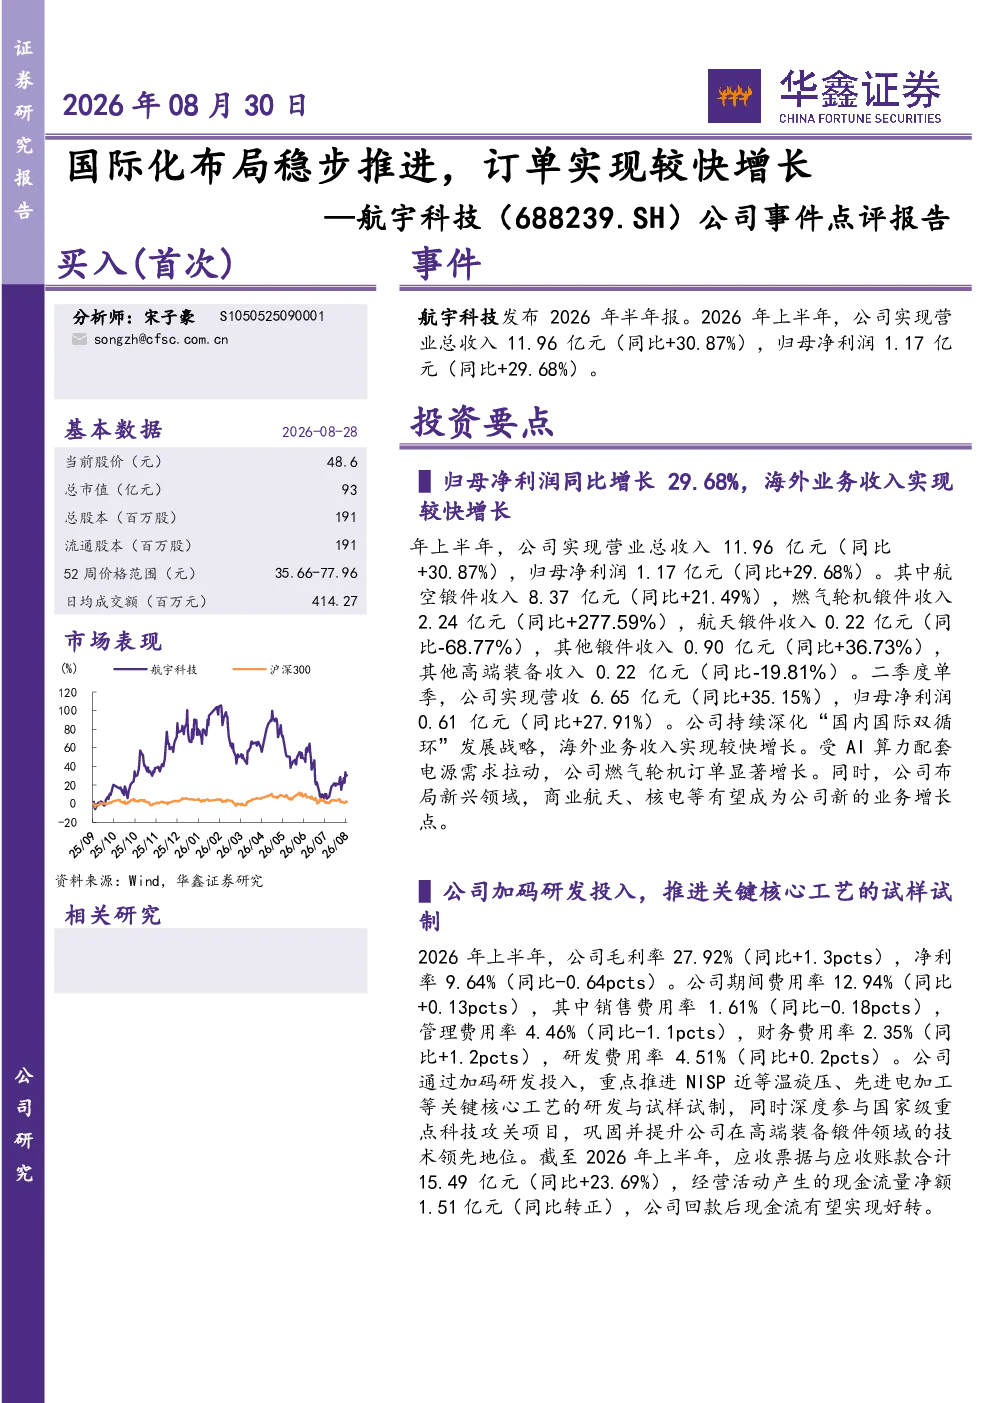
航宇科技2026年上半年业绩表现强劲,归母净利润同比增长29.68%,海外业务收入实现较快增长。公司持续深化“国内国际双循环”发展战略,积极布局新兴领域,商业航天、核电等有望成为新的业务增长点。二季度单季营收6.65亿元,同比增长35.15%,归母净利润0.61亿元,同比增长27.91%。公司在高端装备锻件领域的技术领先地位得到巩固,通过加码研发投入,推进关键核心工艺的试样试制。国际化布局稳步推进,成功落地贝克休斯长期合作订单,并签约国际商用航空发动机高端转动件长期供货协议。公司毛利率为27.92%,净利率为9.64%。应收票据与应收账款合计15.49亿元,经营活动产生的现金流量净额1.51亿元,同比转正。在手订单总额35.15亿元,同比增长19.64%,长协期间在手订单金额约53.61亿元,同比增加76.93%。
国防军工行业发展趋势如何?
国防军工行业作为国家战略性产业,长期受益于国家安全战略和军事现代化建设。当前,全球地缘政治环境复杂多变,推动各国加强国防投入,为军工企业带来发展机遇。国内军工行业正加速科技创新,聚焦关键核心技术突破,提升自主可控水平。商业航天、核电等新兴领域与军工技术高度交叉融合,为行业带来新的增长点。同时,军工企业积极拓展海外市场,参与国际竞争与合作,国际化布局稳步推进。但行业也面临技术迭代快、研发投入大、市场竞争激烈等挑战,需要持续提升核心竞争力。
研报重点分析了航宇科技的哪些方面?
研报重点分析了航宇科技2026年上半年的业绩表现,包括营收、净利润、毛利率、净利率等关键财务数据。报告显示公司业绩增长强劲,归母净利润同比增长29.68%,海外业务收入实现较快增长。报告还详细分析了公司各业务板块的收入构成及增长情况,如航空锻件、燃气轮机锻件等。此外,报告重点探讨了公司国际化布局的进展,如成功落地贝克休斯长期合作订单,并签约国际商用航空发动机高端转动件长期供货协议。报告还分析了公司在高端装备锻件领域的技术领先地位,以及通过加码研发投入提升竞争力的举措。最后,报告预测了公司未来几年的收入和EPS情况,并给予“买入”投资评级。
当前国防军工市场现状如何?
当前国防军工市场呈现供需两旺的态势,全球各国国防预算持续增长,推动军工企业订单饱满。国内军工行业政策支持力度加大,鼓励企业自主创新和技术升级。商业航天、核电等新兴领域与军工技术深度融合,为行业带来新的增长动力。同时,军工企业积极拓展海外市场,参与国际竞争与合作,国际化布局取得积极进展。但行业也面临技术迭代快、研发投入大、市场竞争激烈等挑战,需要持续提升核心竞争力。此外,地缘政治不确定性增加,对军工企业的供应链和海外业务带来一定风险。
研报提示了哪些风险?
研报提示了以下风险:一是下游需求增长不及预期,军工行业受国家政策和军事需求影响较大,若下游需求增长放缓,可能影响公司业绩。二是宏观经济波动,经济下行压力可能影响国防预算和军工企业的融资环境。三是地缘政治不确定性增加,国际形势变化可能影响军工企业的海外业务和供应链安全。此外,技术迭代快、研发投入大、市场竞争激烈等因素也可能对公司经营带来挑战。公司需要密切关注市场变化,加强风险管理,提升核心竞争力。