猜你想问
鼎龙股份招股说明书核心内容是什么?
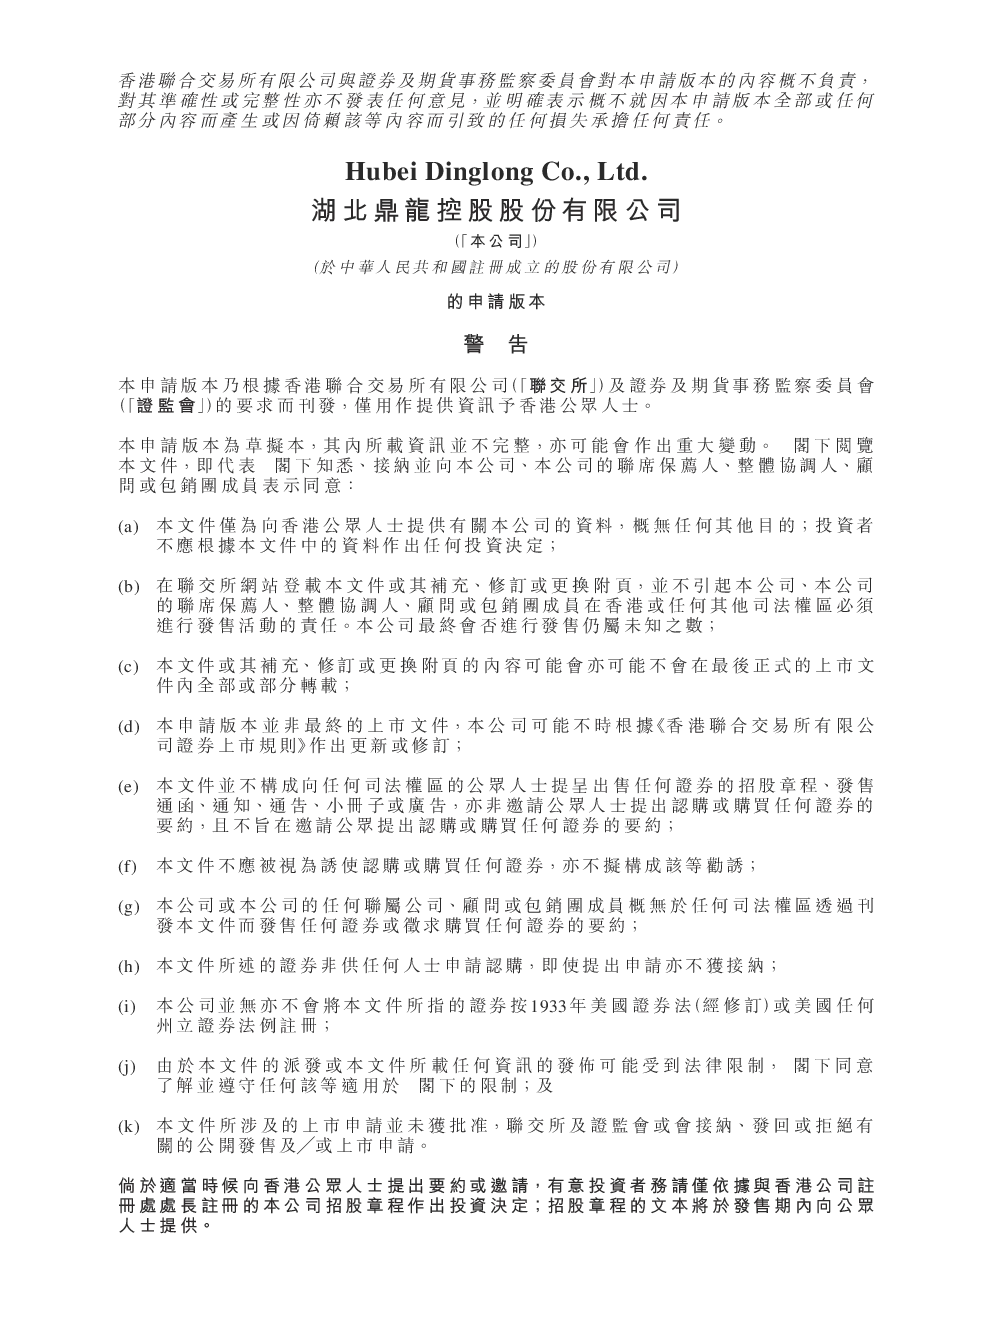
该研报主要分析湖北鼎龙科技股份有限公司的业务、技术、财务及未来展望。公司专注于CMP和OLED材料领域,是国内领先的CMP材料供应商。报告详细介绍了其核心业务、市场地位、关键技术、财务状况、政策支持、ESG表现及未来发展方向。
CMP和OLED材料赛道发展趋势如何?
CMP和OLED材料是半导体和显示面板行业的关键材料。CMP材料需求随芯片制程节点升级持续增长,OLED材料则受益于柔性显示渗透率提升。鼎龙股份在该领域已取得显著进展,未来将重点发展高端产品,市场前景广阔。
报告重点分析了鼎龙股份的哪些方面?
报告重点分析了鼎龙股份的核心业务布局,包括CMP材料(抛光液、抛光垫等)和OLED材料的研发与生产。同时,报告还深入探讨了公司的关键技术、财务表现(如2023年收入增长20.5%、毛利率25%)、政策支持及ESG实践。
鼎龙股份当前的市场地位如何?
鼎龙股份是国内领先的CMP材料供应商,并在OLED材料领域取得显著进展。2023年CMP和OLED材料收入占比均为38.5%,预计到2026年将实现高速增长。公司在技术、市场及政策层面均具备优势,但需关注行业竞争加剧的风险。
该研报是否存在投资风险提示?
报告提示需关注半导体和显示面板行业周期性波动风险,以及材料领域技术迭代快速带来的挑战。此外,市场竞争加剧、原材料价格波动及政策环境变化也可能影响公司发展,投资者需综合评估相关风险。
你可能感兴趣
大潮玩国际招股说明书(申请版本)
港股招股说明书2025-09-26
星宸科技招股说明书(申请版本)
港股招股说明书2025-09-26
FJD招股说明书(申请版本)
港股招股说明书2025-09-26
米连科技招股说明书(申请版本)
港股招股说明书2025-09-29
晶存科技招股说明书(申请版本)
港股招股说明书2025-09-29
乐摩科技招股说明书(申请版本)
港股招股说明书2025-07-25
美格智能招股说明书(申请版本)
港股招股说明书2025-06-18
潍柴雷沃招股说明书(申请版本)
港股招股说明书2025-06-20
深圳承泰科技招股说明书(申请版本)
港股招股说明书2025-06-23
云英谷科技招股说明书(申请版本)
港股招股说明书2025-06-26