猜你想问
这份报告的核心内容是什么?
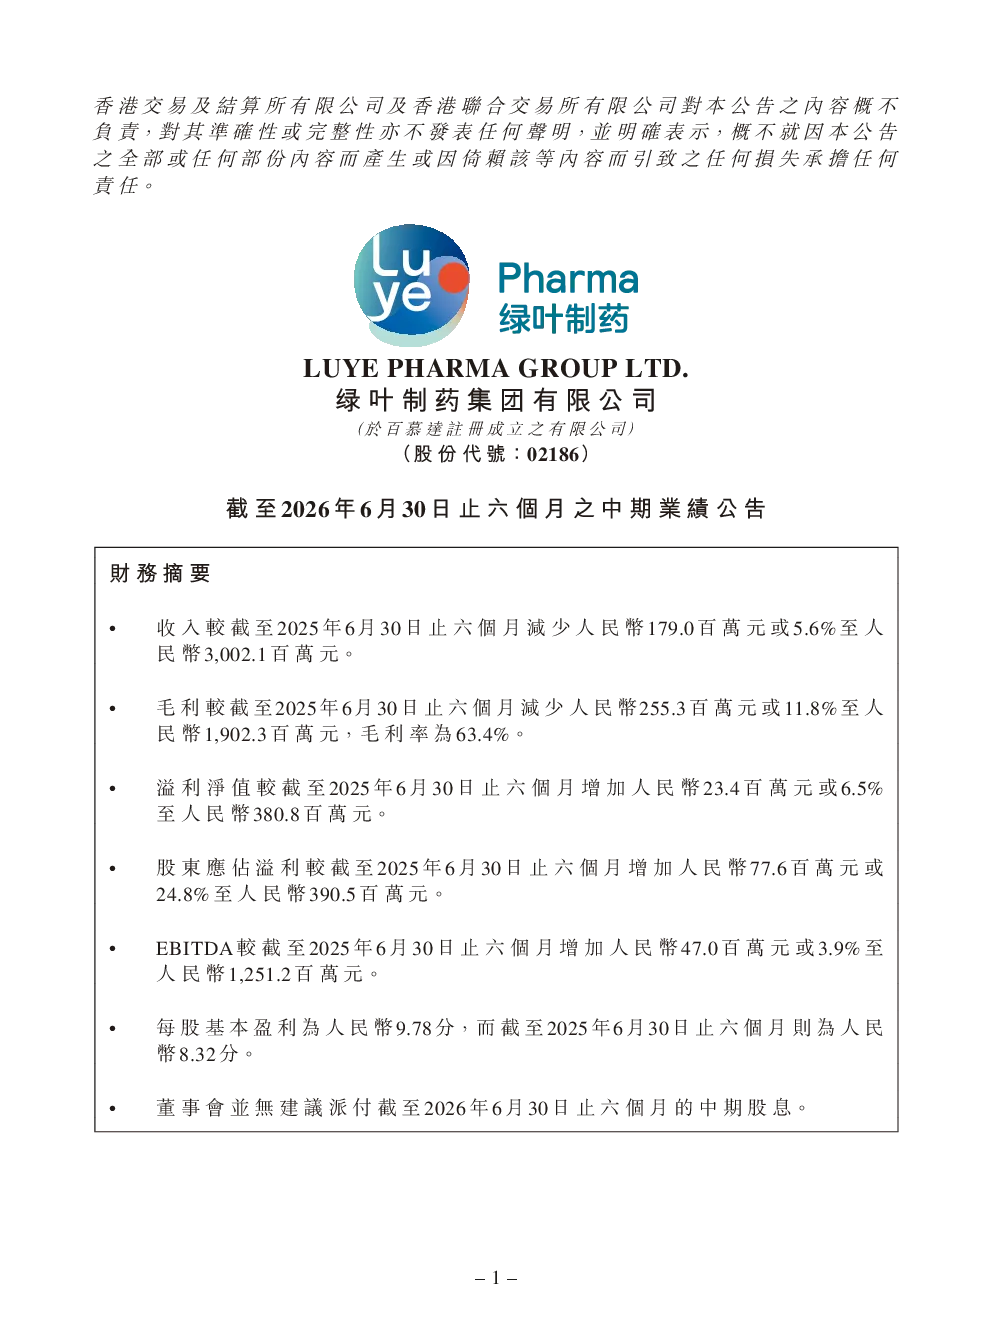
这份报告主要披露了绿叶制药截至2026年6月30日止六个月的中期业绩表现。2023年公司营收同比增长6.25%,达到6.25亿元人民币;EBITDA同比增长3.9%,达到1.25亿元人民币。公司预计2025年营收将达到3,002.1亿元人民币,同比增长15%;2026年预计营收将达到3,181.1亿元人民币,同比增长6.5%。报告还介绍了公司在研项目,包括已获FDA批准的Erzofri以及多个处于不同研发阶段的创新药,覆盖肿瘤、代谢、眼科等领域。未来管线方面,公司计划在2026年推出Erzofri新适应症及多个新药的临床试验或申报,预计2027年将有多款产品获得FDA批准或NDA提交。
医药行业发展趋势如何?
医药行业整体呈现稳健增长态势,创新药研发成为行业焦点。随着人口老龄化和健康意识提升,市场需求持续扩大。政策方面,国家鼓励创新药研发,推动仿制药集采常态化,对行业格局产生深远影响。技术进步如AI辅助药物设计、ADC药物等新技术加速应用,为行业带来新的增长点。同时,国际市场准入标准趋严,企业需加强研发实力和国际化布局。绿叶制药在肿瘤、代谢等领域布局丰富,符合行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了绿叶制药的业绩增长情况、研发管线布局及未来产品上市规划。业绩方面,公司营收和EBITDA保持稳定增长,未来两年营收预期增速有所放缓但仍保持正增长。研发方面,公司重点产品Erzofri已获批上市,其他创新药如BA51011、BA6101等处于不同研发阶段,覆盖肿瘤、代谢、眼科等治疗领域。未来管线显示公司计划在2026年推出Erzofri新适应症及多个新药申报,2027年预计有多款产品获批或提交NDA,研发管线丰富且进展有序。
当前医药市场现状如何判断?
当前医药市场呈现多因素驱动格局。一方面,国内市场受益于政策支持和创新药需求增长,但集采压力下仿制药利润空间受限。另一方面,国际市场准入难度加大,FDA、EMA等机构对创新药要求更高。行业竞争激烈,头部企业优势明显,但创新药企仍有机会通过差异化研发抢占市场。绿叶制药凭借丰富的研发管线和已获批产品,在竞争格局中具备一定优势,但需关注研发失败和市场竞争风险。
这份研报有哪些风险提示?
本报告提示的主要风险包括研发风险,如部分在研项目可能因技术或临床原因未能达到预期目标,影响公司未来业绩表现。市场风险方面,医药行业竞争激烈,新药上市后可能面临替代品竞争或价格压力。政策风险需关注国家药品审评审批政策变化、医保支付政策调整等,可能影响公司产品市场准入和盈利能力。此外,国际市场准入的不确定性也是潜在风险之一,需密切关注FDA等监管机构动态。