猜你想问
这份报告主要分析了什么内容?
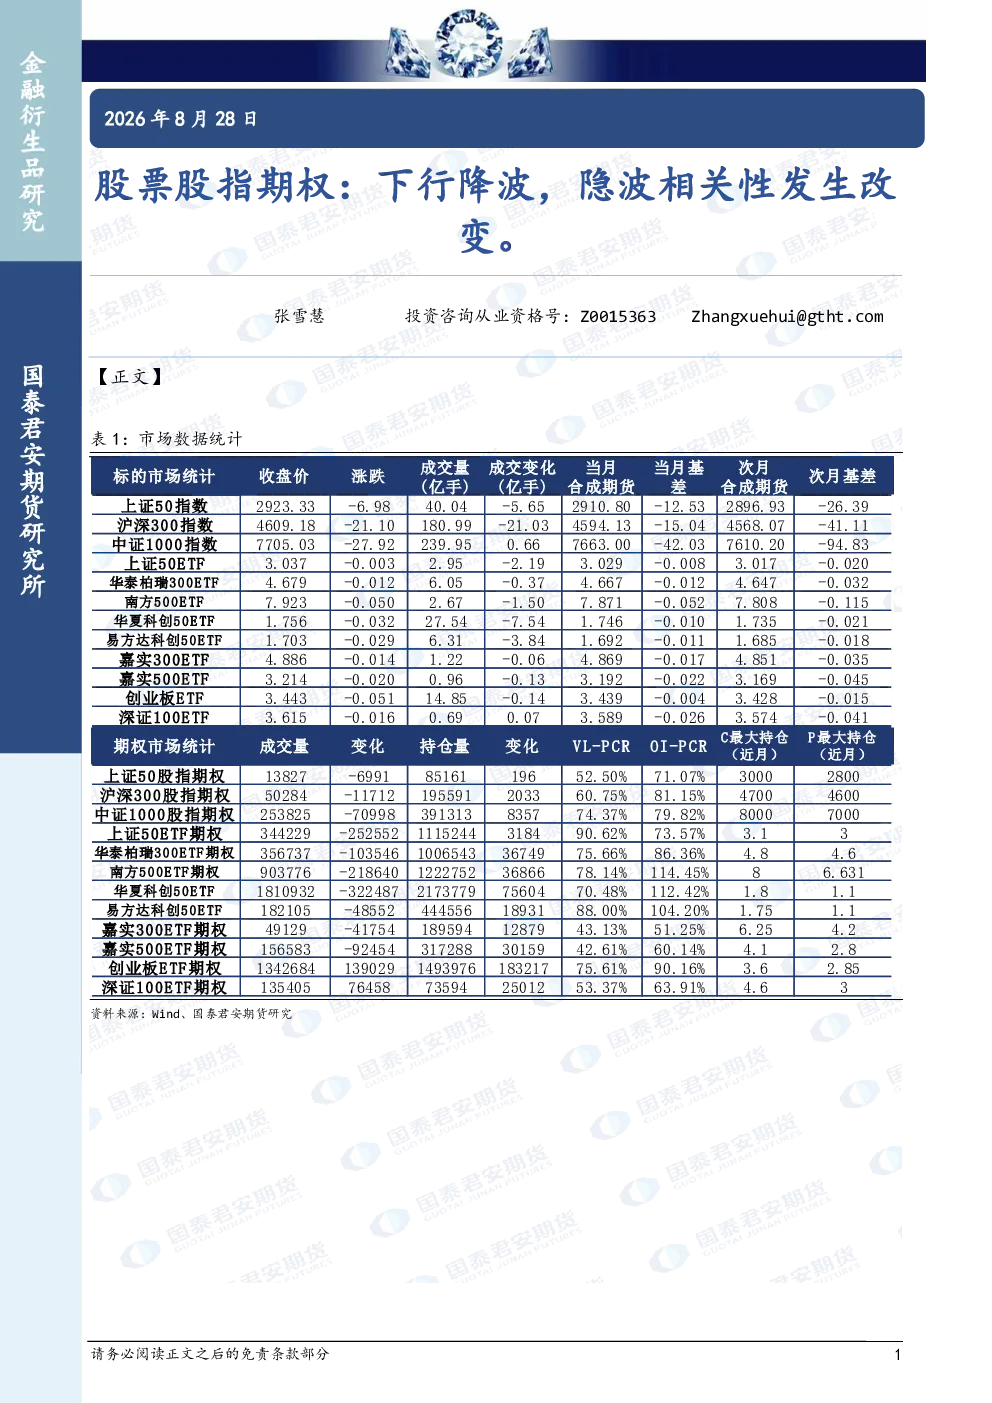
本报告主要分析了股票股指期权市场呈现的“下行降波”特征,以及隐含波动率(隐波)相关性的变化。报告通过Wind数据及国泰君安期货研究分析,揭示了当前股指期权市场下行波动加剧,隐含波动率相关性出现结构性变化的情况,提示投资者关注市场动态及风险特征。
股指期权市场未来的发展趋势如何?
报告指出股指期权市场呈现“下行降波”特征,同时隐含波动率的相关性发生改变,这表明市场可能进入一个新的波动周期。投资者需要关注市场结构的变化,以及不同板块或品种间波动率关联性的调整,以更好地评估风险和制定策略。
报告重点分析了哪些方向?
报告重点分析了股指期权市场下行波动加剧的原因,以及隐含波动率相关性的结构性变化。通过分析Wind数据,报告揭示了市场波动率传导机制的变化,以及这可能对投资者持仓和风险管理产生的影响。
当前股指期权市场的现状是怎样的?
当前股指期权市场呈现“下行降波”特征,意味着市场波动率整体有所下降,但下行趋势更为明显。同时,隐含波动率的相关性发生了改变,不同资产间的波动率关联性不再是固定的,这要求投资者重新评估风险敞口和相关性策略。
投资股指期权需要注意哪些风险?
投资股指期权需注意市场波动率的变化风险,特别是“下行降波”可能带来的流动性风险和价格波动风险。此外,隐含波动率相关性的改变可能导致原有的对冲或套利策略失效,投资者需要重新评估策略的有效性,并关注市场结构变化带来的新风险。
你可能感兴趣
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-19
股票股指期权:上行降波,隐波与标的相关性改变。
国泰君安期货2024-08-08
股票股指期权:下行降波,隐波与标的呈现正相关性。
国泰君安期货2025-02-18
股票股指期权:震荡升波,隐波相关性改变,多头可考虑保护性看跌策略。
国泰君安期货2025-08-07
股票股指期权:隐含波动率与标的相关性改变,隐波随市场下跌而上行。
国泰君安期货2024-10-11
股票股指期权:上行升波,隐波相关性改变,可考虑牛市看涨价差。
国泰君安期货2025-06-11
股票股指期权:下行降波,相关性再次转变,市场情绪较为稳定。
国泰君安期货2025-03-03
股票股指期权:下行降波,隐波处于回归进程中。
国泰君安期货2024-10-15
股票股指期权:下行降波,科创50隐波下跌3.66%。
国泰君安期货2024-11-25
股票股指期权:上行降波,隐波下行空间有限。
国泰君安期货2025-12-05