猜你想问
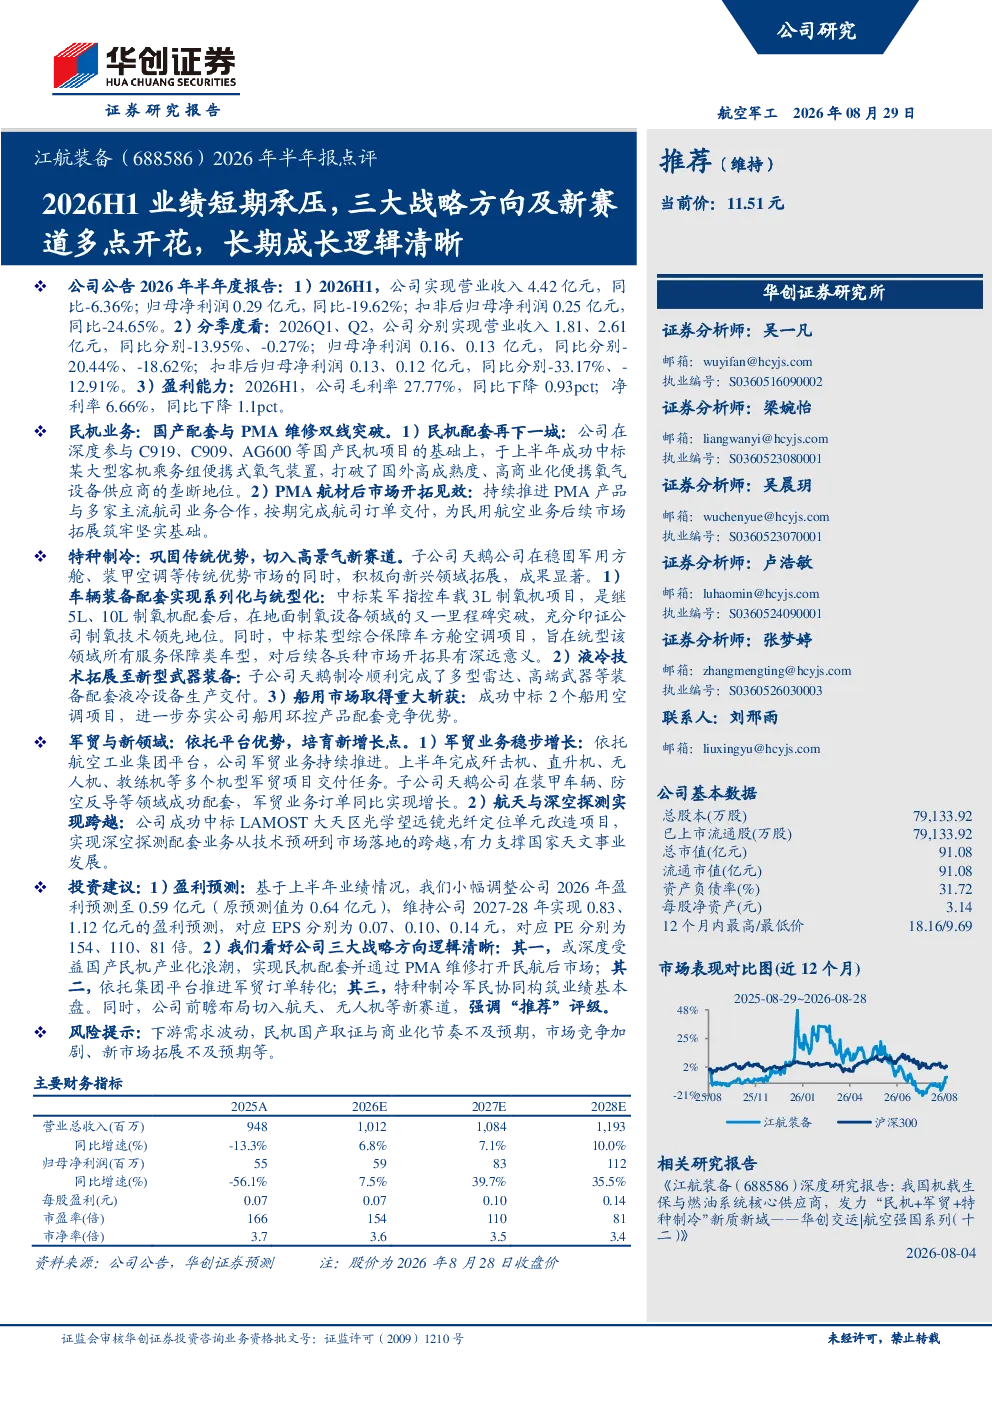
江航装备2026年半年报主要业绩数据如何?
2026年上半年,江航装备实现营业收入4.42亿元,同比-6.36%;归母净利润0.29亿元,同比-19.62%;扣非后归母净利润0.25亿元,同比-24.65%。毛利率27.77%,同比下降0.93pct;净利率6.66%,同比下降1.1pct。这些数据反映了公司经营面临的挑战,但需结合业务进展分析其长期发展潜力。
江航装备在民机业务方面有哪些重要进展?
民机业务方面,江航装备成功中标大型客机乘务组便携式氧气装置,打破国外垄断,提升了技术竞争力;同时持续推进PMA产品与航司合作,拓展民航后市场,有助于增强公司在该领域的市场地位和盈利能力。
特种制冷业务如何发展?有哪些新突破?
特种制冷业务方面,江航装备巩固传统优势市场,拓展新兴领域。成功中标军指控车载3L制氧机项目,实现地面制氧设备系列化;中标综合保障车方舱空调项目,统型服务保障车型;拓展新型武器装备液冷技术;中标船用空调项目,夯实船用环控产品配套优势,显示出公司在特种制冷领域的综合实力和市场拓展能力。
江航装备的市场现状如何?
江航装备在民机、特种制冷、军贸与新领域均取得进展,民机业务打破国外垄断,特种制冷业务拓展新兴领域,军贸业务稳步增长,并成功进入深空探测配套市场。公司业务多元化布局逐步完善,但需关注下游需求波动和市场竞争加剧带来的挑战。
江航装备研报提示哪些风险?
研报提示的主要风险包括下游需求波动,可能影响公司订单和收入;民机国产取证与商业化节奏不及预期,可能延缓民机业务的市场拓展;市场竞争加剧和新市场拓展不及预期,可能影响公司未来的增长空间。这些风险需持续关注,以评估公司长期发展前景。
你可能感兴趣
江航装备688586调研纪要20260731
未知机构2026-07-31
688586 江航装备 江航装备2026年7月投资者关系活动记录表
未知机构2026-08-05
江航装备:2026年半年度报告
财报2026-08-27
江航装备:江航装备2025年半年度报告
财报2025-08-30
江航装备:江航装备2022年半年度报告
财报2022-08-29
江航装备:江航装备2024年半年度报告
财报2024-08-29
江航装备:江航装备2023年半年度报告
财报2023-08-29
江航装备:江航装备2021年半年度报告
财报2021-08-31
盘江股份2026年半年报点评:26H1煤价回升,成本季度间波动较大
国联民生证券2026-08-22
江钨装备:2026年半年度报告
财报2026-08-31