猜你想问
这份研报主要分析了哪些核心内容?
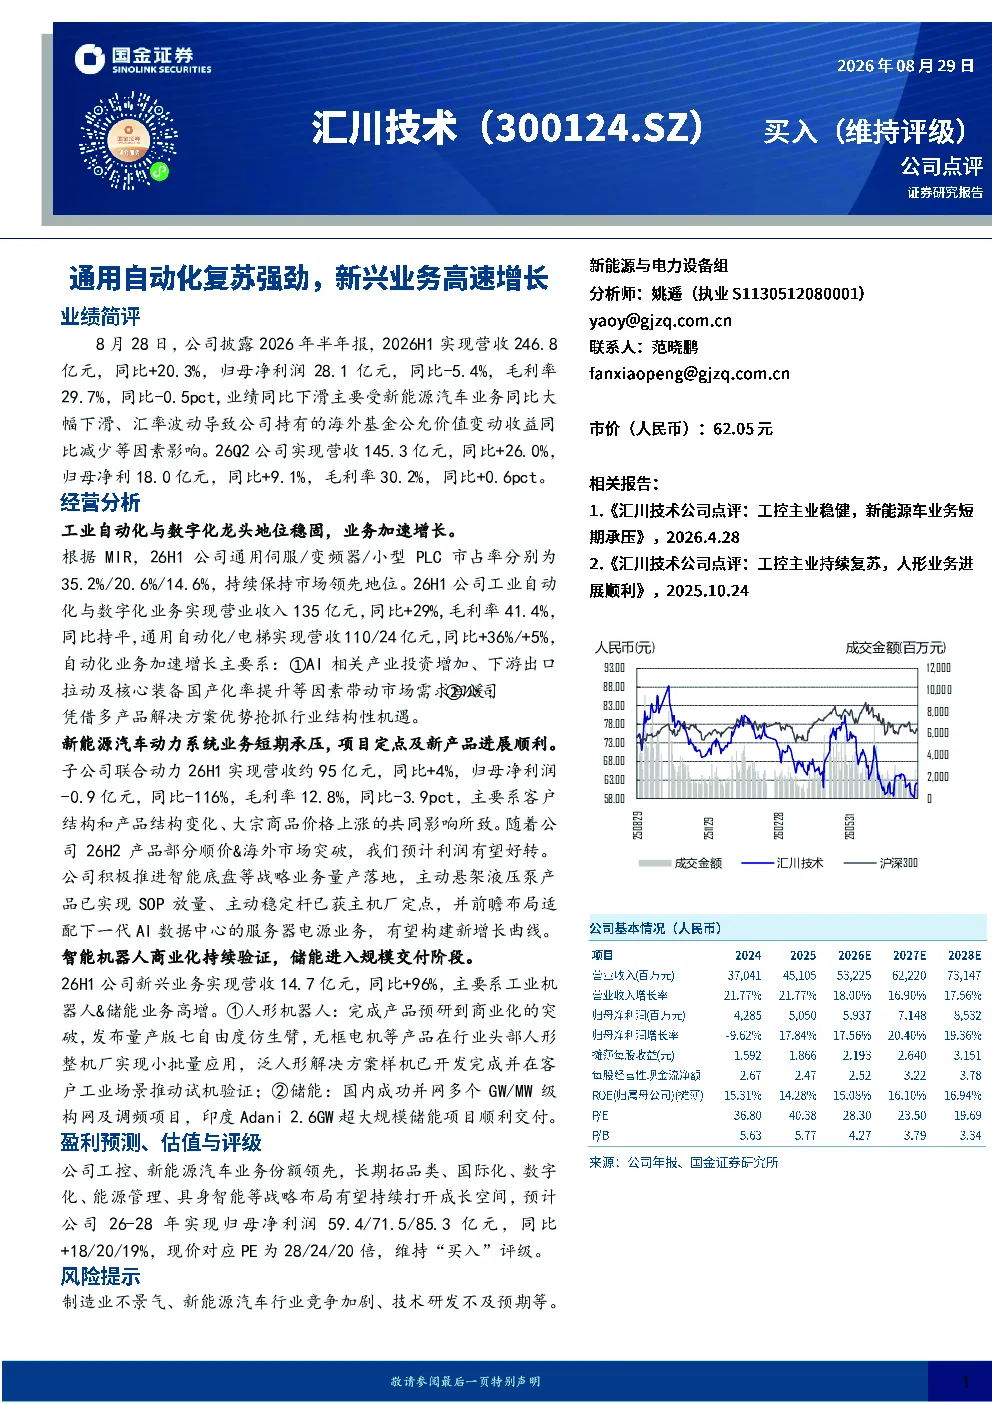
本报告重点分析了汇川技术在2026年上半年的经营表现,包括整体营收、净利润、毛利率等关键财务数据。报告显示公司实现营收246.8亿元,同比+20.3%,但归母净利润28.1亿元,同比-5.4%,主要受新能源汽车业务下滑和汇率波动影响。工业自动化与数字化业务表现强劲,营收135亿元,同比+29%,毛利率41.4%。通用自动化和电梯业务营收分别增长36%和5%。新能源汽车动力系统业务短期承压,子公司联合动力净利润同比大幅下滑。智能机器人和储能业务高速增长,新兴业务营收14.7亿元,同比+96%。公司长期战略布局包括拓品类、国际化、数字化等,预计未来三年净利润将稳步增长。
电子设备行业的发展趋势如何?
电子设备行业正经历智能化、自动化和数字化加速发展的阶段。工业自动化与数字化业务保持领先,通用伺服、变频器和小型PLC市占率分别为35.2%、20.6%和14.6%,营收同比+29%。通用自动化和电梯业务受益于AI产业投资增加、出口拉动和国产化率提升,实现高速增长。新能源汽车动力系统业务虽短期承压,但公司正积极推进智能底盘等战略业务量产。智能机器人和储能业务成为新兴增长点,营收同比+96%,人形机器人完成商业化突破,储能项目进入规模交付阶段。行业整体呈现技术升级和业务多元化趋势,为相关企业带来广阔发展空间。
研报重点分析了哪些业务方向?
研报重点分析了汇川技术三大业务板块的表现和战略布局。工业自动化与数字化业务是公司核心,营收135亿元,同比+29%,毛利率41.4%,市占率领先。通用自动化和电梯业务增长强劲,营收分别同比+36%和+5%,主要受AI产业投资、出口和国产化驱动。新能源汽车动力系统业务短期承压,但公司正加速智能底盘等战略业务量产,如主动悬架液压泵已实现SOP放量。新兴业务方面,智能机器人和储能业务表现突出,营收同比+96%,人形机器人完成商业化突破,储能项目进入规模交付。公司长期战略包括拓品类、国际化、数字化和能源管理等,有望持续打开成长空间。
当前市场对电子设备行业的现状如何判断?
当前电子设备市场呈现结构性分化的发展态势。工业自动化与数字化领域竞争激烈但份额领先,公司通用伺服、变频器和小型PLC市占率分别为35.2%、20.6%和14.6%,营收同比+29%,毛利率41.4%,显示行业集中度较高。通用自动化和电梯业务受益于AI产业投资、出口和国产化,实现高速增长。新能源汽车动力系统业务短期面临压力,但公司正积极调整产品结构,推进智能底盘等战略业务量产。智能机器人和储能业务成为新兴增长引擎,营收同比+96%,人形机器人完成商业化突破,储能项目进入规模交付。整体来看,行业技术迭代加速,智能化、自动化和数字化趋势明显,为领先企业带来发展机遇。
研报提示了哪些主要风险?
本报告提示了电子设备行业和汇川技术面临的主要风险。制造业不景气可能导致下游需求减弱,影响公司整体营收。新能源汽车行业竞争加剧,可能压缩公司在该领域的市场份额和利润空间。技术研发不及预期,特别是智能机器人、储能等新兴业务,若技术突破缓慢可能影响商业化进程。此外,大宗商品价格上涨可能增加公司生产成本,汇率波动也可能对财务表现产生影响。公司需关注这些风险,并持续优化产品结构、提升技术竞争力以应对挑战。