猜你想问
美联储困境对钢铁行业有何影响?
美联储面临通胀高企和美债收益率上涨的两难困境,财政赤字居高不下是美债收益率高企的根本原因。长期来看,高财政赤字、高美债收益率可能长期维持,货币政策最终可能被迫服务于财政赤字货币化。这一局面可能间接影响钢铁行业,因为高利率环境通常抑制投资和消费,从而影响建筑和制造业需求,进而影响钢铁需求。同时,美债收益率上升也可能导致资本流入美元资产,对以美元计价的钢铁产品出口产生影响。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势呈现多面性。供给端,“反内卷”、碳双控等政策将推动行业供给侧结构性改革,有助于改善钢企盈利环境。需求端,国内财政政策预计三季度后加快执行,有望托底需求。此外,钢铁行业正加速转型升级,钢管企业受益于煤电装机提升及油气景气预期,煤电与核电机组建设相关标的,以及油气开采及输送管道相关标的将迎来发展机遇。中长期来看,供给调控与需求改善相结合,钢铁行业基本面有望持续好转。
本报告重点分析了哪些方面?
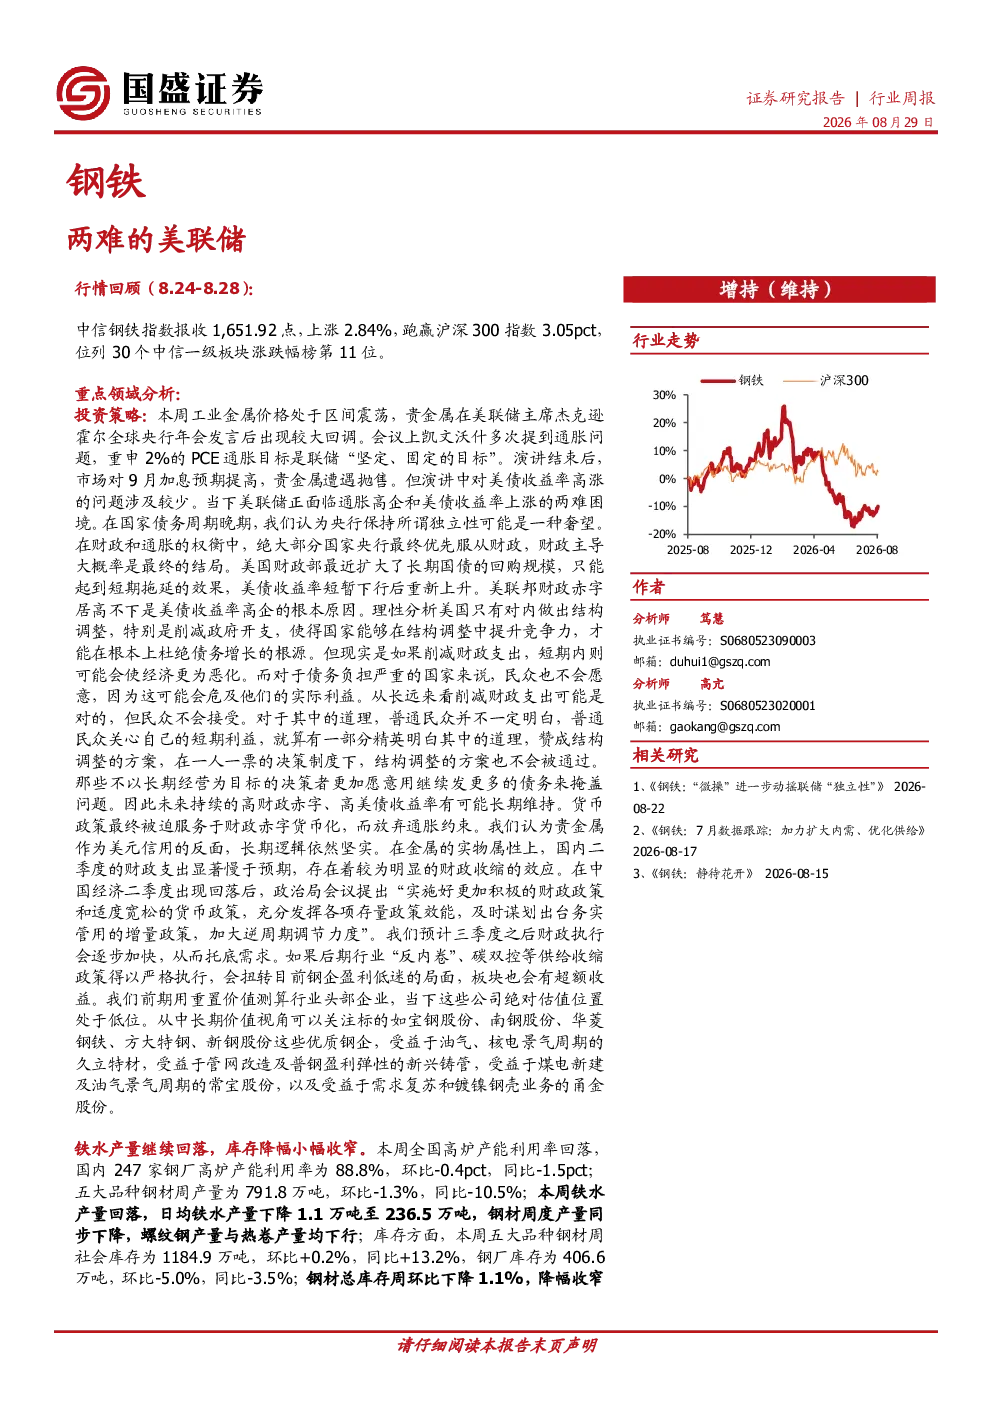
本报告重点分析了美联储困境对全球经济的潜在影响,以及这一宏观环境如何传导至钢铁行业。报告详细解读了美国通胀、财政赤字与美债收益率的关系,并探讨了其对钢铁需求及出口的潜在传导路径。同时,报告也深入分析了国内钢铁行业的政策环境,包括供给收缩政策、“反内卷”、碳双控等如何影响钢企盈利。此外,报告还关注了钢铁行业的需求趋势、原料价格波动、钢材库存变化以及钢管企业在煤电、油气领域的投资机会。
当前钢铁市场状况如何判断?
当前钢铁市场状况呈现复杂态势。供给端,铁水产量和钢材产量均有所下降,显示供给侧收缩政策初见成效,但钢厂库存下降的同时社会库存累积,表明市场去库存进程面临挑战。需求端,五大品种钢材表需走弱,螺纹钢与热卷表需均回落,显示下游需求疲软。原料价格方面,铁矿现货价格走强,焦炭价格环比上涨,成本端压力加大。钢材现货价格走强,但长流程钢材现货即期吨钢毛利环比走弱,显示供需矛盾依然存在。
本报告提示哪些风险?
本报告提示的主要风险包括:国内产量调控政策超预期,可能导致钢铁供给端出现剧烈波动;下游需求不及预期,可能进一步打压钢铁行业景气度;原料价格超预期上涨,将侵蚀钢企利润空间;地缘政治风险,可能引发全球供应链中断或金融市场动荡,对钢铁行业产生间接影响。这些风险因素需要投资者密切关注,并在投资决策中予以充分考虑。