猜你想问
英皇钟表珠宝2026中期业绩核心数据有哪些?
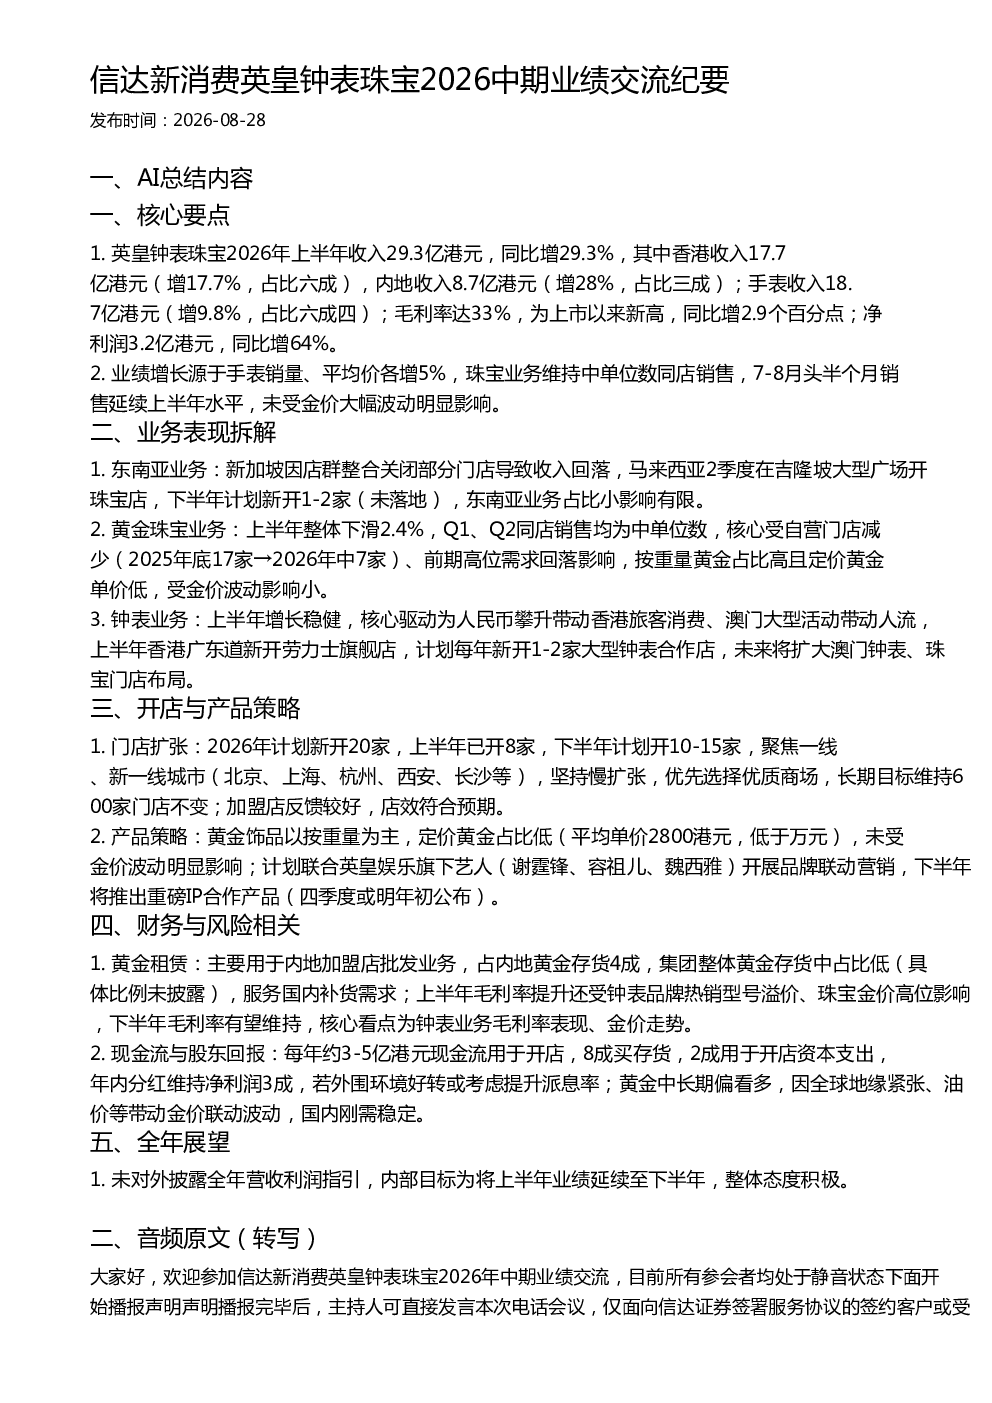
英皇钟表珠宝2026年上半年实现收入29.3亿港元,同比增长29.3%。手表收入18.7亿港元,增长9.8%,毛利率达33%,为上市以来新高。香港收入17.7亿港元(增长17.7%),内地收入8.7亿港元(增长28%)。净利润3.2亿港元,同比增64%。业绩增长主要源于手表销量、平均价各增5%,珠宝业务维持中单位数同店销售。
黄金珠宝行业发展趋势如何?
黄金珠宝行业受金价波动影响较小,按重量定价为主,单价低。报告显示,黄金珠宝业务上半年整体下滑2.4%,主要受自营门店减少(2025年底17家→2026年中7家)和前期高位需求回落影响。未来,黄金中长期偏看多,因全球地缘紧张、油价等带动金价联动波动,国内刚需稳定。
报告重点分析了哪些业务方向?
报告重点分析了钟表、珠宝、东南亚业务及黄金租赁业务。钟表业务增长稳健,主要驱动为人民币攀升带动香港旅客消费、澳门大型活动带动人流。珠宝业务受金价波动影响小,上半年整体下滑2.4%。东南亚业务占比小影响有限。黄金租赁主要用于内地加盟店批发业务,占内地黄金存货4成。
当前市场对英皇钟表珠宝的判断是什么?
英皇钟表珠宝上半年业绩表现良好,手表和珠宝业务均实现稳健增长。门店扩张策略聚焦一线、新一线城市,坚持慢扩张,优先选择优质商场。未来将扩大澳门钟表、珠宝门店布局。报告未披露全年营收利润指引,但内部目标为将上半年业绩延续至下半年,整体态度积极。
报告提示了哪些风险?
报告提示的风险包括:黄金珠宝业务受自营门店减少和高金价影响下滑2.4%;东南亚业务因店群整合收入回落;金价波动对毛利率的影响;以及宏观经济环境对消费需求的潜在影响。此外,黄金租赁业务占比虽低,但需关注其对整体财务表现的影响。
你可能感兴趣
英皇钟表珠宝2026中期报告
港股财报2026-09-08
英皇钟表珠宝信息更新太阳中期业绩增长亮眼根据公司公
未知机构2026-07-22
英皇钟表珠宝2024中期报告
港股财报2024-09-12
英皇钟表珠宝2025中期报告
港股财报2025-09-08
英皇钟表珠宝2023中期报告
港股财报2023-09-12
英皇钟表珠宝2021年 中期报告
港股财报2021-09-07
英皇钟表珠宝2022年 中期报告
港股财报2022-09-15
英皇钟表珠宝:2025年度之全年业绩公告
港股财报2026-03-25
英皇钟表珠宝:2024年度之全年业绩公告
港股财报2025-03-20
英皇钟表珠宝:2025年利润增速亮眼,发力加盟扩张注入新动能
信达证券2026-03-26