猜你想问
碧桂园服务2026年中期业绩表现如何?
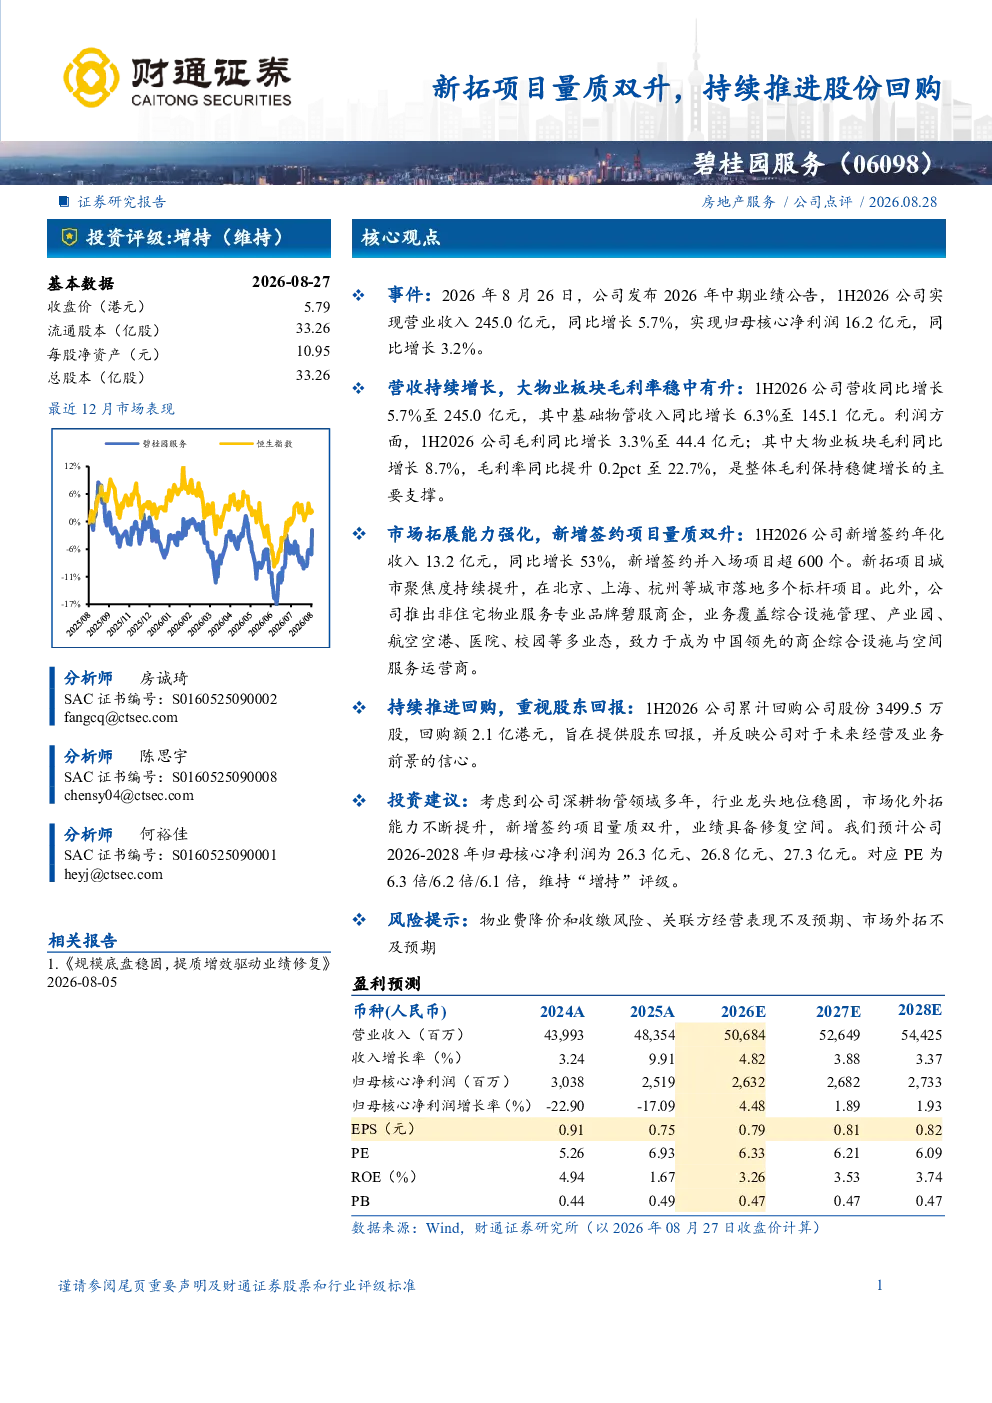
碧桂园服务2026年中期业绩稳健,营收同比增长5.7%至245.0亿元,归母核心净利润同比增长3.2%至16.2亿元。大物业板块毛利率提升至22.7%,同比增长8.7%,主要支撑毛利增长。新增签约年化收入同比增长53%至13.2亿元,新增签约并入场项目超600个,市场拓展能力强化。公司推出非住宅物业服务品牌碧服商企,覆盖多业态,致力于成为中国领先的商企综合设施与空间服务运营商。持续推进股份回购,累计回购3499.5万股,回购额2.1亿港元,体现对未来经营及业务前景的信心。
碧桂园服务行业发展趋势如何?
碧桂园服务深耕物管领域多年,行业龙头地位稳固,市场化外拓能力不断提升。公司新拓项目量质双升,新增签约项目覆盖北京、上海、杭州等城市,城市聚焦度提升。非住宅物业服务专业品牌碧服商企的推出,覆盖多业态,致力于成为中国领先的商企综合设施与空间服务运营商,显示公司在多元化服务领域的布局方向。未来行业发展趋势将围绕服务品质提升、科技赋能、多元化拓展等方面展开,碧桂园服务有望持续受益于行业升级。
研报重点分析了哪些方向?
研报重点分析了碧桂园服务2026年中期业绩表现,包括营收、净利润、毛利率等关键财务数据,以及市场拓展能力、非住宅物业服务布局等业务进展。报告还分析了公司持续推进股份回购的战略意义,体现管理层对公司未来发展的信心。此外,报告对碧桂园服务2026-2028年归母核心净利润进行了预测,并维持“增持”评级,认为公司深耕物管领域多年,行业龙头地位稳固,市场化外拓能力不断提升,新增签约项目量质双升,业绩具备修复空间。
当前市场对碧桂园服务的判断是什么?
当前市场对碧桂园服务的判断是积极肯定的。公司2026年中期业绩表现稳健,营收和净利润均实现同比增长,大物业板块毛利率提升显著,市场拓展能力强化,新增签约项目量质双升。公司持续推进股份回购,累计回购3499.5万股,回购额2.1亿港元,体现管理层对公司未来经营及业务前景的信心。研究机构预计公司2026-2028年归母核心净利润将稳步增长,对应PE为6.3倍/6.2倍/6.1倍,维持“增持”评级。
研报提示了哪些风险?
研报提示了碧桂园服务面临的主要风险,包括物业费降价和收缴风险,关联方经营表现不及预期,以及市场外拓不及预期等。物业费降价和收缴风险可能影响公司收入和利润水平;关联方经营表现不及预期可能对公司整体业绩产生不利影响;市场外拓不及预期则可能影响公司新增签约收入和项目拓展目标的实现。公司需密切关注这些风险因素,并采取有效措施加以应对。