猜你想问
中信重工2026年半年度业绩报告核心内容是什么?
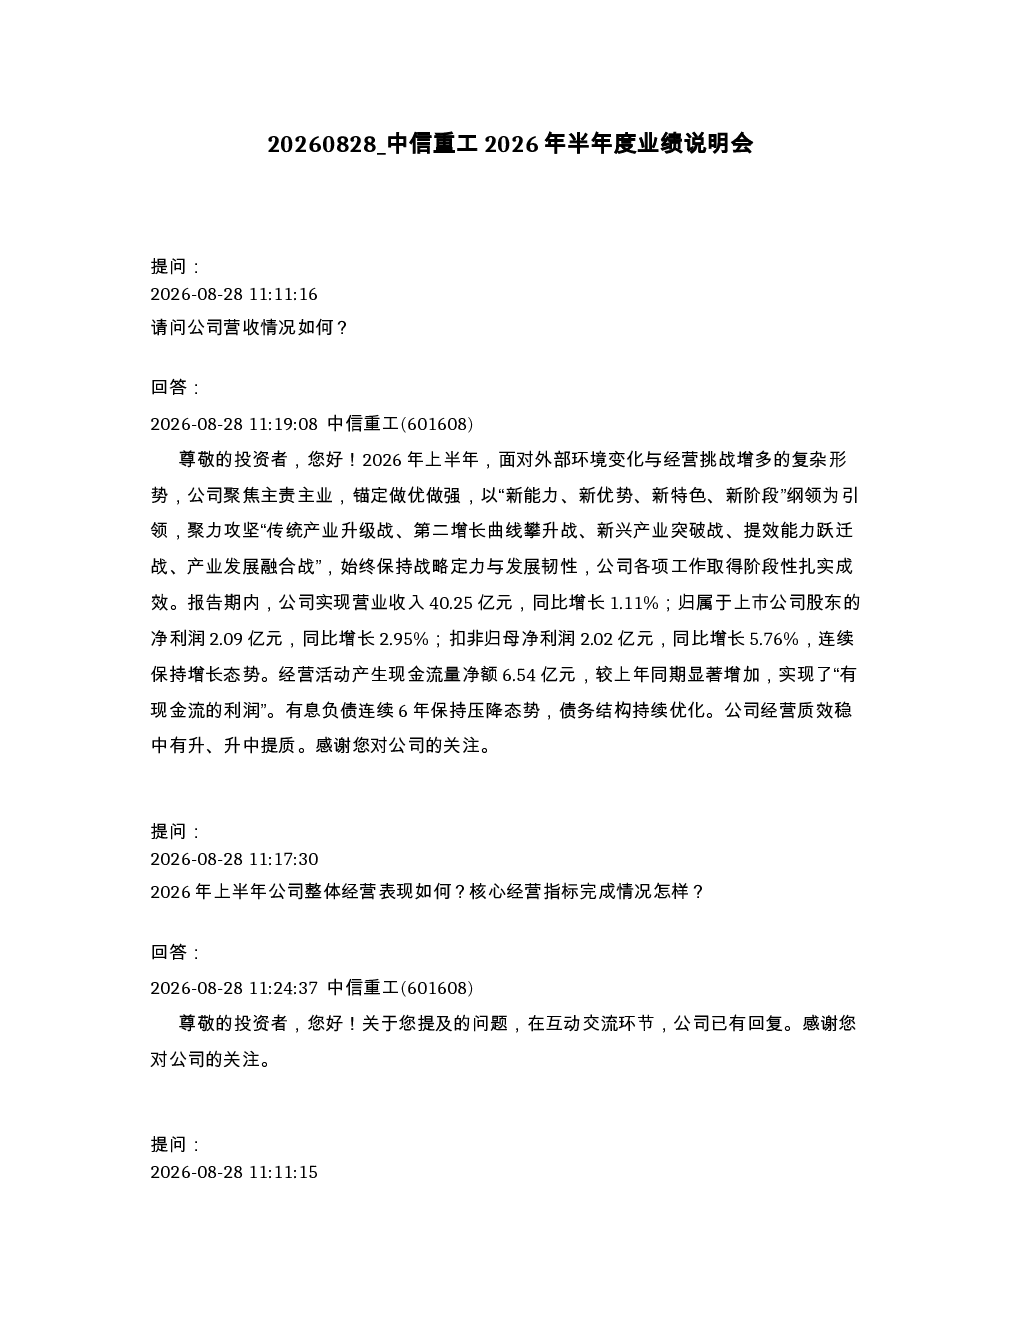
中信重工2026年上半年实现营业收入40.25亿元,同比增长1.11%;归属于上市公司股东的净利润2.09亿元,同比增长2.95%;扣非归母净利润2.02亿元,同比增长5.76%,连续保持增长态势。公司聚焦主业升级,经营活动产生现金流量净额6.54亿元,有息负债连续6年保持压降态势,债务结构持续优化。
中信重工未来赛道/行业发展趋势如何?
中信重工未来将深耕主业并推动传统制造业转型升级,积极培育智慧矿山、特种机器人、特种材料、制造服务业等新业务增长点。公司将持续开展强链补链延链,推动产业链、价值链向中高端延伸。下半年全球矿山资本开支预期增长及国内设备更新政策将为行业需求提供支撑,公司面向“十五五”将坚持传统主业与新兴赛道协同发展,优先发展技术成熟、与主业协同性强的方向。
中信重工报告重点分析了哪些方向?
报告重点分析了中信重工传统矿山及重型装备板块的平稳发展态势,以及智慧矿山、特种机器人、特种材料、制造服务业等新业务增长点的培育情况。公司自研“中信微”操作系统已在多类智能装备上完成应用,但收入占比较小,尚处于产业化推广阶段。此外,报告还分析了公司市值管理、汇率风险管理及财务费用上升等情况。
中信重工当前市场现状如何判断?
中信重工2026年上半年面对复杂外部环境,各项工作取得阶段性成效,营收和利润均实现同比增长,现金流显著增加,债务结构持续优化。下半年,全球矿山资本开支预期增长及国内设备更新政策将为行业需求提供支撑,传统矿山及重型装备板块订单有望延续平稳态势。公司市值管理、汇率风险管理及财务费用控制等方面也展现了积极应对措施。
中信重工研报有哪些风险提示?
中信重工上半年财务费用同比大幅上升254.63%,主要受人民币汇率波动形成的汇兑损失影响。公司需从多个层面强化汇率风险管理,包括加强汇率风险前瞻性研判、优化外币资产负债结构、灵活运用金融工具、推进国际化经营的本地化等。此外,上半年新能源装备业务收入同比下降,主要受行业需求阶段性调整及客户投资节奏变化影响,需关注相关业务波动风险。